

PocketEMI Calculator
รีวิว 4.4หมวดหมู่ การเงินยอดดาวน์โหลด10.00K
ภาพหน้าจอ
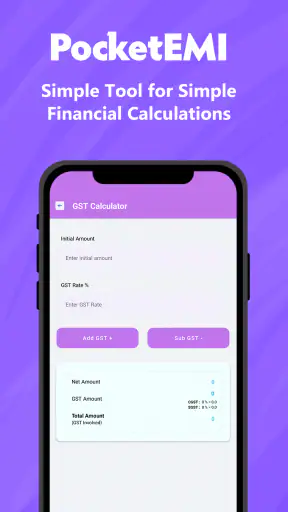
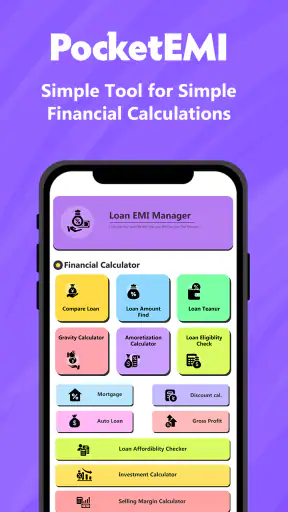
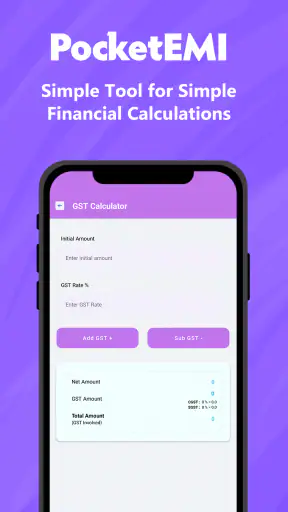
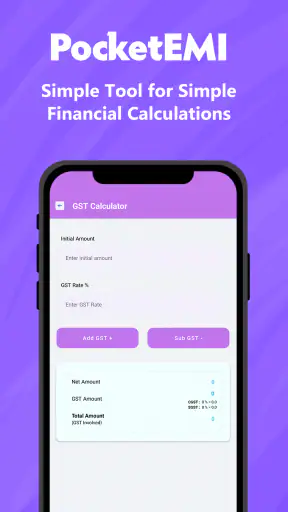
ดาวน์โหลด
ดาวน์โหลดบนGoogle Playดาวน์โหลดบนApp Storeดาวน์โหลดไฟล์ APKข้อดี
- คำนวณค่างวด EMI ได้รวดเร็ว พร้อมแสดงยอดผ่อนที่เข้าใจง่าย
- รองรับการปรับยอดกู้ อัตราดอกเบี้ย และระยะเวลาผ่อน
- ช่วยเปรียบเทียบภาระผ่อนก่อนตัดสินใจกู้เงิน
- อินเทอร์เฟซเรียบง่าย เหมาะกับผู้ใช้ทุกระดับ
- ใช้ตรวจสอบงบประมาณรายเดือนได้สะดวกทุกที่
ข้อเสีย
- ผลลัพธ์เป็นเพียงการประมาณการ อาจไม่รวมค่าธรรมเนียมจากสถาบันการเงิน
- ตัวเลือกสกุลเงินและรูปแบบสินเชื่ออาจมีจำกัด
- ผู้ใช้ใหม่อาจสับสนกับความแตกต่างระหว่างดอกเบี้ยคงที่และลดต้นลดดอก
- ไม่มีคำแนะนำด้านการเงินเชิงลึกสำหรับการวางแผนหนี้
- ความแม่นยำขึ้นอยู่กับการกรอกข้อมูลและอัตราดอกเบี้ยที่ถูกต้อง
 วิเคราะห์โดย Appcracy
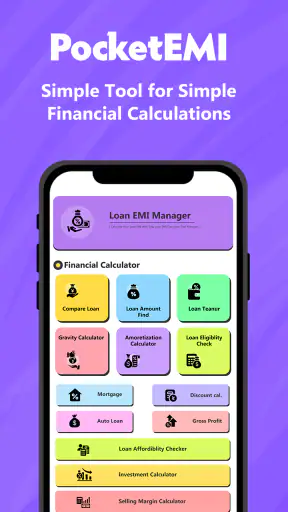
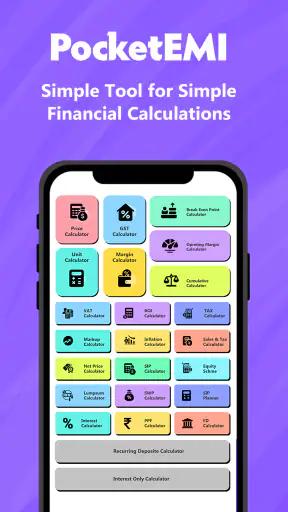
ถ้าคุณกำลังมองหาเครื่องมือคำนวณค่างวดแบบไม่ต้องเปิดสเปรดชีตให้ยุ่งยาก PocketEMI Calculator เป็นแอปการเงินขนาดเล็กจาก Xyz Infotech ที่เน้นงานตรงไปตรงมา นั่นคือช่วยคำนวณเรื่อง EMI หรือค่างวดทางการเงินเบื้องต้นบนมือถือ จุดเด่นของมันไม่ได้อยู่ที่การเป็นระบบจัดการหนี้ครบวงจร แต่คือการหยิบโทรศัพท์ขึ้นมาแล้วเช็กตัวเลขคร่าว ๆ ได้ทันที
ผมมองว่าแอปนี้เหมาะกับคนที่ต้องการคำตอบเร็วระหว่างเปรียบเทียบสินเชื่อ รถ มอเตอร์ไซค์ เครื่องใช้ไฟฟ้า หรือค่าใช้จ่ายก้อนใหญ่ มากกว่าคนที่ต้องการติดตามภาระหนี้หลายบัญชีอย่างละเอียด ตัวแอปเปิดให้ใช้งานฟรี และมีอายุเนื้อหาเหมาะกับผู้ใช้ตั้งแต่ประเภท 3+ จึงเข้าถึงได้ง่ายในแง่ค่าใช้จ่ายและกลุ่มผู้ใช้ แต่ความคุ้มค่าที่แท้จริงจะขึ้นอยู่กับว่าคุณต้องการเพียงการคำนวณเบื้องต้น หรืออยากได้เครื่องมือวางแผนการเงินที่ลงลึกกว่านั้น
PocketEMI Calculator เหมาะกับการเช็กค่างวดแบบไหน
จากการใช้งาน ผมรู้สึกว่าแนวคิดของ PocketEMI Calculator ชัดเจนมาก มันเป็นเครื่องมือสำหรับการคำนวณทางการเงินอย่างง่าย ไม่ได้พยายามทำตัวเป็นแอปธนาคารหรือแพลตฟอร์มสมัครสินเชื่อ หน้าที่หลักจึงควรเข้าใจในฐานะเครื่องช่วยประเมิน ไม่ใช่เอกสารยืนยันยอดชำระจริงจากผู้ให้กู้
เวลาเราดูโฆษณารถหรือเห็นข้อเสนอผ่อนสินค้า สิ่งที่มักอยากรู้ก่อนคือ “ถ้าผ่อนแล้วต้องจ่ายประมาณเท่าไรต่อเดือน” การมีเครื่องมือเฉพาะทางช่วยให้ไม่ต้องคำนวณเองด้วยสูตรหรือค้นหาเครื่องคิดเลขหลายหน้า ผมชอบตรงที่แอปมีจุดประสงค์แคบและเข้าใจง่าย เพราะผู้ใช้ไม่ต้องเรียนรู้ระบบการเงินทั้งชุดก่อนเริ่มใช้งาน
อย่างไรก็ตาม คำว่า EMI ไม่ควรถูกตีความว่าเป็นยอดที่คุณจะได้รับอนุมัติจริงทุกกรณี ค่างวดในสัญญาอาจขึ้นกับอัตราดอกเบี้ย ค่าธรรมเนียม เงินดาวน์ ภาษี ประกัน เงื่อนไขการปัดเศษ และวิธีคิดของผู้ให้บริการแต่ละราย ดังนั้นผมจะใช้ PocketEMI Calculator เป็นด่านแรกสำหรับคัดกรองความเป็นไปได้ แล้วค่อยตรวจรายละเอียดกับสัญญาหรือใบเสนอราคาจริงอีกครั้ง
นี่เป็นความแตกต่างสำคัญเมื่อเทียบกับเครื่องคิดเลขบนเว็บไซต์ของธนาคารหรือผู้ให้บริการสินเชื่อ เครื่องมือของผู้ให้กู้อาจผูกกับผลิตภัณฑ์ของตัวเองและแสดงเงื่อนไขเฉพาะมากกว่า ส่วนแอปนี้เหมาะกับการทดลองตัวเลขอย่างเป็นกลางในขั้นต้น หากคุณยังไม่รู้ว่าจะเลือกสินเชื่อแบบใด แอปประเภทนี้ช่วยให้เห็นกรอบงบประมาณก่อนติดต่อผู้ให้บริการ
ค่าใช้จ่ายของแอปและสิ่งที่ควรคาดหวัง
ในด้านราคา PocketEMI Calculator เป็นแอปฟรี นี่ทำให้การลองใช้งานมีความเสี่ยงต่ำมาก คุณไม่จำเป็นต้องตัดสินใจซื้อก่อนจึงจะรู้ว่าแนวทางการคำนวณเข้ากับงานของตัวเองหรือไม่ สำหรับคนที่ต้องเช็กค่างวดเป็นครั้งคราว ความฟรีมีความหมายมาก เพราะไม่ต้องเพิ่มค่าใช้จ่ายให้กับการวางแผนซื้อของชิ้นใหญ่
เรื่องที่น่าอ่านต่อ
Amazon Shopping: เมื่อความสะดวกทำให้ซื้อของง่ายเกินไป
รายชื่อติดต่อ: หัวใจของการสื่อสารในโลกดิจิทัล
ทำไม Pou ถึงครองใจผู้เล่นทั่วโลก
EasyShare: แอปแชร์ไฟล์ที่เร็วและง่ายที่สุดในตลาด
เกมเล่น 2 3 4 คนที่เปลี่ยนมือถือเครื่องเดียวให้กลายเป็นสนามแข่งสุดฮา
Petal แผนที่ – GPS และการนำทาง: ทำให้การเดินทางง่ายและรวดเร็ว
ผมอยากแยกคำว่า “ฟรี” ออกจากคำว่า “คุ้มค่าครบทุกด้าน” ให้ชัดเจน แอปฟรีอาจตอบโจทย์การคำนวณพื้นฐานได้ดี แต่ไม่ได้หมายความว่าจะทดแทนคำแนะนำทางการเงิน เอกสารสัญญา หรือเครื่องมือวิเคราะห์หนี้แบบเต็มรูปแบบได้ การประเมินมูลค่าของแอปนี้จึงควรดูจากเวลาที่ช่วยประหยัดและความสะดวกในการทดลองตัวเลข มากกว่าจะคาดหวังระบบจัดการการเงินส่วนบุคคลทั้งระบบ
ตัวแอปอยู่ที่รุ่น 1.0 และรองรับระบบปฏิบัติการตั้งแต่ 7.0 ขึ้นไป สำหรับผู้ใช้ที่มีโทรศัพท์รุ่นเก่าหรือเครื่องสำรอง นี่เป็นจุดที่น่าสนใจ เพราะไม่จำเป็นต้องมีอุปกรณ์รุ่นใหม่มากจึงจะลองใช้เครื่องมือได้ รุ่นเริ่มต้นยังทำให้ผมแนะนำให้ตรวจคำตอบกับเครื่องมืออื่นเมื่อยอดเงินมีความสำคัญ โดยเฉพาะก่อนเซ็นสัญญาหรือวางแผนภาระรายเดือนระยะยาว
แอปนี้เปิดตัวเมื่อ 24 พ.ย. 2568 และมีผู้ติดตั้งมากกว่า 10K ครั้ง พร้อมคะแนนเฉลี่ย 4.4 จาก 81 การให้คะแนนและ 10 รีวิว ตัวเลขเหล่านี้บอกได้ว่ามีผู้ใช้งานให้ความสนใจและมีเสียงตอบรับในระดับดี แต่ผมไม่ใช้คะแนนดังกล่าวแทนการตรวจสอบสูตรหรือเงื่อนไขสินเชื่อจริง เพราะคะแนนร้านค้าไม่ได้ยืนยันว่าผลลัพธ์จะตรงกับทุกผลิตภัณฑ์ทางการเงิน
คุณค่าที่ได้จากการใช้ในชีวิตประจำวัน
ประโยชน์ที่จับต้องได้ที่สุดคือการช่วยเปลี่ยนคำถามกว้าง ๆ ให้เป็นตัวเลขที่นำไปคุยต่อได้ เช่น แทนที่จะถามเพียงว่ารถคันหนึ่ง “น่าจะผ่อนไหวไหม” คุณสามารถเริ่มจากเงินต้น ระยะเวลาที่คิดไว้ และอัตราที่เกี่ยวข้อง แล้วดูว่าค่างวดโดยประมาณอยู่ในระดับที่รับได้หรือไม่ จากนั้นจึงนำตัวเลขไปเทียบกับรายได้และค่าใช้จ่ายประจำของตัวเอง
สถานการณ์ที่ผมคิดว่าเหมาะมากคือการเดินดูเครื่องใช้ไฟฟ้าในห้าง พนักงานอาจเสนอหลายแผนผ่อนที่ดูต่างกันไม่มาก แต่ความต่างเล็ก ๆ ต่อเดือนอาจทำให้ยอดรวมเปลี่ยนไปมากเมื่อสะสมตลอดสัญญา ผมจะจดราคาสินค้าและเงื่อนไขที่เห็นไว้ แล้วใช้แอปคำนวณแต่ละกรณีแยกกัน วิธีนี้ช่วยลดการตัดสินใจจากคำว่า “จ่ายต่อเดือนน้อย” เพียงอย่างเดียว
อีกวิธีที่มีประโยชน์คือใช้แอปก่อนออกไปเจรจา ไม่ใช่หลังจากเลือกสินค้าแล้ว หากคุณรู้ล่วงหน้าว่าค่างวดระดับใดเหมาะกับงบของตัวเอง คุณจะมีกรอบในการคุยกับผู้ขายมากขึ้น และอาจตัดตัวเลือกที่เกินกำลังออกได้ตั้งแต่ต้น นี่เป็นการใช้เครื่องมือคำนวณเพื่อป้องกันการซื้อเกินงบ ไม่ใช่ใช้เพื่อหาเหตุผลสนับสนุนการซื้อที่อยากได้อยู่แล้ว
เคล็ดลับอีกอย่างคืออย่าป้อนเพียงสถานการณ์เดียว ผมแนะนำให้ทดลองอย่างน้อยสามแบบ ได้แก่ เงินดาวน์ต่ำ ระยะเวลาสั้น และระยะเวลายาว แล้วดูว่าค่างวดกับภาระรวมเปลี่ยนไปอย่างไร การเปรียบเทียบแบบนี้ให้ข้อมูลมากกว่าการดูคำตอบเพียงชุดเดียว และช่วยให้เห็นว่าค่างวดที่ลดลงอาจแลกกับช่วงเวลาชำระที่นานขึ้น
คุณยังสามารถใช้ผลลัพธ์เป็นจุดเริ่มต้นสำหรับตรวจงบรายเดือน โดยกันพื้นที่ไว้สำหรับค่าใช้จ่ายที่ไม่ได้อยู่ในค่างวด เช่น ค่าน้ำมัน ค่าบำรุงรักษา ประกัน หรือค่าใช้จ่ายฉุกเฉินในกรณีที่เป็นรถและสินทรัพย์ที่ต้องดูแลต่อเนื่อง นี่เป็นข้อสังเกตที่เครื่องคิดเลข EMI มักไม่แสดง แต่มีผลต่อความสามารถในการจ่ายจริงมากกว่าเลขค่างวดเพียงตัวเดียว
ข้อจำกัดที่ควรรู้ก่อนเชื่อตัวเลข
ข้อจำกัดหลักของเครื่องมือคำนวณแบบง่ายคือผลลัพธ์อาจดูแม่นยำเกินจริง ทั้งที่ข้อมูลเริ่มต้นอาจไม่ตรงกับสัญญา หากผู้ให้กู้ใช้ดอกเบี้ยแบบลดต้นลดดอก แต่ข้อเสนอที่คุณเห็นรวมค่าธรรมเนียมบางรายการไว้ในยอดกู้ การนำเฉพาะราคาสินค้ามาคำนวณก็อาจทำให้ค่างวดต่ำกว่ายอดจริงได้
ผมจึงไม่แนะนำให้ใช้ผลจาก PocketEMI Calculator เป็นหลักฐานว่าคุณจะผ่านการอนุมัติ หรือเป็นยอดที่ต้องจ่ายแน่นอน แอปช่วยตอบคำถามเชิงประมาณการได้ดี แต่การตัดสินใจขั้นสุดท้ายควรอ้างอิงตารางชำระเงินและเอกสารจากผู้ให้บริการโดยตรง ความแตกต่างระหว่าง “คำนวณได้” กับ “กู้ได้” เป็นเรื่องที่ผู้ใช้ใหม่มักสับสน
อีกจุดที่ต้องระวังคือการเปรียบเทียบข้อเสนอที่ใช้หน่วยไม่เหมือนกัน บางแห่งพูดถึงอัตราดอกเบี้ยต่อเดือน บางแห่งแสดงอัตราต่อปี และบางแห่งใช้คำว่าอัตราคงที่ การนำตัวเลขเหล่านี้ใส่ในช่องเดียวกันโดยไม่ตรวจความหมายอาจทำให้ผลลัพธ์ดูน่าสนใจแต่เทียบกันไม่ได้ ผมจะอ่านเงื่อนไขให้เข้าใจก่อน แล้วจึงใช้แอปเป็นเครื่องมือช่วยประเมิน
เมื่อเทียบกับสเปรดชีต PocketEMI Calculator น่าจะสะดวกกว่าในงานสั้น ๆ เพราะไม่ต้องสร้างสูตรหรือจัดเซลล์เอง แต่สเปรดชีตยังได้เปรียบหากคุณต้องบันทึกหลายข้อเสนอ ทำตารางเงินดาวน์หลายระดับ หรือรวมค่าใช้จ่ายอื่นเข้าไปในแผนเดียวกัน ส่วนเครื่องคิดเลขออนไลน์ของธนาคารอาจเหมาะกว่าเมื่อคุณสนใจผลิตภัณฑ์เฉพาะของธนาคารนั้นและต้องการดูเงื่อนไขที่เชื่อมกับบริการโดยตรง
ในทางกลับกัน เว็บไซต์บางแห่งอาจมีโฆษณา เนื้อหาประกอบ หรือแบบฟอร์มติดต่อที่ทำให้เสียสมาธิ แอปเฉพาะทางจึงมีข้อได้เปรียบด้านความกระชับสำหรับคนที่ต้องการคำนวณแล้วจบ ผมมองว่านี่เป็นการแลกเปลี่ยนที่ชัดเจน: ได้ความง่ายและความเร็ว แต่ต้องรับผิดชอบในการตรวจรายละเอียดทางการเงินด้วยตัวเองมากขึ้น
เปรียบเทียบข้อเสนอโดยไม่หลงกับค่างวดต่ำ
เวลามีข้อเสนอหลายแบบ ผมจะพยายามแยกคำถามออกเป็นสองส่วน คือ “จ่ายต่อเดือนเท่าไร” และ “ต้องจ่ายรวมเท่าไรตลอดสัญญา” ตัวเลขรายเดือนช่วยดูว่างบในแต่ละเดือนรับไหวหรือไม่ ส่วนยอดรวมช่วยเตือนว่าระยะเวลาที่ยาวขึ้นอาจมีต้นทุนสะสม แม้ค่างวดดูสบายกว่า การใช้ PocketEMI Calculator จะมีประโยชน์ขึ้นเมื่อคุณกำหนดตัวเลขให้เปรียบเทียบอย่างเป็นธรรม แทนที่จะลองค่าต่างกันหลายช่องจนจำไม่ได้ว่าแต่ละผลลัพธ์มาจากอะไร
ตัวอย่างเช่น หากกำลังเลือกระหว่างสองข้อเสนอของร้าน ผมจะเริ่มจากยอดจัดและระยะเวลาที่ระบุในแต่ละข้อเสนอ แล้วค่อยแยกทดลองผลของเงินดาวน์หรือช่วงเวลาผ่อน อย่าเปลี่ยนยอดเงินต้นกับระยะเวลาไปพร้อมกันหากต้องการรู้ว่าอะไรทำให้ค่างวดต่างกัน การขยับตัวแปรทีละอย่างเป็นวิธีง่าย ๆ ที่ทำให้ผลลัพธ์อ่านความหมายได้ชัด ไม่ใช่แค่ได้ตัวเลขอีกชุดหนึ่ง
มีข้อแลกเปลี่ยนที่ควรคิดเพิ่มด้วย: เงินดาวน์สูงขึ้นอาจช่วยลดภาระรายเดือน แต่ก็ทำให้เงินสดที่เหลือสำหรับเหตุฉุกเฉินน้อยลง ผมจึงไม่มองว่าค่างวดต่ำที่สุดเป็นคำตอบที่ดีที่สุดเสมอไป ก่อนเลือกแผน ผมจะดูทั้งเงินสำรองหลังจ่ายเงินดาวน์และความยืดหยุ่นของงบในเดือนต่อ ๆ ไป เครื่องคำนวณช่วยแสดงผลของตัวเลขที่ป้อน แต่การเลือกความสมดุลยังเป็นหน้าที่ของเรา
ใครจะได้ประโยชน์จากแอปนี้มากที่สุด
กลุ่มแรกคือคนที่กำลังเปรียบเทียบการซื้อของราคาสูงและต้องการรู้ขนาดภาระรายเดือนก่อนตัดสินใจ นักเรียน นักศึกษา หรือผู้เริ่มทำงานที่กำลังเรียนรู้เรื่องสินเชื่อก็ใช้เป็นเครื่องมือทำความเข้าใจความสัมพันธ์ระหว่างเงินต้น ระยะเวลา และค่างวดได้ โดยควรมีผู้ใหญ่หรือผู้เชี่ยวชาญช่วยตรวจสัญญาเมื่อเป็นการกู้เงินจริง
กลุ่มที่สองคือผู้ขายอิสระหรือคนทำงานที่ต้องตอบคำถามลูกค้าอย่างรวดเร็วเกี่ยวกับการผ่อนสินค้า แอปช่วยสร้างตัวเลขประมาณการเบื้องต้นระหว่างสนทนาได้ แต่ไม่ควรใช้แทนใบเสนอราคาจากไฟแนนซ์ เพราะเงื่อนไขของลูกค้าแต่ละคนอาจแตกต่างกัน ทั้งเครดิต เงินดาวน์ และค่าธรรมเนียม
กลุ่มที่สามคือคนที่มีโทรศัพท์เก่าและไม่อยากติดตั้งแอปการเงินขนาดใหญ่เพื่อทำงานเล็ก ๆ การรองรับระบบตั้งแต่ 7.0 ขึ้นไปทำให้เข้าถึงได้กว้าง และราคาฟรีช่วยให้ทดลองได้โดยไม่ต้องผูกกับค่าใช้จ่ายเพิ่มเติม สำหรับการคำนวณเป็นครั้งคราว ผมคิดว่านี่เป็นจุดคุ้มค่าที่ชัดเจน
แต่ถ้าคุณต้องติดตามหนี้หลายบัญชี ทำงบประมาณรายเดือน บันทึกประวัติการชำระ หรือวิเคราะห์ยอดดอกเบี้ยตลอดสัญญา แอปนี้อาจไม่ใช่ตัวเลือกแรกของผม ผมจะเลือกสเปรดชีตหรือแอปจัดการการเงินที่ออกแบบมาเพื่อเก็บข้อมูลระยะยาวมากกว่า เพราะงานเหล่านั้นต้องการการบันทึกและเปรียบเทียบ ไม่ใช่เพียงคำตอบจากการคำนวณหนึ่งครั้ง
คนที่ไม่คุ้นกับคำศัพท์สินเชื่อควรใช้อย่างระมัดระวังเช่นกัน เครื่องมือที่ใช้ง่ายไม่ได้ทำให้ข้อเสนอทางการเงินเข้าใจง่ายโดยอัตโนมัติ หากไม่แน่ใจว่าอัตราที่ได้รับเป็นแบบใด หรือไม่รู้ว่ามีค่าใช้จ่ายใดถูกรวมไว้แล้ว ควรถามผู้ให้บริการก่อนกรอกตัวเลข การใช้แอปอย่างมีประโยชน์คือใช้เพื่อเตรียมคำถาม ไม่ใช่ใช้เพื่อข้ามขั้นตอนอ่านเงื่อนไข
การใช้งานในจังหวะตัดสินใจจริง
ลองนึกถึงการดูรถมือสองหลังเลิกงาน ผู้ขายแจ้งราคากับค่างวดโดยประมาณ แต่คุณยังไม่แน่ใจว่าตัวเลขที่พูดถึงใช้เงินดาวน์เท่าไรหรือคิดระยะเวลาผ่อนแบบไหน ผมจะไม่รีบกรอกตัวเลขจากคำบอกเล่าที่จำไม่ครบ แต่ขอรายละเอียดเงื่อนไขก่อน จดไว้ แล้วค่อยเปิดแอปเพื่อจำลองกรณีที่ตรงกับเงินดาวน์ซึ่งผมจ่ายได้จริง วิธีนี้ทำให้การสนทนาไม่ถูกนำด้วยค่างวดที่ฟังดูต่ำอย่างเดียว
ถ้าผลคำนวณออกมาอยู่ในระดับที่ดูพอรับไหว ขั้นต่อไปไม่ใช่การตัดสินใจซื้อทันที แต่คือการถามผู้ขายว่ามีค่าใช้จ่ายใดบวกเพิ่ม และขอตารางชำระเงินที่แสดงยอดจริง หากตัวเลขไม่ตรงกัน ผมจะใช้ความต่างนั้นเป็นจุดเริ่มต้นในการสอบถาม ไม่พยายามปรับข้อมูลในแอปจนได้คำตอบที่อยากเห็น นี่คือวิธีใช้เครื่องมืออย่างมีวินัย โดยไม่ปล่อยให้การคำนวณกลายเป็นการยืนยันความต้องการเดิมของเรา
สำหรับคนที่ต้องเทียบข้อเสนอในหลายวัน การถ่ายภาพหรือจดเงื่อนไขไว้ข้างผลคำนวณเป็นนิสัยที่ช่วยได้มาก เพราะตัวเลขที่จำได้มักเป็นเพียงค่างวด ไม่ใช่เงินดาวน์ อัตรา และระยะเวลาที่ทำให้เกิดค่างวดนั้น เมื่อกลับมาเปรียบเทียบ คุณจึงลดโอกาสนำผลลัพธ์คนละเงื่อนไขมาเทียบกันผิด ๆ ได้
วิธีใช้ให้ได้คำตอบที่มีประโยชน์กว่าเดิม
ก่อนเปิดแอป ผมจะรวบรวมข้อมูลจากข้อเสนอให้ครบที่สุด โดยแยกราคาสินค้า เงินดาวน์ ยอดที่ต้องกู้ ระยะเวลาผ่อน และอัตราที่ระบุไว้ อย่ารีบใช้ยอดโฆษณาที่เขียนว่าเริ่มต้น เพราะยอดนั้นอาจเป็นกรณีเงินดาวน์สูงหรือมีเงื่อนไขเฉพาะ การป้อนข้อมูลที่ไม่ตรงกับสถานการณ์จริงจะทำให้เครื่องมือคำนวณตอบคำถามผิดตั้งแต่ต้น
หลังได้ผลลัพธ์แล้ว ให้จดทั้งค่างวดที่เห็นและสมมติฐานที่ใช้ไว้ด้วย หากกลับมาเปรียบเทียบภายหลัง คุณจะรู้ว่าตัวเลขแต่ละชุดมาจากเงื่อนไขใด นี่เป็นขั้นตอนเล็ก ๆ แต่ช่วยป้องกันการจำสลับระหว่างข้อเสนอหลายรายการ โดยเฉพาะเมื่อค่างวดของแต่ละแผนใกล้เคียงกัน
ผมยังแนะนำให้เผื่อเงินสำรองก่อนสรุปว่าค่างวด “ไหว” หากค่างวดกินพื้นที่งบทั้งหมดที่เหลือในแต่ละเดือน การซื้อครั้งนั้นก็ยังเสี่ยง แม้ตัวเลขจากเครื่องคิดเลขจะดูไม่สูงก็ตาม ให้ทดลองกรณีรายได้ลดลงหรือมีค่าใช้จ่ายฉุกเฉิน แล้วดูว่าคุณยังชำระได้หรือไม่ นี่คือการนำผลจากแอปไปใช้วางแผนอย่างรับผิดชอบ
หากผลจากแอปต่างจากยอดในใบเสนอราคา อย่ารีบสรุปว่าแอปหรือผู้ให้บริการผิด ให้ตรวจว่ามีการรวมค่าธรรมเนียม ประกัน ภาษี หรือการปัดเศษไว้ตรงไหนก่อน ความคลาดเคลื่อนลักษณะนี้เป็นข้อมูลที่ควรนำไปถามต่อ และอาจช่วยให้คุณเห็นต้นทุนจริงของข้อเสนอได้ชัดกว่าการดูตัวเลขโฆษณา
รุ่นเริ่มต้นและสิ่งที่ควรจับตาต่อไป
การอยู่ที่รุ่น 1.0 ทำให้ผมมอง PocketEMI Calculator เป็นเครื่องมือรุ่นเริ่มต้นที่ควรประเมินจากงานตรงหน้า มากกว่าคาดหวังความสามารถรอบด้านจากชื่อหรือหมวดการเงินเพียงอย่างเดียว สิ่งที่ยืนยันได้ในตอนนี้คือจุดประสงค์ด้านการคำนวณอย่างง่ายและการเข้าถึงบนอุปกรณ์ที่รองรับระบบตั้งแต่ 7.0 ขึ้นไป ส่วนการพัฒนาต่อจากนี้เป็นเรื่องที่ผู้ใช้ต้องติดตาม ไม่ใช่สิ่งที่ควรสมมติว่าจะเกิดขึ้นแน่นอน
สำหรับคนที่ติดตั้งไว้แล้ว การอัปเดตในอนาคตจะน่าสนใจเป็นพิเศษหากทำให้การเปรียบเทียบเงื่อนไขหรือการตรวจสมมติฐานชัดขึ้น แต่จนกว่าจะมีการเปลี่ยนแปลงที่เห็นได้จริง ผมจะยังใช้มันในขอบเขตเดิม คือคำนวณเบื้องต้นและตรวจคำตอบกับข้อเสนอจากผู้ให้กู้ การมีรุ่นใหม่ไม่ได้ทำให้ผลคำนวณกลายเป็นการรับรองสินเชื่อ และตัวเลขจากแอปไม่ควรถูกใช้แทนเอกสารทางการ
ผู้ที่กำลังตัดสินใจติดตั้งอาจสงสัยว่าแอปนี้เหมาะกับการใช้แทนเครื่องคิดเลขทั่วไปหรือไม่ ในมุมผม ถ้าคุณคิดค่างวดเป็นครั้งคราวและต้องการเริ่มจากข้อมูลสินเชื่อโดยตรง แอปเฉพาะทางย่อมสะดวกกว่าเครื่องคิดเลขพื้นฐาน แต่ถ้าต้องคำนวณรูปแบบอื่นหรือทำบัญชีส่วนตัวด้วย เครื่องคิดเลขทั่วไปหรือสเปรดชีตอาจคุ้มกว่า เพราะทำงานได้กว้างและเก็บรายละเอียดตามวิธีของคุณ
อีกคำถามที่ควรถามตัวเองคือจะใช้ผลลัพธ์ตัดสินใจระดับไหน หากเป็นเพียงการคัดกรองว่าควรไปขอใบเสนอราคาหรือไม่ แอปมีประโยชน์ แต่หากกำลังจะลงนามในสัญญา คำตอบต้องมาจากเอกสารของผู้ให้บริการ ซึ่งระบุยอดชำระและเงื่อนไขที่ผูกพันจริง ผมมองว่าความแตกต่างนี้เป็นเส้นแบ่งที่สำคัญที่สุดระหว่างการทดลองคำนวณกับการตัดสินใจทางการเงิน
บทสรุปสำหรับการตัดสินใจติดตั้ง
โดยรวมแล้ว PocketEMI Calculator เป็นแอปการเงินฟรีที่ผมมองว่ามีคุณค่าในงานเฉพาะทางชัดเจน: ช่วยให้คุณประเมินค่างวดเบื้องต้นได้สะดวกจากมือถือ โดยไม่ต้องสร้างสูตรเองหรือเริ่มจากเครื่องมือจัดการเงินที่ซับซ้อน จุดแข็งคือความตรงประเด็น การเข้าถึงที่ไม่ต้องเสียเงิน และการรองรับระบบปฏิบัติการที่ค่อนข้างเก่า
สิ่งที่ทำให้ผมไม่แนะนำให้พึ่งพาแอปนี้เพียงอย่างเดียวคือธรรมชาติของการคำนวณสินเชื่อ ซึ่งขึ้นกับเงื่อนไขจริงมากกว่าตัวเลขไม่กี่ช่อง หากคุณใช้เพื่อคัดกรองงบ เปรียบเทียบสถานการณ์ และเตรียมคำถาม แอปทำหน้าที่ได้เหมาะสม แต่ถ้าต้องการประวัติการชำระ ตารางหนี้หลายบัญชี หรือการวิเคราะห์ต้นทุนแบบละเอียด เครื่องมือประเภทสเปรดชีตหรือแอปการเงินเต็มรูปแบบจะเหมาะกว่า
สำหรับผม คำตัดสินจึงเป็น “ควรลอง” สำหรับคนที่กำลังจะซื้อสินค้าหรือพิจารณาสินเชื่อและต้องการคำตอบอย่างรวดเร็ว โดยเฉพาะเมื่อไม่มีเหตุผลต้องจ่ายเงินเพื่อการคำนวณเบื้องต้น ใช้ผลลัพธ์เป็นเข็มทิศ ไม่ใช่สัญญาทางการเงิน หากคุณเข้าใจข้อจำกัดนี้ PocketEMI Calculator จาก Xyz Infotech ก็เป็นเครื่องมือเล็ก ๆ ที่ช่วยให้การตัดสินใจเรื่องค่างวดมีเหตุผลขึ้นได้จริง
คำถามที่พบบ่อยเกี่ยวกับ PocketEMI Calculator
PocketEMI Calculator คืออะไร และเหมาะกับใคร
PocketEMI Calculator เป็นแอปสำหรับคำนวณค่างวดสินเชื่อหรือผ่อนชำระ โดยอ้างอิงจากวงเงินกู้ อัตราดอกเบี้ย ระยะเวลาผ่อน และความถี่ในการชำระเงิน แอปนี้เหมาะกับผู้ที่กำลังเปรียบเทียบสินเชื่อบ้าน รถยนต์ สินเชื่อส่วนบุคคล หรือการผ่อนสินค้า และต้องการประเมินภาระรายเดือนเบื้องต้นก่อนตัดสินใจสมัครจริง อย่างไรก็ตาม ผลลัพธ์เป็นเพียงการประมาณการ ไม่ใช่ข้อเสนออนุมัติจากสถาบันการเงิน
PocketEMI Calculator คำนวณค่างวดได้แม่นยำแค่ไหน
ความแม่นยำของผลลัพธ์ขึ้นอยู่กับข้อมูลที่กรอกและรูปแบบการคำนวณที่เลือก เช่น เงินต้น อัตราดอกเบี้ย ระยะเวลา และวิธีคิดดอกเบี้ยแบบลดต้นลดดอกหรือแบบคงที่ หากสถาบันการเงินมีค่าธรรมเนียม ประกัน ค่าดำเนินการ หรือเงื่อนไขพิเศษ ยอดจริงอาจแตกต่างจากตัวเลขในแอป ดังนั้นควรใช้ผลลัพธ์เพื่อวางแผนและเปรียบเทียบเบื้องต้น แล้วตรวจสอบตารางผ่อนจากผู้ให้บริการอีกครั้ง
แอปสามารถคำนวณสินเชื่อประเภทใดได้บ้าง
โดยทั่วไป PocketEMI Calculator ใช้คำนวณสินเชื่อที่มีการผ่อนชำระเป็นงวด เช่น สินเชื่อบ้าน สินเชื่อรถยนต์ สินเชื่อส่วนบุคคล และการผ่อนซื้อสินค้า ผู้ใช้ควรตรวจสอบว่ารองรับรูปแบบดอกเบี้ยและความถี่การชำระที่ต้องการหรือไม่ เพราะสินเชื่อบางประเภทอาจมีการคิดดอกเบี้ยไม่เหมือนกัน รวมถึงอาจมีค่าธรรมเนียมและเงื่อนไขเฉพาะที่เครื่องคิดเลขไม่ได้รวมไว้โดยอัตโนมัติ
PocketEMI Calculator ต้องเชื่อมต่ออินเทอร์เน็ตหรือไม่ และปลอดภัยหรือเปล่า
การใช้งานเครื่องคิดเลขพื้นฐานมักไม่จำเป็นต้องเชื่อมต่ออินเทอร์เน็ต หากการคำนวณเกิดขึ้นภายในอุปกรณ์ อย่างไรก็ตาม ฟีเจอร์บางอย่าง เช่น โฆษณา การอัปเดต หรือการซิงค์ข้อมูล อาจต้องใช้อินเทอร์เน็ต ก่อนดาวน์โหลดควรตรวจสอบสิทธิ์ที่แอปร้องขอ นโยบายความเป็นส่วนตัว และรีวิวจากผู้ใช้ หลีกเลี่ยงการกรอกข้อมูลสำคัญ เช่น รหัสผ่าน เลขบัตรประชาชน หรือข้อมูลบัญชีธนาคาร หากแอปไม่มีความจำเป็นต้องใช้
ก่อนใช้ PocketEMI Calculator ควรเตรียมข้อมูลอะไรบ้าง
เพื่อให้การประเมินค่างวดใกล้เคียงความเป็นจริง ควรเตรียมวงเงินกู้หรือราคาสินค้า เงินดาวน์ จำนวนเงินที่ต้องการกู้ อัตราดอกเบี้ย ระยะเวลาผ่อน และกำหนดการชำระเงิน นอกจากนี้ควรทราบว่าดอกเบี้ยเป็นแบบคงที่หรือลดต้นลดดอก รวมถึงค่าธรรมเนียม ประกัน และค่าใช้จ่ายอื่น ๆ การกรอกข้อมูลอย่างละเอียดจะช่วยให้เปรียบเทียบทางเลือกได้ดีขึ้น แต่ยังควรยืนยันตัวเลขกับสถาบันการเงินก่อนทำสัญญา


