
Money Tracker - Budget Planner
รีวิว 4.5หมวดหมู่ การเงินยอดดาวน์โหลด1.00M
ภาพหน้าจอ
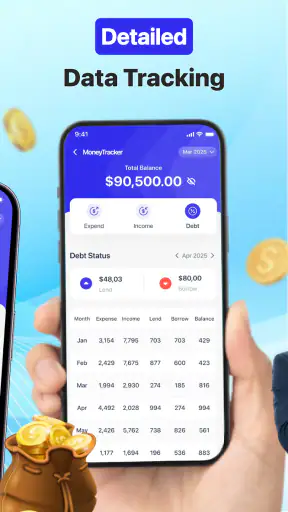
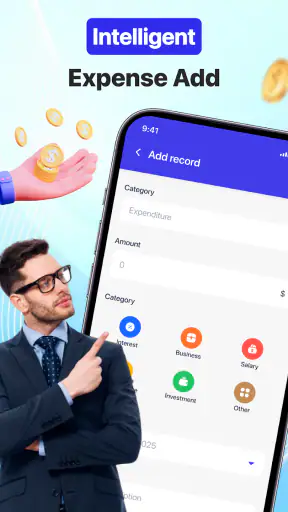
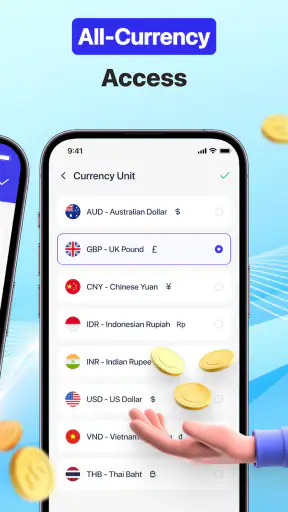
ดาวน์โหลด
ดาวน์โหลดบนGoogle Playดาวน์โหลดบนApp Storeดาวน์โหลดไฟล์ APKข้อดี
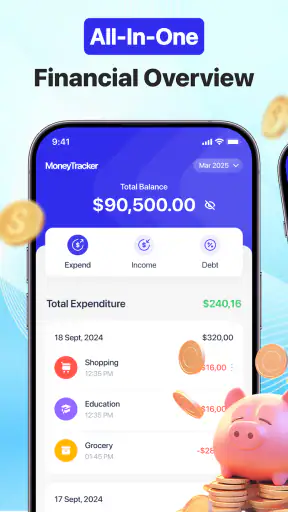
- บันทึกรายรับรายจ่ายได้รวดเร็วและจัดหมวดหมู่เป็นระเบียบ
- ช่วยติดตามงบประมาณและมองเห็นพฤติกรรมการใช้เงินชัดเจน
- รองรับการตั้งเป้าหมายทางการเงินเพื่อวางแผนเก็บออม
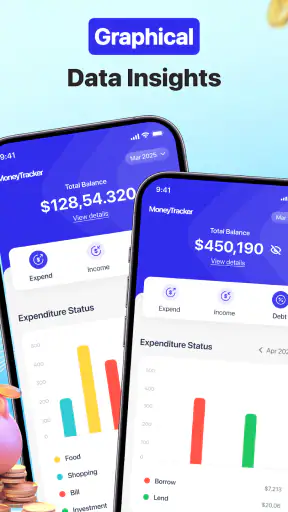
- สรุปข้อมูลเป็นกราฟ ทำให้ตรวจสอบสถานะการเงินได้ง่าย
- เหมาะกับผู้เริ่มต้น เพราะการใช้งานไม่ซับซ้อน
ข้อเสีย
- ฟีเจอร์ขั้นสูงบางส่วนอาจต้องสมัครสมาชิกแบบเสียเงิน
- การกรอกข้อมูลด้วยตนเองอาจใช้เวลาหากมีรายการจำนวนมาก
- ตัวเลือกการปรับแต่งรายงานอาจยังไม่ละเอียดสำหรับผู้ใช้จริงจัง
- ไม่มีการเชื่อมต่อบัญชีธนาคารในบางภูมิภาคหรือบางแพลตฟอร์ม
- โฆษณาอาจรบกวนการใช้งานในเวอร์ชันฟรี
 วิเคราะห์โดย Appcracy
สิ่งที่ผมอยากรู้ก่อนติดตั้งแอปจัดการเงินไม่ใช่แค่ว่ามีเครื่องมืออะไรบ้าง แต่คือเมื่อผ่านความตื่นเต้นในสัปดาห์แรกไปแล้ว ผมจะยังเปิดมันอยู่หรือไม่ Money Tracker - Budget Planner เป็นแอปการเงินส่วนบุคคลจาก CHEF HUN. LTD ที่วางตัวเป็นสมุดช่วยดูงบ บิล และรายจ่ายในชีวิตประจำวัน ผมมองว่าแนวทางนี้มีประโยชน์กับคนที่อยากเลิกเดาว่าเงินหายไปไหน แต่คุณค่าระยะยาวขึ้นอยู่กับว่าการบันทึกจะเข้ากับกิจวัตรจริงแค่ไหน
ผมจะทดลองใช้โดยไม่เริ่มจากการกรอกข้อมูลย้อนหลังทั้งหมด แต่เลือกค่าใช้จ่ายและบิลที่กระทบชีวิตประจำวันก่อน วิธีนี้ช่วยให้เห็นเร็วว่าแอปช่วยให้ตัดสินใจได้ดีขึ้นหรือแค่เพิ่มงานอีกอย่างหนึ่งในแต่ละวัน หากคุณต้องการระบบที่ทำงานแทนทั้งหมด การติดตามด้วยตัวเองอาจไม่ใช่จุดเริ่มที่เหมาะ แต่ถ้าคุณอยากเห็นความเชื่อมโยงระหว่างการใช้เงินกับแผนรายเดือน การลงมือบันทึกเองอาจทำให้สังเกตพฤติกรรมได้ชัดขึ้น
สัปดาห์แรก: เริ่มเล็กเพื่อไม่ให้เลิกกลางทาง
ในช่วงเริ่มต้น ผมจะตั้งหมวดหมู่ให้น้อยและเข้าใจตรงกัน เช่น ของจำเป็น ค่าใช้จ่ายที่ปรับได้ และเงินที่ตั้งใจเก็บ แล้วบันทึกเฉพาะรายการใหม่ตั้งแต่วันนั้นเป็นต้นไป ไม่ต้องเสียเวลาตามหารายจ่ายเก่าทุกบาท การตั้งต้นแบบนี้ทำให้ข้อมูลเริ่มมีประโยชน์โดยไม่สร้างความรู้สึกว่าต้องทำบัญชีให้สมบูรณ์ก่อนถึงจะใช้ได้
สิ่งที่คนมักอยากรู้คือควรบันทึกทุกอย่างทันทีหรือรอทำทีเดียวตอนเย็น ผมเลือกบันทึกใกล้เวลาที่จ่าย โดยเฉพาะเงินสดและรายการเล็ก ๆ เพราะจำง่ายกว่าและลดโอกาสที่ยอดจะตกหล่น หากวันไหนยุ่งมาก การจดสั้น ๆ ไว้แล้วค่อยจัดหมวดในช่วงทบทวนก็เป็นทางสายกลางที่ดีกว่าปล่อยให้จำเอาเองจนสุดสัปดาห์
การใช้งานสัปดาห์แรกยังเป็นช่วงทดสอบหมวดหมู่ด้วย หากต้องหยุดคิดทุกครั้งว่ารายการหนึ่งควรอยู่ตรงไหน นั่นเป็นสัญญาณว่าหมวดอาจละเอียดเกินไป ผมจะรวมหมวดที่ใกล้กันก่อน แล้วค่อยแยกเฉพาะเมื่อการแยกนั้นช่วยตัดสินใจได้จริง เช่น แยกค่าเดินทางจากค่าใช้จ่ายทั่วไปเมื่อจำเป็นต้องรู้ว่าการเดินทางเป็นส่วนที่ปรับลดได้หรือไม่
คุณค่ารายเดือนอยู่ที่การตัดสินใจ ไม่ใช่ยอดสวย
เมื่อมีข้อมูลต่อเนื่อง คุณค่าของการติดตามเงินจะเปลี่ยนจากการจดรายการเป็นการเลือกว่าจะทำอะไรต่อ สำหรับคนทำงานที่มีรายได้เข้าต้นเดือน ผมจะกันเงินสำหรับภาระประจำและค่าใช้จ่ายจำเป็นก่อน จากนั้นตรวจระหว่างเดือนว่ารายจ่ายที่เลือกได้ยังอยู่ในระดับที่รับไหวหรือไม่ การดูแนวโน้มก่อนสิ้นเดือนมีประโยชน์กว่าการเห็นยอดเกินหลังจากใช้เงินไปแล้ว
ตัวอย่างที่พบได้ง่ายคือวันที่ซื้ออาหารกลางวันและเดินทางกลับบ้าน หากจดรายการย่อยไว้เป็นประจำ คุณอาจเห็นว่าค่าใช้จ่ายบางอย่างเกิดถี่กว่าที่คิด นั่นไม่ได้หมายความว่าต้องตัดทุกอย่างทันที แต่อาจช่วยให้เลือกวันนำอาหารไปเองหรือเปลี่ยนแผนบางมื้อได้อย่างตั้งใจ จุดที่ผมให้ความสำคัญคือใช้ข้อมูลเพื่อปรับพฤติกรรมเพียงหนึ่งเรื่องในแต่ละครั้ง ไม่ใช่ตั้งกฎเข้มจนอยู่ได้ไม่กี่วัน
เรื่องที่น่าอ่านต่อ
สำหรับคนรายได้ไม่แน่นอน การวางแผนจากรายรับที่ได้รับแล้วมักปลอดภัยกว่าการใช้งบจากเงินที่คาดว่าจะเข้า ผมจะจัดลำดับค่าใช้จ่ายจำเป็นและบิลก่อน แล้วค่อยพิจารณาส่วนที่เหลือ วิธีนี้ช่วยลดความเสี่ยงจากการใช้เงินล่วงหน้าเกินกำลัง แม้แอปจะช่วยจัดระเบียบข้อมูล แต่การตัดสินใจเรื่องเงินสำรองยังต้องอาศัยความระมัดระวังของผู้ใช้เอง
ทำให้การดูแลข้อมูลเป็นนิสัยที่ไม่กินแรง
ภาระหลักของแอปที่ต้องบันทึกเองคือความต่อเนื่อง ไม่ใช่ความยากของรายการใดรายการหนึ่ง ถ้าขาดไปหลายวัน การย้อนจำทั้งจำนวนและหมวดหมู่อาจทำให้ข้อมูลไม่น่าเชื่อถือ ผมแนะนำให้ผูกการตรวจรายการเข้ากับกิจวัตรที่มีอยู่แล้ว เช่น ดูบิลหลังตรวจปฏิทินประจำสัปดาห์ หรือทบทวนรายจ่ายก่อนวางแผนซื้อของครั้งถัดไป การทำเป็นช่วงสั้น ๆ ช่วยให้ไม่รู้สึกเหมือนต้องนั่งทำบัญชีทั้งเดือน
อีกวิธีลดงานคือแยกการบันทึกกับการวิเคราะห์ออกจากกัน ตอนจ่ายเงินให้บันทึกข้อมูลเท่าที่จำเป็นก่อน แล้วค่อยใช้เวลาทบทวนเพื่อดูว่ามีอะไรผิดปกติหรือควรปรับ ไม่ต้องตัดสินว่าทุกรายการเป็นการใช้จ่ายที่ดีหรือไม่ดีทันที วิธีนี้ช่วยให้การบันทึกเป็นกลางและไม่กลายเป็นการตำหนิตัวเอง
ถ้าใช้ร่วมกับคนในบ้าน ควรตกลงกันให้ชัดว่าใครเป็นผู้บันทึกบิลหรือรายจ่ายส่วนกลาง และจะจัดรายการแบบใด การแบ่งหน้าที่ไม่ชัดอาจทำให้มีทั้งรายการซ้ำและรายการขาด แม้เครื่องมือจะรวมข้อมูลไว้ที่เดียวได้ก็ตาม สำหรับการเงินส่วนตัวคนเดียว ภาระจัดการง่ายกว่า แต่ก็ยังต้องเลือกเวลาทบทวนที่ทำได้จริง ไม่ใช่แผนที่ตั้งไว้แล้วไม่มีใครทำตาม
เมื่อความสะดวกเริ่มกลายเป็นความเหนื่อย
แหล่งความเหนื่อยที่ผมระวังคือการพยายามทำให้ทุกตัวเลขสมบูรณ์แบบ ผู้ใช้บางคนอาจใช้เวลาปรับหมวดหรือย้อนกรอกข้อมูลมากกว่าการคิดว่าจะเปลี่ยนอะไรจากข้อมูลนั้น หากการบันทึกเริ่มกินเวลาหรือทำให้รู้สึกผิดทุกครั้งที่ใช้เงิน ควรลดรายละเอียดและกลับไปติดตามเฉพาะสิ่งที่ช่วยควบคุมงบได้จริง
อีกจุดที่อาจทำให้หมดแรงคือความคาดหวังว่าแอปจะทำให้ประหยัดได้เอง การเห็นรายจ่ายชัดขึ้นเป็นเพียงข้อมูลตั้งต้น หากไม่มีการเปลี่ยนแผน เช่น ลดรายการที่ไม่จำเป็นหรือกันเงินสำหรับบิลก่อน ภาพรวมอาจดีขึ้นโดยที่ยอดเงินจริงไม่เปลี่ยน การใช้แอปจึงเหมาะกับคนที่พร้อมนำข้อมูลไปทำอะไรต่อ มากกว่าคนที่ต้องการผลลัพธ์อัตโนมัติโดยไม่ปรับกิจวัตร
ผู้ที่มีบัญชีและบัตรหลายแห่งและต้องการให้รายการเข้ามาเอง อาจเลือกเครื่องมือที่เน้นการเชื่อมข้อมูลแทน แต่ควรชั่งน้ำหนักระหว่างความสะดวกกับการต้องตรวจความถูกต้องของรายการ ส่วนคนที่ชอบควบคุมทุกสูตรและสร้างรายงานเองอาจสบายใจกับสเปรดชีตมากกว่า ข้อแลกเปลี่ยนคือทั้งสองทางเลือกมีภาระของตัวเอง: ระบบอัตโนมัติต้องตรวจข้อมูล ส่วนสเปรดชีตต้องดูแลโครงสร้างและสูตร
ก่อนเลือกใช้ ควรตัดสินจากวิธีจัดการเงินของคุณ
เกณฑ์แรกที่ผมใช้ตัดสินแอปประเภทนี้คือความละเอียดที่ต้องการ หากคุณเพียงอยากบันทึกรายรับรายจ่าย แยกค่าอาหาร ค่าเดินทาง ค่าใช้จ่ายในบ้าน และดูภาพรวมรายเดือน แอปที่รวมงบประมาณกับการติดตามบิลไว้ด้วยกันจะสะดวกกว่าการจดในกระดาษหลายหน้า Money Tracker - Budget Planner จึงมีแนวทางที่ตรงกับคนซึ่งต้องการศูนย์กลางสำหรับเรื่องเงินประจำวัน
เกณฑ์ต่อมาคือความสม่ำเสมอในการใช้งาน แอปการเงินที่ดีสำหรับผมไม่จำเป็นต้องมีเครื่องมือมากที่สุด แต่ต้องทำให้การบันทึกรายการไม่รู้สึกเป็นภาระ ถ้าคุณเปิดแอปหลังซื้อกาแฟ จ่ายค่าเดินทาง หรือชำระบิล แล้วจัดรายการได้ทันที คุณมีโอกาสเห็นนิสัยการใช้เงินจริงมากกว่าการมานั่งนึกย้อนหลังตอนสิ้นเดือน
อีกเรื่องที่ควรคิดคือคุณต้องการระบบอัตโนมัติระดับไหน แอปการเงินบางกลุ่มเน้นเชื่อมต่อบัญชีหรือบัตรเพื่อดึงรายการให้เอง ขณะที่แอปอย่าง Money Tracker - Budget Planner เหมาะกับคนที่ต้องการมีส่วนร่วมกับการบันทึกและตรวจสอบรายการด้วยตัวเองมากกว่า ข้อแลกเปลี่ยนนี้สำคัญ เพราะความสะดวกของระบบอัตโนมัติอาจมาพร้อมขั้นตอนตั้งค่าและการพึ่งพาบริการภายนอก ส่วนการบันทึกเองให้การควบคุมที่ชัดเจน แต่ต้องมีวินัย
ผมยังมองเรื่องความเหมาะสมกับอุปกรณ์ด้วย แอปนี้รองรับระบบปฏิบัติการตั้งแต่ Android 7.0 จึงเข้าถึงผู้ใช้โทรศัพท์รุ่นเก่าหลายกลุ่มได้ ไม่จำเป็นต้องมีเครื่องรุ่นใหม่เพื่อเริ่มจัดงบประมาณ และด้วยการให้บริการแบบฟรี การทดลองใช้จึงมีความเสี่ยงด้านค่าใช้จ่ายต่ำ เหมาะกับนักเรียน นักศึกษา คนเริ่มทำงาน หรือครอบครัวที่อยากให้สมาชิกเริ่มบันทึกเงินของตัวเอง
สิ่งที่ผมดูจากการใช้งานจริง
ผมจะไม่เริ่มจากการสร้างงบที่ละเอียดจนเกินไป แต่แบ่งเงินเป็นกลุ่มที่ตัดสินใจได้ง่าย เช่น ค่าใช้จ่ายจำเป็น ค่าใช้จ่ายยืดหยุ่น และเงินเก็บ จากนั้นจึงใช้การติดตามรายการเพื่อดูว่ากลุ่มใดเริ่มบานปลาย วิธีนี้ทำให้แอปไม่กลายเป็นเพียงที่เก็บตัวเลข เพราะทุกการบันทึกมีความหมายต่อการตัดสินใจครั้งถัดไป
เคล็ดลับที่มีประโยชน์คืออย่ารอให้สิ้นเดือนแล้วค่อยตรวจรายการ ผมแนะนำให้กำหนดช่วงสั้น ๆ ระหว่างสัปดาห์เพื่อดูรายการที่บันทึกไว้ หากพบว่าค่าใช้จ่ายเล็ก ๆ เกิดซ้ำหลายครั้ง ให้ปรับพฤติกรรมตั้งแต่ยังมีเวลาเหลือ วิธีนี้ใช้ประโยชน์จากการติดตามการใช้จ่ายได้ดีกว่าการเปิดดูยอดรวมแบบผ่าน ๆ
จุดที่ Money Tracker - Budget Planner ทำได้เหมาะกับชีวิตประจำวัน
จุดแข็งที่สุดของแอปคือการรวมงานที่คนทั่วไปต้องทำเกี่ยวกับเงินไว้ในแนวคิดเดียว ทั้งการวางงบประมาณ การติดตามบิล การตรวจรายจ่าย และการพยายามประหยัดเงิน ผมชอบมุมมองนี้เพราะปัญหาทางการเงินในชีวิตจริงมักไม่ได้เกิดจากเรื่องเดียว บางคนไม่ได้ใช้เงินฟุ่มเฟือยมาก แต่ลืมบิล บางคนมีรายได้พอสมควรแต่ไม่มีงบสำหรับค่าใช้จ่ายที่เกิดซ้ำ
ลองนึกถึงสถานการณ์ของคนทำงานที่ได้รับเงินช่วงต้นเดือน เขาอาจตั้งงบสำหรับค่าเดินทางและอาหารไว้ก่อน บันทึกบิลบ้านที่ต้องจ่ายเป็นประจำ แล้วค่อยตรวจรายการหลังผ่านไปหนึ่งสัปดาห์ หากพบว่าค่าอาหารกลางวันใช้เกินกว่าที่คิด ก็ยังสามารถลดค่าใช้จ่ายในวันที่เหลือได้ นี่คือประโยชน์ที่จับต้องได้ของการใช้แอปติดตามเงิน: ไม่ได้ทำให้เงินเพิ่มขึ้นทันที แต่ช่วยให้การตัดสินใจเกิดขึ้นก่อนเงินจะหายไปหมด
ผมยังเห็นประโยชน์กับคนที่มีรายรับไม่เท่ากันในแต่ละเดือน เช่น ผู้ทำงานอิสระหรือรับงานเป็นรอบ ๆ การแบ่งงบตามค่าใช้จ่ายจำเป็นก่อน แล้วค่อยจัดสรรส่วนที่เหลือ จะปลอดภัยกว่าการตั้งเป้าใช้เงินจากรายรับที่ยังไม่แน่นอน แอปช่วยให้คุณมองรายการต่าง ๆ เป็นกลุ่มและทบทวนแผนได้ง่ายขึ้น แทนที่จะพึ่งความจำหรือยอดเงินในบัญชีเพียงอย่างเดียว
สำหรับคนที่มีบิลหลายประเภท การแยกบิลออกจากรายจ่ายทั่วไปก็มีคุณค่าในเชิงพฤติกรรม ผมมักแนะนำให้คิดว่าบิลคือเงินที่ถูกจองไว้แล้ว ไม่ใช่เงินที่ยังใช้ได้ การมองแบบนี้ช่วยป้องกันการนำเงินสำหรับภาระประจำไปใช้กับการซื้อของตามใจ เมื่อใช้แอปอย่างต่อเนื่อง รายการที่เกิดซ้ำจะช่วยให้คุณเห็นภาระประจำได้ชัดกว่าการดูยอดรวมในบัญชี
เทคนิคใช้แอปให้ได้ผลกว่าการจดรายจ่ายเฉย ๆ
เทคนิคแรกคือบันทึกรายการทันทีที่ทำได้ โดยเฉพาะรายจ่ายเล็ก ๆ ที่มักถูกลืม รายการเหล่านี้อาจไม่ดูสำคัญทีละรายการ แต่เมื่อรวมกันแล้วทำให้แผนรายเดือนคลาดเคลื่อน การบันทึกใกล้เวลาที่ใช้เงินจริงยังช่วยลดการเดาและทำให้หมวดหมู่มีความสม่ำเสมอ
เทคนิคที่สองคือใช้บิลเป็นจุดตรวจงบ ไม่ใช่แค่เครื่องเตือนความจำ เมื่อบิลกำลังจะถึงกำหนด ให้ตรวจพร้อมกันว่าหมวดรายจ่ายอื่นในช่วงนั้นเหลือเท่าไร หากเงินตึง คุณจะได้เลื่อนการซื้อที่ไม่จำเป็นก่อน ไม่ใช่รอให้การชำระบิลกลายเป็นปัญหา
เทคนิคที่สามคือทบทวนงบตามความจริง ไม่ใช่ลงโทษตัวเองด้วยเป้าที่ทำไม่ได้ หากคุณตั้งงบอาหารต่ำเกินไปทุกเดือนแล้วต้องแก้รายการซ้ำ ๆ ปัญหาอาจอยู่ที่การตั้งงบ ไม่ใช่ความล้มเหลวของผู้ใช้ การปรับงบให้ตรงกับชีวิตจริง แล้วค่อยลดทีละน้อย มักทำให้ใช้งานต่อเนื่องได้ดีกว่า
อีกแนวทางหนึ่งคือแยก “ค่าใช้จ่ายที่เลือกได้” ออกจาก “ค่าใช้จ่ายที่เลี่ยงไม่ได้” ให้ชัดเจน ค่าเช่า ค่าเดินทางไปทำงาน และบิลประจำไม่ควรถูกนำไปวิเคราะห์แบบเดียวกับการสั่งอาหารหรือซื้อของเล่น การแบ่งเช่นนี้ช่วยให้คุณรู้ว่าควรปรับตรงไหนเมื่อจำเป็นต้องลดการใช้เงิน
สิ่งที่ควรรู้เกี่ยวกับความสะดวกและความยุ่งยาก
การบันทึกด้วยตัวเองมีข้อดีตรงที่คุณเห็นทุกการเคลื่อนไหว แต่ก็เป็นภาระที่ต้องยอมรับ หากคุณไม่บันทึกเงินสด รายจ่ายย่อย หรือการจ่ายผ่านช่องทางต่าง ๆ อย่างสม่ำเสมอ ภาพรวมที่เห็นในแอปอาจไม่ตรงกับความจริง ผมจึงไม่แนะนำให้ใช้แอปนี้แบบเปิดเดือนละครั้งแล้วหวังให้ข้อมูลช่วยวิเคราะห์ได้ครบ
ผู้ใช้ที่ต้องการการซิงก์รายการจากหลายบัญชีแบบอัตโนมัติอาจรู้สึกว่ากระบวนการของแอปนี้ไม่ตอบโจทย์เท่าเครื่องมือการเงินที่ออกแบบมาเพื่อเชื่อมข้อมูลโดยเฉพาะ ในทางกลับกัน คนที่ไม่อยากผูกข้อมูลทางการเงินกับบริการหลายแห่งอาจชอบการควบคุมด้วยตนเองมากกว่า นี่ไม่ใช่ข้อดีหรือข้อเสียแบบตายตัว แต่เป็นเรื่องของระดับความสะดวกที่คุณยอมแลกกับการควบคุม
ด้านการเริ่มต้นใช้งาน ผมแนะนำให้เริ่มจากข้อมูลปัจจุบัน ไม่จำเป็นต้องย้อนกรอกทุกธุรกรรมในอดีตจนหมด เพราะจะทำให้รู้สึกเหนื่อยก่อนเห็นประโยชน์ ให้ตั้งงบของรอบปัจจุบัน เพิ่มบิลที่กำลังจะมาถึง และเริ่มบันทึกตั้งแต่วันนี้ หลังจากใช้งานไปสักระยะจึงค่อยปรับหมวดหมู่ให้เข้ากับชีวิตของคุณ
เมื่อแอปอื่นอาจเหมาะกว่า และต้นทุนของการเปลี่ยนวิธี
หากคุณต้องการทำบัญชีสำหรับธุรกิจ แยกภาษี จัดการใบแจ้งหนี้ หรือทำงานร่วมกับนักบัญชี Money Tracker - Budget Planner อาจไม่ใช่ตัวเลือกแรกที่ผมจะเสนอ เพราะโจทย์เหล่านั้นต้องการเครื่องมือเฉพาะทางมากกว่าการติดตามการเงินส่วนบุคคล สำหรับคนที่มีพอร์ตลงทุนหลายประเภทและต้องการวิเคราะห์ผลตอบแทนโดยละเอียด แอปด้านการลงทุนหรือสเปรดชีตก็อาจเหมาะกว่า
ในอีกด้านหนึ่ง ถ้าคุณเป็นคนที่ไม่ต้องการกรอกข้อมูลเองเลย แอปที่เชื่อมข้อมูลธุรกรรมอัตโนมัติอาจประหยัดเวลาได้มากกว่า แต่ควรยอมรับว่าคุณจะต้องเรียนรู้การตรวจสอบรายการที่จัดหมวดหมู่ผิดหรือรายการที่เข้ามาซ้ำ ระบบอัตโนมัติไม่ได้แปลว่าถูกต้องเสมอไป เพียงย้ายภาระจากการกรอกข้อมูลไปเป็นการตรวจข้อมูล
คนที่ชอบวิเคราะห์เองทุกอย่างอาจเลือกสเปรดชีต เพราะปรับสูตร ตาราง และมุมมองได้อิสระกว่า อย่างไรก็ตาม สเปรดชีตต้องใช้เวลาออกแบบและดูแล หากคุณเปิดไฟล์ไม่บ่อยหรือไม่ถนัดสูตร การมีแอปการเงินที่ออกแบบมาเพื่อการบันทึกประจำวันอาจทำให้เริ่มได้ง่ายกว่า
ต้นทุนของการเปลี่ยนมาใช้แอปไม่ได้มีแค่เรื่องเงิน แต่รวมถึงเวลาตั้งต้นและนิสัยการใช้งานด้วย คุณต้องตัดสินใจว่าจะใช้หมวดหมู่ใด จะบันทึกเงินสดอย่างไร และจะตรวจงบเมื่อไร ผมมองว่าการเริ่มแบบเล็ก ๆ ลดต้นทุนนี้ได้มากที่สุด ตั้งเพียงหมวดหลักและบิลสำคัญก่อน แล้วค่อยเพิ่มรายละเอียดเมื่อคุณรู้ว่าข้อมูลใดจำเป็นจริง
ถ้าคุณย้ายจากกระดาษมาใช้แอป ความเปลี่ยนแปลงที่เห็นชัดคือการค้นหาและทบทวนรายการทำได้เป็นระบบกว่า แต่คุณอาจเสียความรู้สึกเรียบง่ายของการเขียนด้วยมือ หากย้ายจากสเปรดชีต คุณอาจได้ความคล่องตัวในชีวิตประจำวัน แต่ต้องยอมลดความยืดหยุ่นด้านสูตรและการปรับแต่ง ส่วนคนที่ย้ายจากแอปอัตโนมัติอาจต้องใช้วินัยเพิ่มขึ้นเพื่อให้ข้อมูลไม่ขาดช่วง
เหมาะกับใคร และใครควรข้ามไปก่อน
ผมแนะนำแอปนี้กับคนที่อยากเห็นพฤติกรรมการใช้เงินของตัวเองอย่างจริงจัง แต่ไม่ต้องการเริ่มจากระบบบัญชีที่ซับซ้อน เหมาะกับผู้เริ่มทำงบประมาณ คนที่มักลืมบิล ผู้มีรายรับหลายทาง และคนที่อยากลดรายจ่ายโดยเริ่มจากการรู้ว่าตัวเองใช้เงินกับอะไร
มันยังเหมาะกับคนที่ต้องการใช้เครื่องมือฟรีเพื่อทดลองสร้างนิสัยทางการเงินก่อน การไม่มีค่าใช้จ่ายเริ่มต้นทำให้คุณสามารถลองใช้ต่อเนื่องและดูว่าการบันทึกด้วยตัวเองเข้ากับชีวิตหรือไม่ โดยไม่ต้องตัดสินใจซื้อบริการล่วงหน้า
แต่ผมจะไม่แนะนำให้ผู้ใช้ที่ต้องการระบบลงทุนเชิงลึก ระบบบัญชีธุรกิจ หรือการดึงรายการจากทุกบัญชีแบบอัตโนมัติเลือกแอปนี้เป็นเครื่องมือหลัก หากคุณรู้ตั้งแต่แรกว่าต้องการรายงานทางการเงินระดับมืออาชีพ การเริ่มจากแอปเฉพาะทางจะลดการย้ายข้อมูลในภายหลัง
สำหรับครอบครัวที่ต้องการแชร์งบร่วมกัน ผมแนะนำให้ตกลงวิธีบันทึกก่อนเริ่ม เช่น ใครรับผิดชอบรายการบิล ใครตรวจรายจ่าย และจะใช้หมวดหมู่เดียวกันอย่างไร หากแต่ละคนบันทึกไม่เหมือนกัน ข้อมูลจะอ่านยากไม่ว่าแอปจะดีเพียงใด
บทสรุปสำหรับการตัดสินใจ
Money Tracker - Budget Planner เป็นแอปการเงินส่วนบุคคลที่มีแนวทางชัดเจน: ช่วยให้คุณวางงบ ติดตามบิล และมองการใช้จ่ายในชีวิตประจำวันเป็นภาพเดียวกัน ผมเห็นว่าคุณค่าหลักไม่ได้อยู่ที่การทำให้การเงินดูซับซ้อน แต่เป็นการทำให้เรื่องที่มักถูกเลื่อนออกไป เช่น การตรวจรายจ่ายและการเตรียมเงินสำหรับบิล กลายเป็นงานที่ทำซ้ำได้
แอปมีคะแนนเฉลี่ย 4.5 จากผู้ให้คะแนนราว 500 คน และมียอดติดตั้งมากกว่าหนึ่งล้านครั้ง ตัวเลขนี้สะท้อนว่ามีผู้ใช้จำนวนมากสนใจแนวทางของแอป แต่สำหรับผม สิ่งสำคัญกว่าคะแนนคือความเข้ากับนิสัยของคุณ หากคุณพร้อมบันทึกรายการเองและต้องการเครื่องมือเรียบง่าย แอปนี้มีโอกาสช่วยได้จริง
เวอร์ชันปัจจุบันคือ 1.2.4 และจัดอยู่ในระดับเนื้อหาสำหรับผู้ใช้อายุสามปีขึ้นไป ส่วนการเปิดให้ใช้งานฟรีช่วยให้การทดลองเริ่มต้นทำได้ง่าย ผมแนะนำให้ใช้ช่วงแรกเพื่อสร้างงบจากค่าใช้จ่ายจริง ไม่ใช่ตั้งเป้าสวย ๆ แล้วไม่กลับมาตรวจ จากนั้นให้ดูทุกสัปดาห์ว่าหมวดใดเกินแผนและปรับทีละจุด
คำแนะนำสุดท้ายของผมคือ เลือกแอปนี้ถ้าคุณต้องการความชัดเจนและพร้อมมีส่วนร่วมกับข้อมูลของตัวเอง แต่ถ้าความต้องการหลักคือความอัตโนมัติ การบัญชีธุรกิจ หรือการวิเคราะห์การลงทุนโดยละเอียด ตัวเลือกเฉพาะทางจะเหมาะกว่า โดยรวมแล้ว Money Tracker - Budget Planner เป็นจุดเริ่มต้นที่ดีสำหรับคนซึ่งอยากเปลี่ยนจากการเดายอดเงินมาเป็นการตัดสินใจจากรายการที่มองเห็นได้จริง
คำถามที่พบบ่อยเกี่ยวกับ Money Tracker - Budget Planner
Money Tracker - Budget Planner คืออะไร และเหมาะกับใคร?
Money Tracker - Budget Planner เป็นแอปสำหรับบันทึกรายรับรายจ่าย วางแผนงบประมาณ และติดตามพฤติกรรมการใช้เงินในชีวิตประจำวัน จากการทดลองใช้งาน จุดเด่นคือการจัดหมวดหมู่รายการได้ค่อนข้างเป็นระบบ เหมาะกับนักเรียน นักศึกษา คนทำงาน หรือครอบครัวที่ต้องการเห็นภาพรวมทางการเงินชัดเจน อย่างไรก็ตาม ผู้ใช้ควรตรวจสอบฟีเจอร์และเงื่อนไขของเวอร์ชันล่าสุดก่อนดาวน์โหลด เพราะบางความสามารถอาจแตกต่างกันตามระบบปฏิบัติการหรือแพ็กเกจที่เลือกใช้
แอปนี้สามารถบันทึกรายรับและรายจ่ายได้อย่างไร?
ผู้ใช้สามารถเพิ่มรายการเงินเข้าและเงินออก พร้อมระบุจำนวนเงิน วันที่ หมวดหมู่ และหมายเหตุเพิ่มเติมได้ การแยกค่าใช้จ่าย เช่น อาหาร การเดินทาง บิลรายเดือน หรือความบันเทิง ช่วยให้วิเคราะห์ได้ว่าเงินถูกใช้ไปกับเรื่องใดมากที่สุด จากที่ได้ลองใช้งาน การบันทึกทันทีหลังทำธุรกรรมจะช่วยลดโอกาสลืมข้อมูล และทำให้รายงานงบประมาณมีความแม่นยำมากกว่าการรวบรวมรายการไว้กรอกภายหลัง
Money Tracker - Budget Planner มีฟีเจอร์วางแผนงบประมาณหรือไม่?
แอปมีแนวคิดหลักที่ช่วยให้ผู้ใช้กำหนดงบประมาณและติดตามการใช้จ่ายเทียบกับวงเงินที่ตั้งไว้ ผู้ใช้สามารถวางแผนตามหมวดหมู่หรือรอบเวลา เช่น รายวัน รายสัปดาห์ หรือรายเดือน เพื่อควบคุมค่าใช้จ่ายได้ดีขึ้น ฟีเจอร์ลักษณะนี้มีประโยชน์สำหรับผู้ที่มักใช้เงินเกินแผน แต่ควรตรวจสอบรายละเอียดในหน้าดาวน์โหลดอีกครั้งว่าเวอร์ชันที่ติดตั้งรองรับการแจ้งเตือน รายงานเชิงลึก หรือการตั้งงบประมาณหลายรูปแบบหรือไม่
ข้อมูลทางการเงินที่บันทึกไว้ปลอดภัยแค่ไหน?
เนื่องจากข้อมูลในแอปอาจเกี่ยวข้องกับรายได้ ค่าใช้จ่าย และรูปแบบการใช้เงิน ผู้ใช้ควรอ่านนโยบายความเป็นส่วนตัวและตรวจสอบสิทธิ์ที่แอปร้องขอก่อนเริ่มใช้งาน ไม่ควรกรอกข้อมูลสำคัญเกินความจำเป็น เช่น รหัสผ่านธนาคารหรือหมายเลขบัตรเครดิต หากแอปรองรับการล็อกด้วยรหัสหรือไบโอเมตริกซ์ ควรเปิดใช้งานเพื่อเพิ่มความเป็นส่วนตัว นอกจากนี้ ควรตรวจสอบวิธีสำรองและกู้คืนข้อมูลก่อนเปลี่ยนโทรศัพท์หรือลบแอป
Money Tracker - Budget Planner ใช้งานฟรีหรือมีค่าใช้จ่ายเพิ่มเติม?
การดาวน์โหลดแอปอาจไม่มีค่าใช้จ่าย แต่ฟีเจอร์บางส่วนอาจอยู่ภายใต้โฆษณา การซื้อภายในแอป หรือสมาชิกแบบพรีเมียม ผู้ใช้ควรดูรายละเอียดราคาและสิ่งที่ได้รับก่อนยืนยันการสมัคร โดยเฉพาะเงื่อนไขการต่ออายุอัตโนมัติและนโยบายยกเลิกบริการ หากต้องการเพียงบันทึกรายรับรายจ่ายพื้นฐาน เวอร์ชันฟรีอาจเพียงพอ แต่ผู้ที่ต้องการรายงานขั้นสูง การซิงก์ข้อมูล หรือความสามารถเพิ่มเติมควรเปรียบเทียบแพ็กเกจให้เหมาะกับการใช้งาน


