

Daily Money Manager
รีวิว 4.7หมวดหมู่ การเงินยอดดาวน์โหลด100.00K
ภาพหน้าจอ
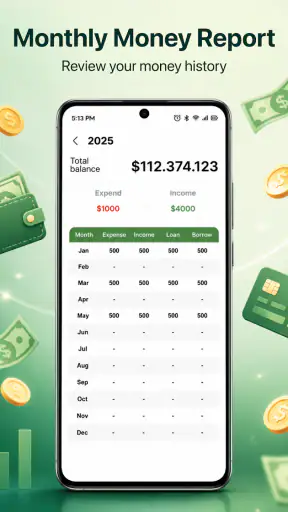
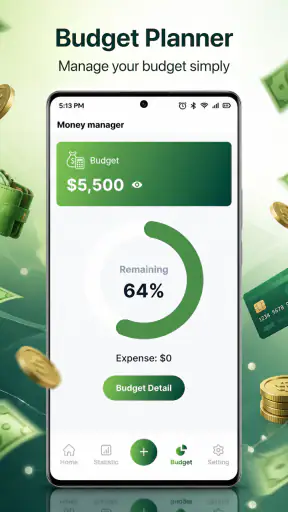
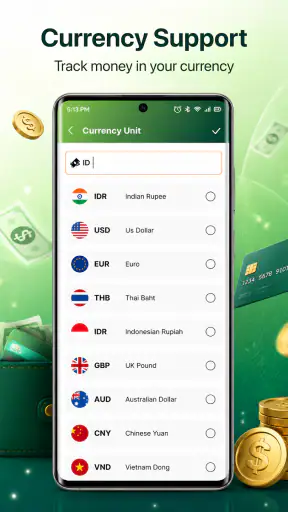
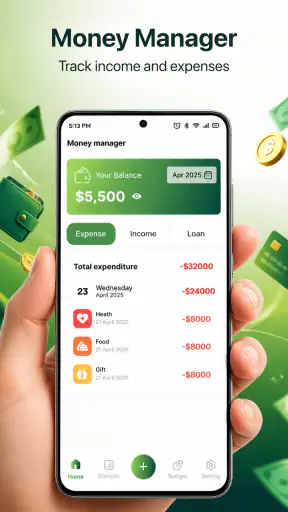
ดาวน์โหลด
ดาวน์โหลดบนGoogle Playดาวน์โหลดบนApp Storeดาวน์โหลดไฟล์ APKข้อดี
- บันทึกรายรับรายจ่ายได้รวดเร็ว เหมาะกับการใช้งานทุกวัน
- จัดหมวดหมู่ค่าใช้จ่ายช่วยให้เห็นพฤติกรรมการเงินชัดเจน
- ตั้งงบประมาณและติดตามยอดใช้จ่ายได้ง่าย
- รองรับการจัดการบัญชีหลายประเภทในแอปเดียว
- ช่วยวางแผนการเงินส่วนตัวโดยไม่ต้องใช้สเปรดชีต
ข้อเสีย
- ต้องกรอกข้อมูลด้วยตนเอง อาจใช้เวลาหากมีรายการจำนวนมาก
- ฟีเจอร์บางอย่างอาจต้องเรียนรู้ก่อนใช้งานได้คล่อง
- การวิเคราะห์การเงินอาจไม่ละเอียดเท่าแอปมืออาชีพ
- หากไม่บันทึกรายการทันที ข้อมูลอาจคลาดเคลื่อนได้
- ผู้ใช้ที่ต้องการเชื่อมต่อธนาคารอัตโนมัติอาจไม่ตอบโจทย์
 วิเคราะห์โดย Appcracy
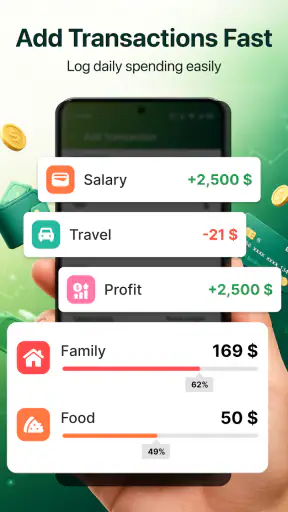
เมื่อเปิด Daily Money Manager ครั้งแรก ฉันอยากให้คุณตั้งเป้าหมายเล็ก ๆ ก่อนคิดเรื่องงบประมาณทั้งเดือน เช่น หาคำตอบว่าเงินค่าอาหารกลางวันหมดไปกับอะไร หรือค่าใช้จ่ายของบ้านส่วนไหนขึ้นลงบ่อยที่สุด แอปการเงินส่วนบุคคลจาก EVGO I เน้นการจดรายการและดูภาพรวม มากกว่าการทำงานแทนผู้ใช้เบื้องหลัง แนวทางนี้อาจฟังดูเรียบง่าย แต่เป็นจุดเริ่มที่ช่วยให้การติดตามเงินไม่กลายเป็นงานใหญ่ตั้งแต่วันแรก
ถ้าคุณไม่เคยจดรายจ่ายมาก่อน ไม่จำเป็นต้องรวบรวมใบเสร็จเก่าหรือวางแผนทุกหมวดให้สมบูรณ์ก่อนเริ่ม ฉันแนะนำให้ลองบันทึกเฉพาะรายการใหม่ที่เกิดขึ้น แล้วสังเกตว่าข้อมูลแบบไหนช่วยให้ตัดสินใจได้จริง ความสำเร็จครั้งแรกไม่จำเป็นต้องเป็นการประหยัดเงินก้อนใหญ่ แค่เห็นชัดว่ามีค่าใช้จ่ายเล็ก ๆ เกิดซ้ำ ก็เป็นเบาะแสที่นำไปปรับพฤติกรรมได้แล้ว
เริ่มจากรายการจริง แล้วค่อยสร้างวิธีใช้ที่เหมาะกับคุณ
ถ้าคุณกำลังมองหาเครื่องมือสำหรับจดรายรับรายจ่ายแบบไม่ต้องเริ่มจากระบบซับซ้อน Daily Money Manager เป็นแอปการเงินส่วนบุคคลที่ฉันมองว่าเข้าใจง่ายและเหมาะกับการสร้างนิสัยติดตามเงินในแต่ละวัน จุดเด่นของมันอยู่ที่แนวคิดตรงไปตรงมา: ใช้บันทึกค่าใช้จ่าย ดูภาพรวมงบประมาณ และช่วยให้เราเห็นพฤติกรรมการใช้เงินชัดขึ้น โดยไม่ทำให้การจัดการเงินรู้สึกเหมือนงานบัญชีเต็มรูปแบบ
ฉันทดลองมองแอปนี้ในสถานการณ์ที่ใกล้ตัวกว่าการใช้คนเดียวด้วย เพราะหลายบ้านต้องจัดการค่าใช้จ่ายบนอุปกรณ์ที่สมาชิกในครอบครัวหยิบใช้ร่วมกัน หรือมีคนหนึ่งเป็นผู้จดรายการให้ทุกคน การใช้งานลักษณะนี้ทำให้คำถามสำคัญไม่ใช่แค่ “จดเงินได้ไหม” แต่รวมถึง “ควรให้ใครเห็นอะไรบ้าง” “รายการไหนเป็นของใคร” และ “จะคุยกันอย่างไรไม่ให้ยอดปนกัน” ซึ่งเป็นจุดที่ผู้ใช้ควรวางขอบเขตด้วยตัวเองตั้งแต่แรก
ในฐานะแอปฟรีจากผู้พัฒนา EVGO I แอปนี้เหมาะกับคนที่อยากเริ่มจากการบันทึกค่าใช้จ่ายประจำวันมากกว่าคนที่ต้องการระบบการเงินระดับมืออาชีพ ฉันชอบแนวทางนี้ เพราะผู้ใช้จำนวนมากไม่ได้ขาดเครื่องมือวิเคราะห์ขั้นสูง แต่ขาดความสม่ำเสมอในการจดเงินที่จ่ายไป การมีพื้นที่เดียวสำหรับบันทึกรายการจึงช่วยให้เราเริ่มเห็นรูปแบบการใช้เงินได้จริง
ตัวอย่างที่เห็นภาพคือครอบครัวหนึ่งใช้โทรศัพท์เครื่องเดียวในบ้าน คนหนึ่งเป็นคนซื้อของเข้าบ้าน อีกคนรับผิดชอบค่าเดินทางและค่าอาหารกลางวัน หากทุกคนจดรายการลงในแอปเดียวกัน ยอดรวมจะช่วยให้เห็นค่าใช้จ่ายทั้งบ้าน แต่การทำเช่นนี้จะมีประโยชน์ก็ต่อเมื่อทุกคนใช้รูปแบบการบันทึกเดียวกัน เช่น เขียนชื่อรายการให้ชัดและแยกว่าจ่ายเพื่ออะไร ไม่เช่นนั้นยอดรวมอาจดูถูกต้องแต่ตีความผิดได้ง่าย
สำหรับการใช้คนเดียว ฉันแนะนำให้เปิดแอปในช่วงเวลาคงที่ เช่น หลังกลับถึงบ้านหรือก่อนนอน แล้วบันทึกรายการที่เกิดขึ้นในวันนั้นทันที วิธีนี้ดีกว่าปล่อยให้จำรวบยอดในช่วงสุดสัปดาห์ เพราะรายละเอียดเล็ก ๆ อย่างค่าเครื่องดื่มหรือค่าจอดรถมักหายไปจากความจำ และรายการเล็กหลายรายการรวมกันอาจกลายเป็นเงินก้อนที่ส่งผลต่อแผนรายเดือน
เรื่องที่น่าอ่านต่อ
Amazon Shopping: เมื่อความสะดวกทำให้ซื้อของง่ายเกินไป
รายชื่อติดต่อ: หัวใจของการสื่อสารในโลกดิจิทัล
ทำไม Pou ถึงครองใจผู้เล่นทั่วโลก
EasyShare: แอปแชร์ไฟล์ที่เร็วและง่ายที่สุดในตลาด
เกมเล่น 2 3 4 คนที่เปลี่ยนมือถือเครื่องเดียวให้กลายเป็นสนามแข่งสุดฮา
Petal แผนที่ – GPS และการนำทาง: ทำให้การเดินทางง่ายและรวดเร็ว
จุดที่ควรทำความเข้าใจคือ Daily Money Manager เป็นเครื่องมือบันทึกและจัดระเบียบ ไม่ใช่ผู้ตัดสินว่าเราควรใช้เงินเท่าไร แอปจะมีประโยชน์มากเมื่อผู้ใช้กำหนดเป้าหมายเองก่อน เช่น ต้องการลดการซื้อของจุกจิก ต้องการรู้ค่าใช้จ่ายของบ้าน หรืออยากแยกเงินสำหรับเดินทางออกจากค่าใช้จ่ายทั่วไป หากไม่มีคำถามที่อยากหาคำตอบ การจดรายการอาจกลายเป็นเพียงการสะสมตัวเลขโดยไม่ได้นำไปใช้
การตั้งขอบเขตก่อนแชร์อุปกรณ์
ถ้าใช้งานบนโทรศัพท์ส่วนตัว ฉันมองว่าการบันทึกข้อมูลจะตรงไปตรงมาที่สุด แต่ถ้าเป็นอุปกรณ์ร่วมกัน ควรตกลงกันก่อนว่าแอปนี้จะใช้สำหรับบัญชีครัวเรือนเท่านั้น หรือจะรวมเงินส่วนตัวของสมาชิกด้วย การนำสองแบบมาปนกันทำให้ยอดรวมอ่านยาก และอาจทำให้คนอื่นเห็นข้อมูลการใช้เงินที่เจ้าของรายการไม่ได้ตั้งใจจะแชร์
ทางเลือกที่ปลอดภัยกว่าในบ้านคือใช้แอปนี้เป็นสมุดกลางสำหรับค่าใช้จ่ายที่ทุกคนยอมรับว่าเป็นค่าใช้จ่ายร่วม เช่น ของใช้ในบ้าน ค่าอาหารส่วนกลาง หรือค่าเดินทางที่จ่ายแทนกัน ส่วนเงินส่วนตัวควรแยกออกจากการบันทึกกลาง หากจำเป็นต้องจดรวมจริง ๆ ให้ใส่คำอธิบายที่ช่วยแยกเจ้าของรายการ เช่น ระบุชื่อย่อหรือคำว่า “ส่วนตัว” ในช่องรายละเอียดที่มีให้ใช้งาน วิธีนี้ไม่ได้เพิ่มฟังก์ชันใหม่ให้แอป แต่ช่วยลดความสับสนจากการใช้ข้อมูลชุดเดียวกัน
ฉันยังแนะนำให้กำหนดคนรับผิดชอบการตรวจรายการด้วย ไม่ควรให้ทุกคนแก้ไขทุกอย่างโดยไม่มีข้อตกลง เพราะเมื่อยอดเปลี่ยน คนในบ้านอาจไม่รู้ว่าเกิดจากการเพิ่มรายการใหม่หรือแก้รายการเดิม หากมีผู้ดูแลหลักหนึ่งคน อีกคนอาจส่งยอดหรือใบเสร็จให้ตรวจเป็นช่วง ๆ แทน วิธีนี้เหมาะกับบ้านที่ต้องการความเรียบร้อยโดยไม่ทำให้การจดเงินกลายเป็นภาระของทุกคน
อีกเรื่องที่ควรระวังคือการใช้บัญชีหรือพื้นที่บันทึกร่วมกันไม่ได้แปลว่าข้อมูลจะถูกแบ่งตามคนโดยอัตโนมัติ ฉันจึงไม่ควรใช้แอปนี้เป็นที่เก็บข้อมูลการเงินส่วนตัวของสมาชิกหลายคนแบบไม่แยกขอบเขต หากต้องการติดตามเงินของแต่ละคนอย่างละเอียด การใช้พื้นที่แยกกันหรืออุปกรณ์ส่วนตัวจะเหมาะกว่า และช่วยลดปัญหาการตีความยอดผิดในภายหลัง
วิธีประสานงานให้ยอดไม่ปนกัน
การประสานงานที่ดีไม่ได้เริ่มจากการจดบ่อยที่สุด แต่เริ่มจากการใช้คำอธิบายที่ทุกคนเข้าใจตรงกัน ฉันพบว่ารายการชื่อสั้นเกินไป เช่น “ซื้อของ” หรือ “อาหาร” ไม่ช่วยมากนักเมื่อกลับมาเปิดดูภายหลัง ควรเขียนให้รู้ว่าเป็นของใช้ในบ้าน อาหารเย็น หรือของที่ซื้อให้สมาชิกคนใด วิธีนี้ทำให้การทบทวนงบประมาณมีความหมายกว่าการดูยอดรวมอย่างเดียว
สำหรับค่าใช้จ่ายที่จ่ายแทนกัน ควรตกลงก่อนว่าจะบันทึกเป็นค่าใช้จ่ายของบ้านหรือเป็นเงินที่อีกคนต้องคืน หากไม่กำหนดวิธีเดียวกัน ยอดในแอปอาจรวมทั้งเงินที่ใช้จริงกับเงินที่รอชำระคืนจนดูเหมือนบ้านใช้จ่ายเกินความเป็นจริง ฉันแนะนำให้ใช้คำอธิบายให้ชัด เช่น “จ่ายแทน” หรือ “ของส่วนกลาง” แล้วตรวจรายการในช่วงเวลาที่ทุกคนสะดวก
เคล็ดลับที่มีประโยชน์คืออย่ารอให้เกิดความขัดแย้งเรื่องเงินก่อนค่อยเปิดดูรายการ ให้ใช้ข้อมูลจากแอปเป็นหัวข้อสนทนาสั้น ๆ เป็นประจำ เช่น ดูว่าค่าใช้จ่ายประเภทใดเพิ่มขึ้น และถามว่ามีเหตุผลจากกิจกรรมพิเศษหรือไม่ การคุยด้วยข้อมูลที่เพิ่งบันทึกจะง่ายกว่าการถกเถียงจากความรู้สึกว่า “ช่วงนี้ใช้เงินเยอะ”
ในบ้านที่มีคนเดินทางหรือทำงานเป็นกะ การกำหนดเวลาตรวจยอดแบบตายตัวอาจไม่เหมาะ ฉันจึงชอบวิธีแบ่งหน้าที่ตามเหตุการณ์แทน คนที่เป็นคนจ่ายบันทึกรายการหลังซื้อ ส่วนผู้ดูแลหลักตรวจเมื่อมีเวลาว่าง วิธีนี้ลดโอกาสที่คนจดจะลืม และไม่บังคับให้สมาชิกทุกคนต้องเปิดแอปพร้อมกัน
อย่างไรก็ตาม หากมีรายการจำนวนมากจากหลายคน การตรวจสอบด้วยมืออาจใช้เวลา และผู้ใช้ต้องมีวินัยในการเขียนข้อมูลให้สม่ำเสมอ นี่เป็นข้อจำกัดสำคัญสำหรับบ้านที่ต้องการระบบอัตโนมัติหรือการเชื่อมโยงบัญชีธนาคาร เพราะแนวทางของแอปนี้เหมาะกับการบันทึกด้วยตัวเองมากกว่า ฉันจึงไม่แนะนำให้คาดหวังว่ามันจะลดงานทั้งหมดให้เหลือเพียงการเปิดดูยอด
อายุ ความไว้ใจ และการใช้ร่วมกับเด็ก
แอปนี้จัดอยู่ในกลุ่มอายุ 3+ จึงเข้าถึงได้ในบริบทของครอบครัวที่มีสมาชิกหลายวัย แต่การที่เด็กสามารถเปิดใช้งานได้ไม่ได้หมายความว่าควรให้เด็กเห็นข้อมูลการเงินทั้งหมดของบ้าน ผู้ปกครองควรเลือกก่อนว่าจะสอนเรื่องการจดเงินด้วยข้อมูลจำลอง หรือให้เด็กบันทึกเฉพาะเงินค่าขนมของตัวเอง วิธีหลังมีประโยชน์เมื่อผู้ใหญ่ช่วยตรวจรายการและอธิบายความแตกต่างระหว่างเงินที่มี เงินที่ใช้ และเงินที่เหลือ
ฉันมองว่าการใช้กับเด็กควรเน้นการสร้างนิสัยมากกว่าการควบคุม เช่น ให้เด็กจดทุกครั้งที่ซื้อของ แล้วคุยกันว่ารายการใดเป็นสิ่งจำเป็นหรือเป็นความอยาก วิธีนี้ช่วยให้เด็กเห็นผลของการตัดสินใจโดยไม่ทำให้แอปกลายเป็นเครื่องมือจับผิด หากผู้ใหญ่ต้องการข้อมูลส่วนตัวของเด็ก ควรบอกให้ชัดว่าจดอะไรและใครจะเป็นคนดูข้อมูล การอธิบายขอบเขตตั้งแต่ต้นสำคัญกว่าการเพิ่มรายการให้ละเอียดที่สุด
สำหรับผู้สูงอายุหรือสมาชิกที่ไม่ถนัดแอป การให้จดทุกอย่างเองอาจไม่ใช่ทางเลือกที่ดี ฉันแนะนำให้เริ่มจากรายการที่เกิดซ้ำและจำเป็นต่อการวางแผนบ้านก่อน แล้วให้ผู้ดูแลช่วยตรวจความครบถ้วนภายหลัง การลดจำนวนข้อมูลที่ต้องกรอกในช่วงแรกทำให้ผู้ใช้ใหม่ไม่รู้สึกว่าการจัดการเงินเป็นงานยุ่งยากเกินไป
เรื่องความไว้ใจมีความละเอียดอ่อนกว่าการแบ่งหน้าที่ ใครก็ตามที่ใช้พื้นที่บันทึกร่วมควรเข้าใจว่าแอปไม่ได้แทนที่การพูดคุยเรื่องสิทธิ์ในการดูข้อมูล หากสมาชิกคนหนึ่งไม่ต้องการเปิดเผยเงินส่วนตัว การบังคับให้ใช้บัญชีเดียวกันอาจทำให้เกิดความไม่สบายใจมากกว่าช่วยประหยัดเวลา ในกรณีนี้การแยกการใช้งานระหว่างบัญชีครัวเรือนกับบัญชีส่วนตัวเป็นทางเลือกที่เหมาะกว่า
ประสบการณ์ใช้งานและจุดที่ต้องปรับตัว
สิ่งที่ฉันชอบคือแนวคิดของแอปไม่ทำให้ผู้ใช้ต้องเริ่มจากการวางแผนการเงินที่ซับซ้อน คนที่ไม่เคยติดตามค่าใช้จ่ายสามารถเริ่มด้วยรายการพื้นฐาน แล้วค่อยใช้ข้อมูลเหล่านั้นมาทบทวนพฤติกรรมของตัวเอง นี่ทำให้แอปเหมาะกับนักเรียน นักศึกษา คนเริ่มทำงาน หรือครอบครัวที่อยากเห็นภาพค่าใช้จ่ายร่วมกันโดยไม่ต้องเรียนรู้ศัพท์การเงินมากมาย
การใช้งานที่คุ้มค่าที่สุดในความเห็นของฉันคือการบันทึกทันทีหลังจ่าย ไม่ใช่เปิดแอปเฉพาะตอนรู้สึกว่าเงินหายไปไหน หากทำเป็นกิจวัตร เราจะได้ข้อมูลที่นำไปตัดสินใจได้ เช่น ค่าใช้จ่ายใดเกิดบ่อยกว่าที่คิด หรือรายการใดควรตั้งวงเงินไว้ล่วงหน้า จุดนี้เป็นประโยชน์มากกว่าการดูยอดปลายเดือนเพียงครั้งเดียว เพราะช่วยให้ปรับพฤติกรรมได้ระหว่างทาง
ข้อจำกัดคือความแม่นยำขึ้นอยู่กับคุณภาพของข้อมูลที่ผู้ใช้กรอก หากลืมรายการ จัดประเภทไม่เหมือนเดิม หรือบันทึกค่าใช้จ่ายร่วมเป็นของส่วนตัว ภาพรวมก็จะคลาดเคลื่อน แอปจึงไม่เหมาะกับคนที่ต้องการผลลัพธ์ละเอียดโดยไม่อยากใช้เวลาใส่ข้อมูลเลย สำหรับกลุ่มนั้น ตารางเงินที่มีสูตรอัตโนมัติหรือแอปที่เชื่อมต่อบริการทางการเงินอาจตอบโจทย์กว่า แม้จะต้องเรียนรู้มากขึ้นก็ตาม
ฉันยังมองว่าผู้ใช้ควรระวังการตั้งงบแบบกว้างเกินไป การเขียนเพียงว่า “ค่าใช้จ่ายบ้าน” อาจไม่ช่วยให้รู้ว่าควรลดตรงไหน ลองแบ่งเป็นกลุ่มที่นำไปตัดสินใจได้จริง เช่น ของกิน ของใช้ และการเดินทาง แต่ไม่ควรแยกย่อยจนต้องใช้เวลาจดนานกว่าประโยชน์ที่ได้รับ การหาจุดสมดุลระหว่างรายละเอียดกับความสม่ำเสมอเป็นหัวใจของการใช้แอปนี้
ข้อมูลรุ่นและความเหมาะสมกับอุปกรณ์
Daily Money Manager เปิดให้ใช้งานฟรี และมีผู้ติดตั้งแล้วมากกว่าแสนครั้ง จึงเป็นตัวเลือกที่เข้าถึงง่ายสำหรับคนที่อยากลองระบบติดตามเงินโดยไม่ต้องเริ่มจากค่าใช้จ่ายเพิ่มเติม คะแนนเฉลี่ยอยู่ที่ 4.7 จากผู้ให้คะแนนราวสี่ร้อยคน ภาพรวมนี้ช่วยให้เห็นว่ามีผู้ใช้จำนวนหนึ่งตอบรับแนวทางของแอปได้ดี แต่ฉันยังแนะนำให้ตัดสินจากรูปแบบการใช้งานของตัวเอง เพราะคะแนนไม่ได้บอกว่าแอปเหมาะกับบ้านที่มีขั้นตอนการเงินซับซ้อนทุกแบบ
แอปอยู่ในรุ่น 1.0.2 และรองรับอุปกรณ์ที่ใช้ระบบปฏิบัติการตั้งแต่ Android 7.0 ขึ้นไป สำหรับคนที่มีโทรศัพท์รุ่นเก่าหรือใช้เครื่องร่วมกันในบ้าน เงื่อนไขนี้ทำให้มีโอกาสนำอุปกรณ์เดิมมาใช้ได้โดยไม่ต้องเปลี่ยนเครื่องทันที แต่ก่อนเริ่มใช้งานจริง ฉันจะตรวจให้แน่ใจว่าเครื่องมีพื้นที่และแบตเตอรี่เพียงพอ รวมถึงกำหนดว่าใครเป็นผู้ดูแลการบันทึก เพื่อป้องกันข้อมูลกระจัดกระจาย
แอปเปิดตัวเมื่อ 10 ก.ค. 2569 ดังนั้นผู้ใช้ที่ชอบผลิตภัณฑ์ซึ่งมีประวัติการพัฒนายาวนานอาจต้องใช้เวลาสังเกตประสบการณ์ของตัวเองมากกว่าการตัดสินจากภาพรวมในช่วงแรก ฉันมองว่านี่ไม่ใช่เหตุผลให้ตัดทิ้งทันที แต่เป็นเหตุผลให้เริ่มจากข้อมูลที่ไม่ละเอียดอ่อนเกินไป และค่อย ๆ ปรับรูปแบบการใช้งานเมื่อมั่นใจว่าทุกคนในบ้านเข้าใจวิธีบันทึกตรงกัน
ใครควรเลือก และใครควรมองหาทางเลือกอื่น
ฉันแนะนำแอปนี้กับคนที่ต้องการเห็นค่าใช้จ่ายรายวันอย่างเป็นระเบียบ ชอบกรอกข้อมูลด้วยตัวเอง และต้องการเครื่องมือที่ใช้ได้ทั้งกับเงินส่วนตัวและค่าใช้จ่ายในบ้านแบบง่าย ๆ มันเหมาะเป็นพิเศษกับผู้เริ่มต้นที่ยังไม่รู้ว่าตัวเองใช้เงินกับอะไรบ้าง รวมถึงคู่รักหรือครอบครัวที่ต้องการสมุดบันทึกกลางโดยมีข้อตกลงเรื่องขอบเขตข้อมูลชัดเจน
ในทางกลับกัน คนที่ต้องการซิงก์ข้อมูลหลายอุปกรณ์แบบละเอียด ต้องการแบ่งสิทธิ์สมาชิก ต้องการเชื่อมบัญชีธนาคาร หรือทำบัญชีธุรกิจควรมองหาแอปประเภทอื่น ฉันไม่คิดว่าการไม่มีระบบเหล่านี้เป็นข้อเสียสำหรับทุกคน เพราะฟังก์ชันมากเกินไปอาจทำให้ผู้เริ่มต้นเลิกใช้เร็วขึ้น แต่สำหรับผู้ใช้ที่มีธุรกรรมจำนวนมาก การกรอกเองอาจกลายเป็นคอขวด
ถ้าคุณลังเลระหว่างแอปนี้กับสมุดจด ฉันจะเลือก Daily Money Manager เมื่ออยากดูยอดรวมและทบทวนรายการย้อนหลังอย่างเป็นระบบ ส่วนสมุดกระดาษเหมาะกับคนที่ต้องการความเป็นส่วนตัวสูงและไม่อยากเก็บข้อมูลไว้บนอุปกรณ์ แต่ต้องยอมรับว่าการรวมยอดและค้นหารายการในสมุดทำได้ยากกว่า หากเทียบกับตารางคำนวณ แอปนี้เริ่มต้นง่ายกว่า แต่ตารางเหมาะกับคนที่ต้องการปรับสูตรและสร้างรายงานเอง
ในชีวิตจริง ฉันจะเริ่มด้วยสถานการณ์ที่เกิดซ้ำ เช่น ซื้ออาหารระหว่างเดินทางกลับบ้าน ไม่ต้องพยายามบันทึกประวัติทุกอย่างในคราวเดียว หลังจ่ายเงิน ให้ลงรายการพร้อมคำที่แยกความหมายได้ เช่น “อาหารกลางวัน” แทน “ซื้อของ” แล้วทำแบบเดียวกันต่อเนื่องหลายวัน เมื่อกลับมาดูรายการ จะเห็นได้ง่ายขึ้นว่าค่าใช้จ่ายมาจากมื้ออาหารปกติหรือการซื้อจุกจิก วิธีนี้ยังช่วยให้คุณรู้ว่าควรปรับหมวดใด โดยไม่ต้องตั้งงบทุกเรื่องก่อนมีข้อมูลจริง
ถ้ารายการหนึ่งจ่ายเพื่อคนอื่นหรือจะได้รับเงินคืนภายหลัง อย่าปล่อยให้ยอดนั้นปะปนกับค่าใช้จ่ายส่วนตัวโดยไม่มีคำอธิบาย ฉันจะใส่รายละเอียดสั้น ๆ ตั้งแต่ตอนบันทึกและทบทวนภายหลังว่ารายการนั้นควรถูกนับเป็นค่าใช้จ่ายของตัวเองหรือเป็นเงินที่จ่ายแทน การทำเช่นนี้มีประโยชน์มากกว่าพยายามจำทีหลัง และลดโอกาสสรุปผิดว่าตัวเองใช้เงินเกินแผน
คำถามที่คนเริ่มใช้มักมีคือจำเป็นต้องใส่ทุกรายการหรือไม่ ในความเห็นของฉัน ช่วงแรกควรเน้นรายการที่มีผลต่อคำถามที่ตั้งไว้ ไม่จำเป็นต้องเริ่มจากความละเอียดสูงสุด หากกำลังติดตามค่าเดินทาง ก็จดค่าเดินทางให้สม่ำเสมอก่อน แล้วค่อยเพิ่มหมวดอื่นเมื่อเห็นว่าข้อมูลชุดแรกช่วยตัดสินใจได้จริง การพยายามเก็บทุกอย่างตั้งแต่ต้นทำให้ขั้นตอนหนักและเพิ่มโอกาสเลิกใช้
อีกคำถามคือควรใช้กับเงินส่วนตัวและเงินบ้านในพื้นที่เดียวกันหรือไม่ คำตอบของฉันคือทำได้ก็ต่อเมื่อผู้ใช้ทุกคนเข้าใจขอบเขตและวิธีเขียนรายการตรงกัน หากเรื่องความเป็นส่วนตัวสำคัญ หรือสมาชิกต้องการติดตามเงินของตนเองโดยไม่เปิดให้คนอื่นเห็น ควรแยกการจด แทนที่จะหวังว่ายอดรวมจะจัดการความต่างให้เอง และหากต้องการอัปเดตอัตโนมัติจากบัญชีหรือระบบสิทธิ์หลายระดับ ก็ควรเลือกเครื่องมือที่ออกแบบมารองรับเรื่องนั้นโดยตรง
ฉันจะเลือกสมุดกระดาษเมื่ออยากจดแบบไม่พึ่งอุปกรณ์และไม่ต้องค้นหารายการบ่อย ส่วนตารางคำนวณเหมาะกว่าเมื่ออยากปรับสูตรหรือจัดทำรายงานเฉพาะตัว Daily Money Manager อยู่ระหว่างสองทางเลือกนี้ในแง่การเริ่มต้นที่ไม่เป็นทางการ แต่การกรอกเองยังเป็นส่วนหนึ่งของงาน ผู้ที่มีรายการจำนวนมากจึงควรลองประเมินภาระนี้จากกิจวัตรจริงก่อนใช้เป็นระบบหลัก
วิธีเริ่มที่ฉันแนะนำคืออย่าใส่ข้อมูลย้อนหลังจำนวนมาก ให้เริ่มจากค่าใช้จ่ายที่เกิดขึ้นตั้งแต่วันนี้ ใช้คำเรียกที่ทุกคนในบ้านเข้าใจ และกำหนดเวลาตรวจรายการที่ทำได้จริง หลังจากผ่านช่วงแรก ค่อยดูว่าข้อมูลช่วยตอบคำถามอะไรได้บ้าง หากยังตอบไม่ได้ ให้ปรับรูปแบบการบันทึกแทนการเพิ่มรายละเอียดแบบสุ่ม วิธีนี้ทำให้แอปยังคงเป็นเครื่องมือช่วยตัดสินใจ ไม่ใช่ภาระที่ต้องทำเพราะรู้สึกผิดเมื่อพลาดรายการ
โดยรวมแล้ว ฉันมองว่า Daily Money Manager เป็นตัวเลือกที่ดีสำหรับการจัดระเบียบค่าใช้จ่ายในชีวิตประจำวัน โดยเฉพาะเมื่อผู้ใช้ต้องการความเรียบง่ายและพร้อมรับผิดชอบการกรอกข้อมูลเอง จุดแข็งไม่ได้อยู่ที่การทำทุกอย่างแทนเรา แต่อยู่ที่การทำให้เงินที่เคยกระจัดกระจายกลายเป็นรายการที่กลับมาทบทวนได้
สำหรับบ้านที่ใช้อุปกรณ์ร่วมกัน คำตัดสินของฉันคือใช้ได้ดีเมื่อกำหนดขอบเขตตั้งแต่ต้น: แยกเงินส่วนตัวออกจากเงินกลาง เขียนรายละเอียดให้สมาชิกเข้าใจตรงกัน และไม่ใช้ยอดรวมเป็นเครื่องมือควบคุมกัน หากทุกคนยอมรับกติกาเดียวกัน แอปนี้ช่วยให้การคุยเรื่องค่าใช้จ่ายเป็นรูปธรรมขึ้น แต่ถ้าต้องการระบบสมาชิกหลายระดับหรือการติดตามธุรกรรมอัตโนมัติ ฉันจะเลือกทางเลือกที่ออกแบบมาเพื่อการเงินร่วมโดยเฉพาะมากกว่า
สำหรับคนที่อยากเริ่มติดตามเงินโดยไม่เสียค่าใช้จ่ายและไม่ต้องเรียนรู้ระบบซับซ้อน ฉันคิดว่า Daily Money Manager เป็นจุดเริ่มต้นที่น่าใช้ เพียงจำไว้ว่า ความสม่ำเสมอในการบันทึกสำคัญกว่าการมีรายละเอียดจำนวนมาก และขอบเขตข้อมูลที่ชัดเจนสำคัญยิ่งขึ้นเมื่อแอปถูกใช้ร่วมกันในครอบครัว
คำถามที่พบบ่อยเกี่ยวกับ Daily Money Manager
Daily Money Manager คือแอปอะไร และเหมาะกับผู้ใช้งานแบบใด?
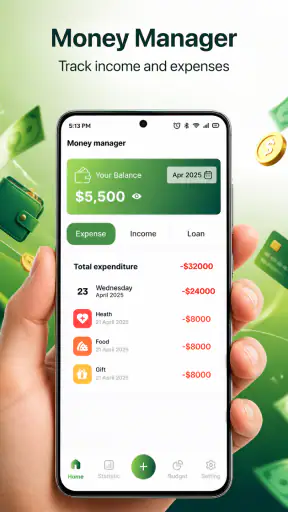
Daily Money Manager เป็นแอปสำหรับบันทึกรายรับ รายจ่าย และติดตามภาพรวมการเงินในชีวิตประจำวัน ผู้ใช้สามารถแยกหมวดหมู่ค่าใช้จ่าย ดูยอดเงินคงเหลือ และตรวจสอบพฤติกรรมการใช้เงินได้ เหมาะกับนักเรียน นักศึกษา คนทำงาน หรือผู้ที่ต้องการเริ่มวางแผนงบประมาณอย่างง่าย โดยไม่จำเป็นต้องมีความรู้ด้านบัญชีมาก่อน
Daily Money Manager ใช้งานยากหรือไม่ และต้องมีบัญชีเพื่อเริ่มใช้งานหรือเปล่า?
จากการทดลองใช้งาน อินเทอร์เฟซของ Daily Money Manager ค่อนข้างตรงไปตรงมา เมนูหลักมักเน้นการเพิ่มรายการและดูสรุปยอด ทำให้เรียนรู้ได้ไม่ยาก แม้เป็นผู้เริ่มต้นก็ตาม ทั้งนี้ ขั้นตอนการสมัครบัญชีอาจแตกต่างกันตามเวอร์ชันและแพลตฟอร์มที่ติดตั้ง ผู้ใช้ควรตรวจสอบหน้าดาวน์โหลดและนโยบายของแอปก่อนเริ่มบันทึกข้อมูลจริง
แอปสามารถจัดหมวดหมู่รายรับรายจ่ายและดูรายงานการเงินได้หรือไม่?
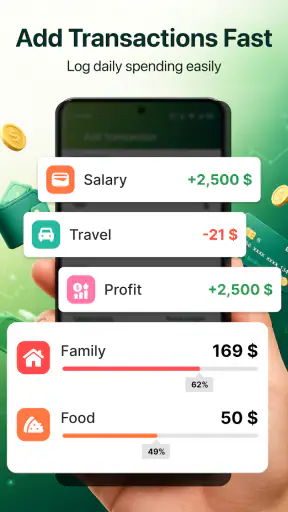
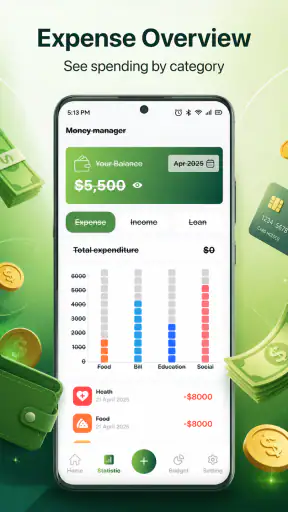
Daily Money Manager ออกแบบมาเพื่อช่วยจัดระเบียบรายการทางการเงิน โดยผู้ใช้สามารถบันทึกรายการพร้อมจำนวนเงิน วันที่ และหมวดหมู่ เช่น อาหาร การเดินทาง บิล หรือความบันเทิง ฟังก์ชันสรุปยอดและรายงานช่วยให้เห็นว่าเงินถูกใช้ไปกับส่วนใดมากที่สุด อย่างไรก็ตาม รายละเอียดกราฟ ตัวกรอง และรูปแบบรายงานอาจขึ้นอยู่กับเวอร์ชันของแอป
ข้อมูลทางการเงินใน Daily Money Manager ปลอดภัยแค่ไหน?
ก่อนใช้งานจริง ควรอ่านนโยบายความเป็นส่วนตัวของ Daily Money Manager เพื่อดูว่าแอปเก็บ ใช้ หรือส่งต่อข้อมูลใดบ้าง เนื่องจากผู้ใช้จะบันทึกข้อมูลที่เกี่ยวข้องกับการเงินส่วนตัว จึงไม่ควรใส่รหัสผ่านธนาคาร หมายเลขบัตร หรือข้อมูลลับที่ไม่จำเป็น ควรตั้งรหัสล็อกอุปกรณ์ เปิดใช้ระบบสำรองข้อมูลอย่างระมัดระวัง และดาวน์โหลดแอปจาก Google Play หรือ App Store เท่านั้น
Daily Money Manager รองรับหลายสกุลเงิน การสำรองข้อมูล หรือการซิงค์ระหว่างอุปกรณ์หรือไม่?
ความสามารถด้านหลายสกุลเงิน การส่งออกข้อมูล การสำรองข้อมูล และการซิงค์ระหว่าง Android กับ iOS อาจแตกต่างกันตามรุ่นหรือแพ็กเกจของ Daily Money Manager ผู้ที่เปลี่ยนโทรศัพท์บ่อยหรือใช้งานหลายอุปกรณ์ควรตรวจสอบรายละเอียดในหน้าร้านแอปก่อนดาวน์โหลด นอกจากนี้ ควรทดสอบการสำรองและกู้คืนข้อมูลด้วยรายการทดลอง เพื่อป้องกันข้อมูลสูญหายก่อนใช้งานเป็นเวลานาน


