
เครื่องคำนวณสินเชื่อขั้นสูง
รีวิว 4.3หมวดหมู่ การเงินยอดดาวน์โหลด1.00M
ภาพหน้าจอ
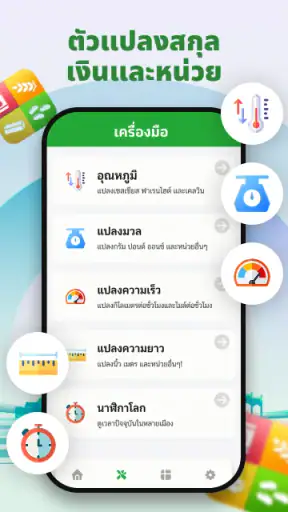
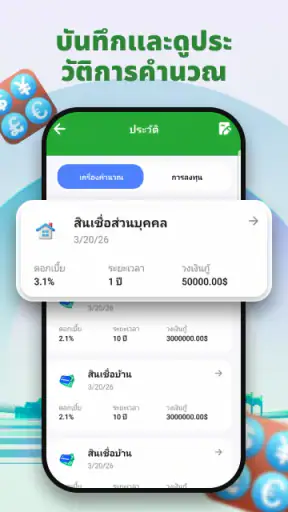
ดาวน์โหลด
ดาวน์โหลดบนGoogle Playดาวน์โหลดบนApp Storeดาวน์โหลดไฟล์ APKข้อดี
- คำนวณค่างวด ดอกเบี้ย และยอดชำระรวมได้อย่างรวดเร็ว
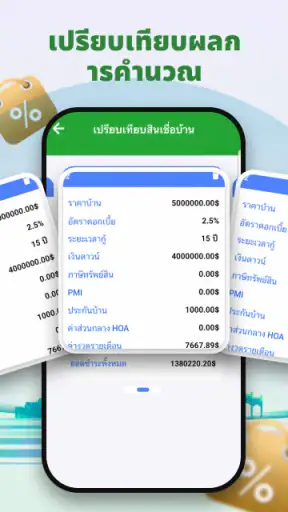
- รองรับการเปรียบเทียบแผนสินเชื่อหลายรูปแบบ
- ปรับอัตราดอกเบี้ยและระยะเวลาผ่อนได้ยืดหยุ่น
- ช่วยวางแผนงบประมาณก่อนตัดสินใจกู้เงิน
- เหมาะสำหรับผู้ใช้ที่ต้องการตรวจสอบตัวเลขด้วยตนเอง
ข้อเสีย
- ผลลัพธ์เป็นเพียงการประมาณการ ไม่ใช่ข้อเสนอสินเชื่อจริง
- อาจไม่รวมค่าธรรมเนียมและค่าใช้จ่ายเพิ่มเติมจากสถาบันการเงิน
- ผู้ใช้ต้องกรอกข้อมูลให้ถูกต้องจึงจะได้ผลคำนวณที่แม่นยำ
- ตัวเลือกสินเชื่ออาจไม่ครอบคลุมผลิตภัณฑ์ของทุกธนาคาร
- ผู้เริ่มต้นอาจต้องทำความเข้าใจคำศัพท์ทางการเงินก่อนใช้งาน
 วิเคราะห์โดย Appcracy
เวลาฉันกำลังตัดสินใจเรื่องเงินกู้หรือเงินฝาก สิ่งที่อยากได้ก่อนคือภาพคร่าวๆ ที่ช่วยให้ตั้งคำถามได้ตรงจุด ไม่ใช่ตัวเลขสวยๆ ที่ทำให้เผลอคิดว่าเงื่อนไขจริงจะเป็นแบบเดียวกัน เครื่องคำนวณสินเชื่อขั้นสูง จึงน่าสนใจในฐานะเครื่องมือคำนวณบนมือถือสำหรับสำรวจสถานการณ์ด้วยตัวเอง จุดสำคัญคือใช้ผลลัพธ์เป็นจุดเริ่มต้นในการวางแผน ไม่ใช่คำรับรองจากธนาคารหรือคำแนะนำเฉพาะบุคคล
ความไว้วางใจเริ่มจากการรู้ขอบเขตของเครื่องมือ
แอปการเงินมักเกี่ยวข้องกับตัวเลขที่เป็นส่วนตัว แม้การคำนวณจะดูเรียบง่าย แต่ผู้ใช้ก็ควรคิดให้ชัดว่ากำลังกรอกข้อมูลอะไร และจะนำผลลัพธ์ไปใช้อย่างไร สำหรับแอปนี้ ฉันมองว่าความไว้วางใจควรตั้งอยู่บนการตรวจข้อมูลที่เราป้อนและการเทียบผลกับเงื่อนไขจริง มากกว่าการเห็นตัวเลขแล้วเชื่อทันที
แอปพัฒนาโดย Paulo DEV และเปิดให้ใช้โดยไม่เสียค่าใช้จ่าย จุดประสงค์คือช่วยคำนวณสินเชื่อและจำลองเงินฝาก จึงเหมาะกับการลองประเมินทางเลือกก่อนคุยกับสถาบันการเงิน ฉันจะไม่ใช้แทนเอกสารเสนอสินเชื่อ ตารางชำระหนี้ หรือข้อกำหนดบัญชีเงินฝาก เพราะเครื่องมือคำนวณไม่อาจแทนรายละเอียดเฉพาะของผลิตภัณฑ์จริงได้
สิ่งที่ควรถามตัวเองก่อนเริ่มคือ ตัวเลขใดจำเป็นต่อการคำนวณ และตัวเลขใดเป็นข้อมูลที่ไม่ควรกรอกลงในเครื่องมือที่ไม่จำเป็นต่อโจทย์ เช่น การทดลองวงเงินคร่าวๆ ไม่จำเป็นต้องผูกกับข้อมูลระบุตัวตนของผู้กู้ การเริ่มจากข้อมูลสมมติหรือยอดประมาณช่วยให้เห็นแนวโน้ม โดยไม่ต้องเปิดเผยรายละเอียดส่วนตัวเกินความจำเป็น
การควบคุมที่ผู้ใช้ทำได้จริง
การควบคุมที่ชัดที่สุดคือการเลือกสมมติฐานเอง คุณสามารถกำหนดชุดตัวเลขสำหรับสถานการณ์ที่ต้องการประเมิน แล้วเปลี่ยนทีละรายการเพื่อดูว่าผลลัพธ์ขยับอย่างไร วิธีนี้ทำให้ผู้ใช้ยังเป็นคนกำหนดโจทย์ แทนที่จะรับตัวเลขหนึ่งชุดมาเป็นคำตอบตายตัว อย่างไรก็ตาม ฉันไม่ควรสรุปเรื่องสิทธิ์เข้าถึงอุปกรณ์หรือการจัดการข้อมูลของแอปโดยไม่มีข้อมูลที่ตรวจสอบได้ จึงควรยึดสิ่งที่เห็นจริงบนอุปกรณ์และในหน้าตั้งค่าของตนเป็นหลัก
ก่อนติดตั้งหรือใช้งาน ฉันแนะนำให้ตรวจหน้าขอสิทธิ์ที่ระบบแสดง และพิจารณาว่าสิทธิ์แต่ละรายการสัมพันธ์กับงานคำนวณหรือไม่ หากมีสิทธิ์ใดที่ไม่เข้าใจ อย่าเพิ่งอนุญาตโดยอัตโนมัติ การเลือกไม่ให้สิทธิ์ที่ไม่จำเป็นเป็นวิธีรักษาการควบคุมที่ผู้ใช้ทำได้โดยตรง โดยไม่ต้องคาดเดาว่าแอปทำงานเบื้องหลังอย่างไร
อีกวิธีที่ช่วยให้ควบคุมผลลัพธ์ได้คือบันทึกชุดตัวเลขตั้งต้นไว้ในที่ที่คุณจัดการเอง เช่น สมุดหรือไฟล์ส่วนตัว โดยเขียนชื่อสถานการณ์กำกับให้ชัด วิธีนี้ไม่ได้อาศัยความสามารถบันทึกภายในแอป และช่วยให้กลับมาตรวจหรือคำนวณใหม่ได้หากปิดหน้าจอหรือจำค่าที่ป้อนไม่ได้ สำหรับข้อมูลละเอียดอ่อน ควรเก็บบันทึกในพื้นที่ที่เหมาะกับระดับความเป็นส่วนตัวที่คุณต้องการ
เรื่องที่น่าอ่านต่อ
ช่วงเวลาที่ข้อมูลต้องได้รับความใส่ใจเป็นพิเศษ
ข้อมูลการกู้ยืมอาจสะท้อนรายได้ ภาระหนี้ และแผนชีวิตได้ แม้จะใช้เพียงตัวเลขประกอบการคำนวณ ฉันจึงเริ่มจากกรอกยอดประมาณเมื่อยังต้องการดูภาพรวม แล้วค่อยใช้ข้อมูลที่แม่นขึ้นเมื่อจำเป็นจริงๆ การแยกการทดลองเบื้องต้นออกจากการเตรียมเอกสารสมัครสินเชื่อช่วยลดการป้อนรายละเอียดเกินโจทย์
ถ้ากำลังนั่งคุยกับครอบครัวเรื่องเงินก้อน ลองตั้งโจทย์โดยไม่ใส่ชื่อ เลขบัญชี หรือรายละเอียดระบุตัวตน ใช้เพียงจำนวนเงิน ระยะเวลา และสมมติฐานที่ต้องการเปรียบเทียบก็เพียงพอสำหรับการสนทนาระดับแรก จากนั้นตรวจข้อเสนอจริงกับผู้ให้บริการโดยตรงเมื่อถึงขั้นตัดสินใจ การแยกสองช่วงนี้ทำให้คุยเรื่องความสามารถในการจ่ายได้โดยไม่สับสนกับข้อมูลสมัครจริง
หากแชร์มือถือกับคนอื่น ควรระวังหน้าจอที่ยังเปิดค้างและบันทึกภายนอกที่มีตัวเลขเกี่ยวกับหนี้หรือเงินออม การปิดหน้าจอเมื่อเลิกใช้และไม่ส่งภาพผลลัพธ์ที่เปิดเผยสถานการณ์ส่วนตัวเป็นนิสัยง่ายๆ ที่ช่วยลดการเห็นข้อมูลโดยไม่ตั้งใจ ส่วนการลบประวัติหรือข้อมูลภายในแอปควรทำตามตัวเลือกที่แสดงอยู่จริง ไม่ควรคิดเอาเองว่าการปิดแอปจะลบทุกอย่าง
การตัดสินใจยังอยู่ในมือผู้ใช้
เครื่องคำนวณมีประโยชน์ที่สุดเมื่อช่วยให้ถามคำถามได้ดีขึ้น ไม่ใช่เมื่อเลือกแทนเรา ตัวอย่างเช่น ก่อนคุยกับธนาคาร ฉันอาจเตรียมวงเงินที่ต้องการและอีกกรณีที่ต่ำกว่า จากนั้นถามว่าอัตราที่เสนอเป็นแบบใด มีค่าใช้จ่ายส่วนไหนที่ไม่ได้รวมในตัวเลข และเงื่อนไขเปลี่ยนได้หรือไม่ การถือผลคำนวณเป็นกรอบสนทนาช่วยให้ตัดสินใจอย่างมีข้อมูล โดยยังเปิดพื้นที่ให้ตรวจเอกสารจริง
สำหรับเงินฝาก การดูยอดประมาณการเพียงอย่างเดียวไม่พอ ควรถามด้วยว่าเงื่อนไขการถอนเป็นอย่างไร และผลตอบแทนที่คาดไว้ขึ้นกับข้อกำหนดใดบ้าง หากมีโอกาสต้องใช้เงินก่อนกำหนด ความยืดหยุ่นในการเข้าถึงเงินอาจสำคัญกว่าผลตอบแทนที่ดูสูงกว่า นี่เป็นจุดที่ผู้ใช้ต้องชั่งน้ำหนักเอง เพราะตัวเลขจำลองไม่สามารถบอกได้ว่าเงินก้อนนั้นควรมีไว้รองรับเหตุฉุกเฉินเท่าใด
หากผลคำนวณดูไม่สมเหตุสมผล อย่ารีบเลือกค่าที่ถูกใจที่สุด ให้ตรวจหน่วย อัตรา ระยะเวลา และความสอดคล้องของข้อมูลก่อน แล้วลองเปลี่ยนตัวแปรทีละอย่าง หากยังต้องตัดสินใจเรื่องภาระก้อนใหญ่ ควรนำคำถามและเอกสารไปขอคำอธิบายจากผู้ให้บริการหรือผู้เชี่ยวชาญที่เหมาะสม ฉันมองว่านี่คือการใช้แอปอย่างมีอิสระ: ใช้เพื่อเตรียมตัว แต่ไม่ยกการตัดสินใจให้ตัวเลขชุดเดียว
เมื่ออยากดูว่าตัวเลขรายเดือนเข้ากับชีวิตจริงหรือไม่ ลองเทียบกับงบหลังหักค่าใช้จ่ายประจำและเงินสำรอง ไม่ใช่ดูแค่ความรู้สึกว่า “น่าจะไหว” หากผลที่ได้ทำให้เงินเหลือบางเกินไป กรณีวงเงินต่ำลงอาจเป็นทางเลือกที่ควรตรวจต่อ แม้จะไม่ได้ให้สิ่งที่ต้องการครบในทันที การมองพื้นที่เผื่อไว้เป็นการตัดสินใจของผู้ใช้ ไม่ใช่สิ่งที่เครื่องคำนวณจะกำหนดให้
ข้อมูลร้านแอประบุว่ามีคะแนนเฉลี่ย 4.3 จากผู้ให้คะแนนราว 629 คน และมีการติดตั้งมากกว่าหนึ่งล้านครั้ง ฉันใช้ตัวเลขเหล่านี้เป็นบริบทของการใช้งาน ไม่ใช่หลักฐานยืนยันความแม่นยำของสูตรหรือแนวปฏิบัติด้านข้อมูล ความเชื่อใจในแอปการเงินควรเกิดจากการเข้าใจขอบเขตการทำงาน ตรวจสิ่งที่ระบบแสดง และทวนผลกับเงื่อนไขจากแหล่งที่รับผิดชอบเงินจริง
การคำนวณที่ช่วยคิดได้ โดยไม่แทนการตรวจสัญญา
จุดแข็งของเครื่องคำนวณสินเชื่อไม่ได้อยู่ที่การแสดงตัวเลขครั้งเดียว แต่อยู่ที่การช่วยลดเวลาระหว่างสมมติฐานแต่ละแบบ หากคุณกำลังประเมินว่ารายได้ต่อเดือนรองรับภาระใหม่หรือไม่ การลองลดวงเงินทีละขั้นจะให้ภาพที่ใช้งานได้จริงกว่าการถามตัวเองกว้างๆ ว่า “ผ่อนไหวไหม” ฉันแนะนำให้ดูทั้งค่างวดและยอดรวมที่ต้องจ่าย เพราะตัวเลขรายเดือนที่ต่ำลงอาจแลกกับระยะเวลาที่ยาวขึ้น
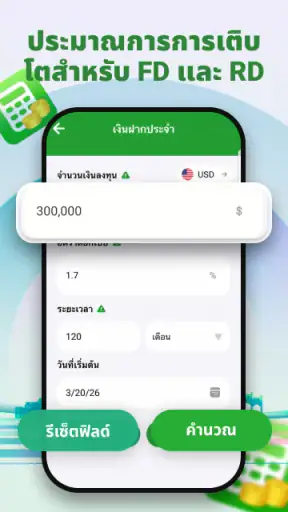
สำหรับการจำลองเงินฝาก ความเร็วในการเปลี่ยนจำนวนเงิน ระยะเวลาหรือเงื่อนไขที่ใช้เปรียบเทียบช่วยให้แยกความรู้สึกออกจากตัวเลขได้ดีขึ้น ตัวอย่างเช่น หากกำลังตัดสินใจว่าจะเก็บเงินก้อนไว้ในบัญชีเดิมหรือแบ่งไปฝากรูปแบบอื่น คุณสามารถใช้แอปสร้างภาพประมาณการก่อน แล้วค่อยตรวจสอบอัตราและเงื่อนไขจริงจากสถาบันการเงินอีกครั้ง วิธีนี้ช่วยประหยัดเวลา แต่ไม่ควรตีความผลลัพธ์ว่าเป็นยอดรับจริงโดยอัตโนมัติ
การลองหลายสมมติฐานให้ได้คำตอบที่มีความหมาย
ถ้าคุณใช้แอปเพื่อคุยกับคนในครอบครัว วิธีที่มีประสิทธิภาพคือเตรียมตัวเลขไว้สองหรือสามสถานการณ์ เช่น วงเงินที่ต้องการจริง วงเงินที่ลดลงเพื่อให้มีเงินสำรอง และกรณีที่เลือกผ่อนนานขึ้น จากนั้นจดผลลัพธ์ที่สำคัญไว้เปรียบเทียบกัน การทำแบบนี้ใช้ประโยชน์จากความเร็วของเครื่องมือได้มากกว่าการกรอกตัวเลขซ้ำโดยไม่มีเป้าหมาย
จุดแข็งของการคำนวณทันทีจะเห็นชัดในสถานการณ์ธรรมดาอย่างการดูข้อเสนอสินเชื่อระหว่างพักกลางวัน คุณอาจเริ่มจากยอดที่ต้องใช้จริง แล้วลองวงเงินต่ำลงเพื่อดูว่าค่างวดเปลี่ยนแค่ไหน ก่อนนำสองกรณีไปเทียบกับเงินที่เหลือหลังจ่ายค่าใช้จ่ายประจำ วิธีนี้ช่วยให้บทสนทนากับครอบครัวมีตัวเลขรองรับ แต่ยังไม่ควรใช้แทนการถามรายละเอียดค่าธรรมเนียมและเงื่อนไขจากผู้ให้กู้
เคล็ดลับที่ฉันเห็นว่ามีประโยชน์คือแยกการใช้งานออกเป็นสามรอบ รอบแรกใช้ตัวเลขที่คิดว่าเป็นไปได้จริง รอบที่สองใช้กรณีระมัดระวัง เช่น รายรับลดลงหรือเลือกวงเงินต่ำกว่าเดิม และรอบสุดท้ายใช้กรณีที่ต้องการความยืดหยุ่นมากขึ้น จากนั้นเปรียบเทียบว่าตัวเลือกใดทำให้คุณยังมีเงินเหลือหลังหักค่าใช้จ่ายประจำ ไม่ใช่ดูเฉพาะผลลัพธ์ที่สวยที่สุด
มีข้อควรระวังอย่างหนึ่ง: เมื่อจำลองหลายกรณี ผู้ใช้มักเผลอเปลี่ยนตัวแปรมากกว่าหนึ่งอย่างพร้อมกัน เช่น เพิ่มวงเงินและยืดระยะเวลาในครั้งเดียว ผลลัพธ์จึงบอกไม่ได้ว่าความเปลี่ยนแปลงเกิดจากปัจจัยใด ฉันแนะนำให้เปลี่ยนทีละตัวแปรก่อน แล้วค่อยสร้างกรณีผสมภายหลัง วิธีนี้อาจดูช้ากว่าเล็กน้อย แต่ช่วยให้เข้าใจต้นเหตุของตัวเลขและนำไปใช้ตัดสินใจได้แม่นกว่า
เมื่อนำตัวเลขไปคุยกับผู้ให้บริการ
อีกสถานการณ์หนึ่งคือการใช้แอประหว่างคุยกับเจ้าหน้าที่สินเชื่อ แอปช่วยให้คุณถามคำถามได้ตรงขึ้น เช่น ตัวเลขที่นำมาใช้คิดเป็นอัตราแบบใด มีค่าธรรมเนียมที่อยู่นอกการคำนวณหรือไม่ และยอดที่แจ้งเป็นยอดก่อนหรือหลังเงื่อนไขบางอย่าง การมีตัวเลขประมาณการอยู่ในมือทำให้การสนทนาไม่ต้องพึ่งความจำเพียงอย่างเดียว แต่ฉันไม่แนะนำให้ใช้ผลจากแอปไปโต้แย้งยอดในเอกสารโดยไม่ตรวจสูตรและรายละเอียดสัญญา
ผู้ใช้ที่ต้องการจัดการภาระหลายรายการควรระวังการนำผลลัพธ์จากแต่ละการคำนวณมาบวกกันแบบตรงๆ เพราะหนี้จริงอาจมีค่าธรรมเนียม อัตราเปลี่ยนแปลง หรือเงื่อนไขชำระก่อนกำหนดที่ไม่เหมือนกัน แอปเหมาะกับการสร้างภาพรวมและตั้งคำถาม แต่ไม่ควรทำให้คุณละเลยรายละเอียดที่อยู่ในเอกสารของผู้ให้บริการ
สำหรับเงินฝาก ฉันจะไม่ดูเพียงยอดปลายทาง แต่จะพิจารณาด้วยว่าเงินก้อนนั้นจำเป็นต้องถอนระหว่างทางหรือไม่ หากมีโอกาสต้องใช้เงินฉุกเฉิน การจำลองกรณีถอนก่อนกำหนดหรือเงื่อนไขที่แตกต่างกันย่อมสำคัญกว่าตัวเลขผลตอบแทนสูงสุด แม้แอปจะช่วยให้เห็นภาพการคืนเงินฝาก แต่การเลือกผลิตภัณฑ์จริงยังต้องอ่านข้อกำหนดของบัญชีนั้นด้วยตัวเอง
การตรวจความสมเหตุสมผลของผลลัพธ์
ในมุมของความน่าเชื่อถือ ฉันให้ความสำคัญกับวิธีป้อนข้อมูลมากพอๆ กับตัวแอปเอง เครื่องมือคำนวณทางการเงินอาจให้ผลลัพธ์ดูเป็นระเบียบและน่าเชื่อถือ แต่ถ้าใส่อัตราผิดหน่วย ใช้ระยะเวลาไม่ตรงกับรอบชำระ หรือป้อนยอดเงินไม่ครบ ผลลัพธ์ก็อาจทำให้เข้าใจผิดได้ ดังนั้นควรตรวจหน่วยและช่วงเวลาทุกครั้งก่อนนำตัวเลขไปวางแผนจริง
หากกรอกข้อมูลผิด ฉันแนะนำให้ย้อนกลับไปเริ่มจากชุดตัวเลขที่จดไว้ แทนการแก้หลายช่องพร้อมกัน วิธีนี้ช่วยให้รู้ว่าความคลาดเคลื่อนเริ่มจากจุดใด โดยเฉพาะเมื่อกำลังเปรียบเทียบหลายกรณี หากผลลัพธ์เปลี่ยนไปมากผิดจากที่คาด ควรตรวจหน่วย อัตรา และระยะเวลาเป็นลำดับแรก ก่อนสรุปว่าแอปคำนวณผิด
ก่อนนำตัวเลขไปใช้จริง ฉันจะตรวจสี่เรื่อง ได้แก่ อัตราที่ใช้คำนวณเป็นแบบใด รอบการชำระตรงกับสัญญาหรือไม่ มีค่าธรรมเนียมเพิ่มเติมหรือเปล่า และยอดที่เห็นเป็นเพียงการประมาณหรือเป็นยอดตามเอกสารจริง การตรวจแบบนี้อาจดูละเอียด แต่เป็นขั้นตอนที่จำเป็นสำหรับแอปการเงินทุกประเภท โดยเฉพาะเมื่อผลลัพธ์เกี่ยวข้องกับภาระระยะยาว
ผู้ใช้ยังควรถามตัวเองว่าตัวเลขที่ป้อนเป็นข้อมูลปัจจุบันหรือไม่ หากรายได้ ค่าใช้จ่าย หรือจำนวนเงินที่ต้องการเปลี่ยนไป ผลการจำลองเดิมก็ไม่ควรถูกนำมาใช้ซ้ำโดยไม่ปรับปรุง การคำนวณที่ดีจึงควรเป็นภาพสะท้อนของสถานการณ์ปัจจุบัน ไม่ใช่เอกสารตายตัวที่เปิดดูครั้งเดียวแล้วจบ
ทางเลือกอื่นเมื่อโจทย์เกินกว่าการคำนวณเบื้องต้น
เมื่อเทียบกับการคิดเลขเอง แอปช่วยลดภาระการคำนวณซ้ำและทำให้ทดลองสมมติฐานได้สะดวกกว่า ส่วนสเปรดชีตเหมาะกว่าเมื่ออยากเก็บหลายชุดข้อมูลไว้อย่างเป็นระบบ ปรับสูตรเอง หรือรวมภาระหลายรายการไว้ในภาพเดียว ขณะที่เครื่องมือจากธนาคารหรือเอกสารเสนอผลิตภัณฑ์เหมาะกับการตรวจยอดและข้อกำหนดจริงมากกว่า แต่ก็อาจผูกอยู่กับข้อเสนอของผู้ให้บริการรายนั้น การเลือกเครื่องมือจึงขึ้นกับว่าคุณกำลังสำรวจทางเลือกหรือกำลังยืนยันเงื่อนไข
แอปนี้เหมาะกับคนที่ต้องการคำตอบเบื้องต้นอย่างรวดเร็ว นักเรียนหรือนักศึกษาที่กำลังเรียนรู้เรื่องดอกเบี้ย คนเริ่มทำงานที่ต้องประเมินภาระผ่อน หรือครอบครัวที่กำลังจัดสรรเงินก้อน จะได้ประโยชน์จากการลองหลายสถานการณ์มากที่สุด นอกจากนี้ ผู้ที่ไม่ถนัดสร้างสูตรในสเปรดชีตก็มีจุดเริ่มต้นที่เข้าถึงง่ายกว่า
ในทางกลับกัน หากคุณต้องการระบบติดตามค่าใช้จ่ายรายวัน การเชื่อมต่อบัญชีธนาคาร การแจ้งเตือนบิล หรือการจัดการพอร์ตลงทุน แอปนี้ไม่ใช่ตัวเลือกหลักที่เหมาะที่สุด เพราะจุดประสงค์ของมันอยู่ที่การคำนวณและจำลองสถานการณ์ ไม่ใช่การเป็นศูนย์กลางการเงินส่วนบุคคลครบวงจร สำหรับงานที่ต้องเก็บประวัติละเอียดหรือปรับสูตรซับซ้อน สเปรดชีตอาจยืดหยุ่นกว่า ส่วนการยืนยันยอดจริงควรใช้เอกสารหรือเครื่องมือจากสถาบันการเงินโดยตรง
ข้อจำกัดสำคัญอีกอย่างคือผลลัพธ์จากเครื่องคำนวณไม่ควรถูกนำไปแทนคำแนะนำเฉพาะบุคคล หากคุณมีรายได้ไม่แน่นอน มีหนี้หลายประเภท หรือกำลังตัดสินใจเรื่องเงินก้อนใหญ่ การใช้แอปควรเป็นขั้นตอนเตรียมตัวก่อนขอคำอธิบายจากผู้เชี่ยวชาญ ไม่ใช่ขั้นตอนสุดท้ายที่ทำให้เซ็นสัญญาได้ทันที
ข้อกำหนดการใช้งานและความคาดหวังต่ออุปกรณ์
เครื่องคำนวณสินเชื่อขั้นสูงรองรับระบบปฏิบัติการขั้นต่ำรุ่น 9 จึงเหมาะกับผู้ใช้ที่มีอุปกรณ์ไม่ใหม่มากนัก ตราบใดที่เครื่องยังรองรับข้อกำหนดนี้ได้ งานคำนวณลักษณะนี้โดยทั่วไปไม่ควรต้องใช้ทรัพยากรหนักเท่าแอปวิดีโอหรือเกมสามมิติ ฉันจึงมองว่าแอปมีแนวโน้มเหมาะกับการใช้งานบนมือถือทั่วไป โดยเฉพาะการเปิดขึ้นมาเช็กตัวเลขเป็นช่วงๆ
ถึงอย่างนั้น ความลื่นไหลจริงอาจได้รับผลจากสภาพเครื่อง แอปอื่นที่เปิดค้าง และพื้นที่ว่างที่เหลืออยู่ ผู้ใช้ที่มีมือถือรุ่นเก่ามากควรหลีกเลี่ยงการเปิดเครื่องมือหลายอย่างพร้อมกันระหว่างคำนวณ เพราะการสลับแอปบ่อยอาจทำให้ต้องกรอกข้อมูลใหม่ได้ แม้ปัญหานี้ไม่ใช่ข้อจำกัดเฉพาะของเครื่องคำนวณสินเชื่อ แต่เป็นเหตุผลที่ควรเก็บค่าตั้งต้นไว้เมื่อทำงานหลายขั้นตอน
แอปมีการจัดระดับเนื้อหาสำหรับผู้ใช้ตั้งแต่อายุ 3 ปีขึ้นไป และเป็นแอปฟรี จุดนี้ทำให้เริ่มทดลองใช้งานได้ง่ายสำหรับคนที่ต้องการเครื่องมือวางแผนส่วนตัวโดยไม่ต้องเพิ่มค่าใช้จ่าย อย่างไรก็ตาม “ฟรี” ไม่ได้หมายความว่าคำแนะนำทางการเงินจากแอปจะครอบคลุมทุกเงื่อนไขของผลิตภัณฑ์จริง ผู้ใช้ควรแยกเรื่องต้นทุนของแอปออกจากความรับผิดชอบในการตรวจสอบสัญญา
เวอร์ชันปัจจุบันคือ 1.3.0.0 หากคุณใช้งานบนอุปกรณ์ที่รองรับระบบขั้นต่ำและพบอาการช้าหรือแอปกลับไปเริ่มต้นใหม่ ฉันแนะนำให้ปิดแอปที่ไม่จำเป็น ตรวจสอบพื้นที่ว่าง และทดลองคำนวณทีละกรณีแทนการเปิดหลายหน้าต่างพร้อมกัน วิธีนี้ช่วยลดภาระของเครื่องและทำให้ติดตามข้อมูลได้ง่ายขึ้น โดยไม่ต้องสรุปว่าอาการดังกล่าวเกิดจากตัวแอปเพียงอย่างเดียว
แอปเปิดตัวเมื่อ 23 มี.ค. 2569 และมีประเภทเนื้อหา 3+ ข้อมูลเหล่านี้ช่วยให้ผู้ใช้เห็นบริบทของผลิตภัณฑ์ แต่ไม่ได้เปลี่ยนหลักสำคัญในการใช้งาน: ผลการคำนวณเป็นตัวช่วยประเมิน ส่วนเงื่อนไขที่ผูกพันยังต้องตรวจจากผู้ให้บริการโดยตรง
ประเมินอย่างรอบคอบก่อนนำไปใช้
หลังพิจารณาทั้งความเร็ว ลักษณะการใช้งานหนัก ความน่าเชื่อถือ และข้อจำกัดของอุปกรณ์ ฉันมองว่าเครื่องคำนวณสินเชื่อขั้นสูงเป็นเครื่องมือเฉพาะทางที่ทำหน้าที่ได้ตรงกับคนต้องการคิดตัวเลขก่อนตัดสินใจ จุดเด่นคือการช่วยเปลี่ยนคำถามกว้างๆ ให้เป็นสถานการณ์ที่เปรียบเทียบได้จริง และการใช้งานฟรีก็ทำให้เหมาะกับการทดลองวางแผนโดยไม่ต้องเตรียมเครื่องมือซับซ้อน
สิ่งที่ทำให้แอปมีคุณค่ามากขึ้นคือวิธีใช้ของผู้ใช้เอง หากใช้เพื่อทดลองทีละตัวแปร จดค่าตั้งต้น ตรวจหน่วย และนำผลไปเทียบกับเงื่อนไขจริง แอปจะช่วยให้คุณเตรียมตัวได้ดีขึ้นมาก แต่ถ้าใช้ตัวเลขเพียงชุดเดียวแล้วถือเป็นคำตอบสุดท้าย ความสะดวกของแอปอาจกลายเป็นจุดเสี่ยงได้
ฉันแนะนำให้คุณลองใช้เมื่อกำลังวางแผนสินเชื่อหรือเงินฝากและต้องการเห็นภาพเร็วๆ โดยเฉพาะก่อนเข้าไปคุยกับธนาคารหรือจัดงบประมาณกับครอบครัว ส่วนคนที่ต้องการระบบการเงินครบวงจร การบันทึกข้อมูลระยะยาว หรือการคำนวณตามสัญญาที่มีเงื่อนไขซับซ้อน ควรมองหาเครื่องมือเฉพาะด้านอื่นเพิ่มเติม สรุปแล้ว จุดแข็งที่สุดคือการทำให้การเปรียบเทียบสถานการณ์ทางการเงินเริ่มต้นได้ง่าย โดยไม่ควรสับสนกับการยืนยันยอดตามสัญญาจริง
ด้วยคะแนนเฉลี่ย 4.3 และฐานการติดตั้งมากกว่าหนึ่งล้านครั้ง แอปมีภาพรวมที่น่าเชื่อถือพอสำหรับการทดลองใช้งานทั่วไป ฉันจะมองมันเป็น “เครื่องช่วยคิด” ที่เปิดใช้เมื่อมีคำถามทางการเงินเฉพาะหน้า มากกว่าจะเป็นผู้จัดการการเงินส่วนตัวเต็มรูปแบบ หากคุณเข้าใจขอบเขตนี้และตรวจสอบรายละเอียดกับแหล่งจริงทุกครั้ง แอปจาก Paulo DEV ก็เป็นตัวเลือกฟรีที่ใช้งานได้คุ้มค่าสำหรับการวางแผนเบื้องต้น
คำถามที่พบบ่อยเกี่ยวกับ เครื่องคำนวณสินเชื่อขั้นสูง
เครื่องคำนวณสินเชื่อขั้นสูงคืออะไร และเหมาะกับใคร?
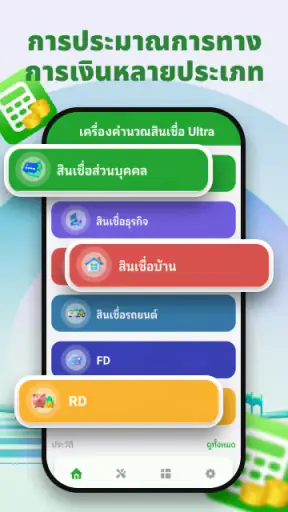
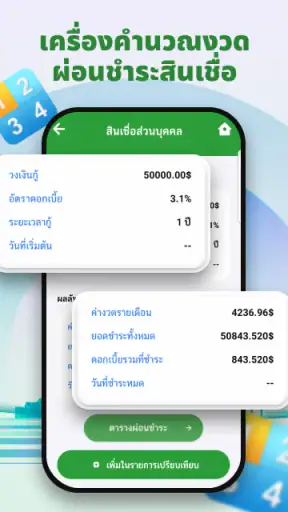
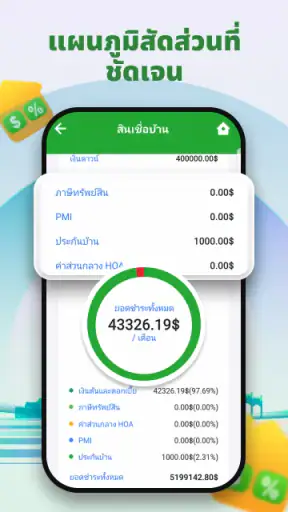
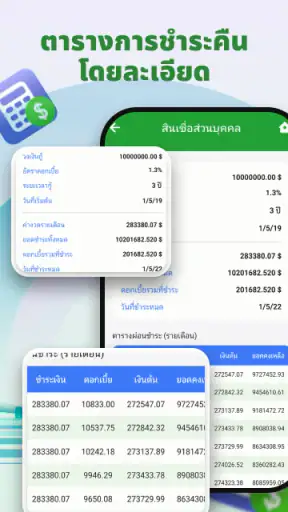
เครื่องคำนวณสินเชื่อขั้นสูงเป็นแอปสำหรับประเมินภาระการผ่อนชำระสินเชื่อหลายประเภท เช่น บ้าน รถยนต์ สินเชื่อส่วนบุคคล หรือบัตรเครดิต ผู้ใช้สามารถกรอกวงเงิน อัตราดอกเบี้ย ระยะเวลาผ่อน และค่าธรรมเนียม เพื่อดูค่างวดโดยประมาณ ตารางการชำระ และดอกเบี้ยรวม เหมาะสำหรับผู้ที่ต้องการเปรียบเทียบข้อเสนอและวางแผนงบประมาณก่อนสมัครสินเชื่อจริง
แอปคำนวณค่างวดและดอกเบี้ยได้แม่นยำแค่ไหน?
ผลลัพธ์จากแอปเป็นการคำนวณโดยอ้างอิงข้อมูลที่ผู้ใช้กรอก จึงช่วยให้เห็นภาพรวมได้ดี แต่ไม่ควรถือเป็นยอดอนุมัติหรือยอดชำระจริงจากสถาบันการเงิน เนื่องจากแต่ละแห่งอาจใช้สูตรดอกเบี้ยแตกต่างกัน รวมถึงมีค่าธรรมเนียม ประกัน ภาษี และเงื่อนไขพิเศษอื่น ๆ ควรตรวจสอบรายละเอียดในสัญญาก่อนตัดสินใจทุกครั้ง
สามารถคำนวณสินเชื่อแบบดอกเบี้ยคงที่และลดต้นลดดอกได้หรือไม่?
โดยทั่วไปเครื่องคำนวณสินเชื่อขั้นสูงรองรับรูปแบบการคำนวณที่หลากหลาย รวมถึงดอกเบี้ยคงที่และดอกเบี้ยแบบลดต้นลดดอก ทั้งนี้เมนูและตัวเลือกอาจแตกต่างกันตามเวอร์ชันของแอป ผู้ใช้ควรเลือกประเภทดอกเบี้ยให้ตรงกับข้อเสนอของผู้ให้บริการ และตรวจสอบว่าระบบรองรับการเปลี่ยนอัตราดอกเบี้ยหรือช่วงโปรโมชั่นหรือไม่ เพื่อให้ผลประเมินใกล้เคียงความเป็นจริงมากที่สุด
ข้อมูลที่กรอกในแอปจะถูกเก็บหรือส่งต่อให้ผู้อื่นหรือไม่?
ก่อนใช้งานควรอ่านนโยบายความเป็นส่วนตัวและตรวจสอบสิทธิ์ที่แอปร้องขอ โดยเฉพาะแอปที่เกี่ยวข้องกับข้อมูลทางการเงิน ไม่ควรกรอกเลขบัตรประชาชน เลขบัญชี รหัสผ่าน หรือข้อมูลลับ หากไม่จำเป็นต่อการคำนวณ หากแอปทำงานแบบออฟไลน์และไม่ต้องสมัครสมาชิก ความเสี่ยงด้านการส่งข้อมูลอาจลดลง แต่ผู้ใช้ยังควรดาวน์โหลดจากแหล่งทางการและอัปเดตแอปอย่างสม่ำเสมอ
แอปนี้ใช้แทนคำแนะนำจากธนาคารหรือที่ปรึกษาทางการเงินได้หรือไม่?
ไม่ควรใช้แอปแทนคำแนะนำจากธนาคารหรือผู้เชี่ยวชาญทางการเงิน แอปมีหน้าที่ช่วยคำนวณและเปรียบเทียบสถานการณ์เบื้องต้นเท่านั้น ผลอนุมัติจริงขึ้นอยู่กับรายได้ ประวัติเครดิต หลักประกัน นโยบายของสถาบันการเงิน และเงื่อนไขในช่วงเวลานั้น ผู้ใช้ควรนำผลคำนวณไปสอบถามเจ้าหน้าที่โดยตรง และประเมินว่าค่างวดไม่กระทบค่าใช้จ่ายจำเป็นหรือความสามารถในการชำระระยะยาว


