

Yumi: AI ผู้ช่วยออมเงินของคุณ
รีวิว 4.7หมวดหมู่ การเงินยอดดาวน์โหลด100.00K
ภาพหน้าจอ
ดาวน์โหลด
ดาวน์โหลดบนGoogle Playดาวน์โหลดบนApp Storeดาวน์โหลดไฟล์ APKข้อดี
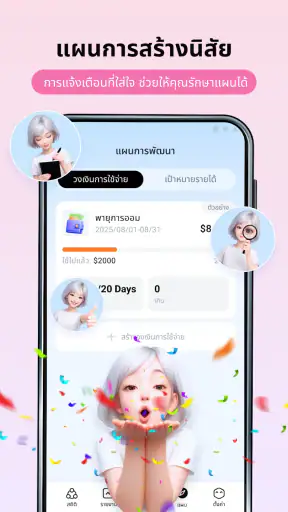
- ช่วยตั้งเป้าหมายการออมให้ชัดเจนและติดตามความคืบหน้าได้ง่าย
- การแจ้งเตือนช่วยกระตุ้นให้ฝากเงินตามแผนอย่างสม่ำเสมอ
- เหมาะสำหรับผู้เริ่มต้นจัดการเงินและต้องการวินัยทางการเงิน
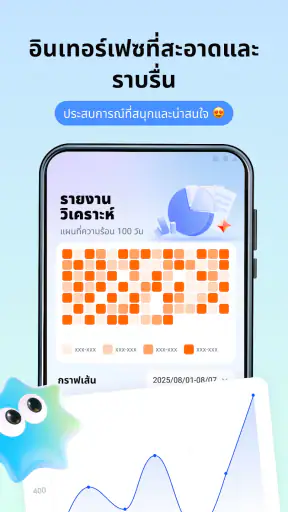
- แสดงภาพรวมการออมในรูปแบบเข้าใจง่ายและดูได้รวดเร็ว
- ช่วยแบ่งเป้าหมายใหญ่เป็นจำนวนเงินย่อยที่ทำตามได้จริง
ข้อเสีย
- คำแนะนำจาก AI อาจไม่เหมาะกับสถานการณ์การเงินของทุกคน
- ต้องกรอกข้อมูลการเงินอย่างละเอียดจึงจะได้คำแนะนำที่แม่นยำ
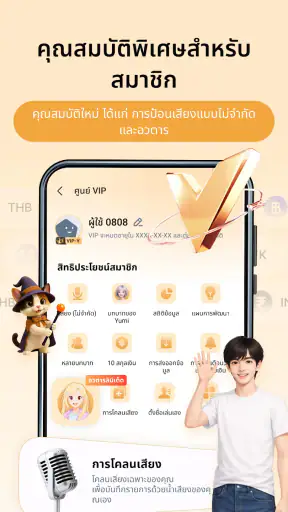
- ฟีเจอร์บางอย่างอาจจำกัดเฉพาะผู้สมัครสมาชิกแบบเสียเงิน
- การแจ้งเตือนบ่อยเกินไปอาจสร้างความรำคาญสำหรับผู้ใช้บางราย
- ไม่ควรใช้แอปแทนคำปรึกษาจากผู้เชี่ยวชาญด้านการเงินโดยตรง
 วิเคราะห์โดย Appcracy
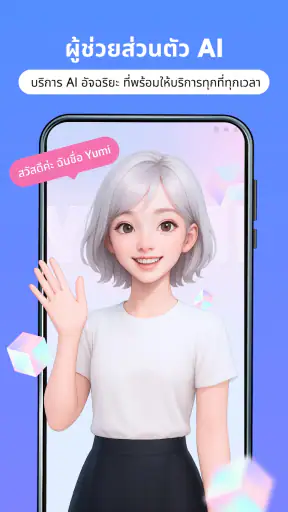
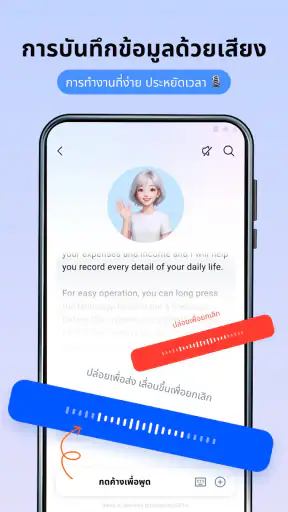
ถ้าคุณเคยตั้งใจจะเก็บเงิน แต่สุดท้ายจำไม่ได้ว่าเงินหายไปกับกาแฟ ค่าเดินทาง หรือของจุกจิกอะไรบ้าง Yumi เป็นแอปการเงินที่ฉันมองว่าน่าสนใจตรงการลดขั้นตอนของการจดรายจ่าย จุดเด่นของมันคือแนวคิดให้ AI ช่วยบันทึกเงินอัตโนมัติ แทนการเปิดสมุดหรือพิมพ์รายการทุกครั้งด้วยตัวเอง แต่ความสะดวกแบบนี้จะมีค่าก็ต่อเมื่อคุณใช้มันอย่างสม่ำเสมอ และเข้าใจขอบเขตของข้อมูลที่ควรใส่ในแอป
ฉันทดลองมองแอปนี้จากชีวิตจริงมากกว่าดูแค่คำโปรยในหน้าร้านค้า โดยเฉพาะการใช้ในบ้านที่มีคนหลายคนเกี่ยวข้องกับค่าใช้จ่าย เพราะคำถามสำคัญไม่ได้มีแค่ว่า “จดเงินง่ายไหม” แต่ยังรวมถึงใครเป็นคนบันทึก ใครควรเห็นข้อมูล และจะป้องกันไม่ให้ค่าใช้จ่ายของแต่ละคนปะปนกันได้อย่างไร สำหรับคนที่ต้องการเริ่มติดตามพฤติกรรมการใช้เงินแบบไม่รู้สึกเหมือนทำบัญชีเต็มรูปแบบ ฉันคิดว่า Yumi มีทางเข้าที่เป็นมิตรกว่าแอปตารางคำนวณทั่วไป
เมื่อค่าใช้จ่ายในบ้านต้องถูกมองเห็นอย่างเป็นระบบ
ลองนึกภาพบ้านที่คนหนึ่งจ่ายค่าอาหาร อีกคนรับผิดชอบค่าเดินทาง และมีการซื้อของเข้าบ้านสลับกัน หากทุกคนพูดเพียงว่า “เดี๋ยวค่อยจำไว้” รายละเอียดมักหายไปก่อนสิ้นเดือน Yumi เหมาะกับจุดเริ่มต้นแบบนี้ เพราะช่วยเปลี่ยนรายจ่ายที่กระจัดกระจายให้กลายเป็นรายการที่ย้อนกลับมาดูได้ง่ายขึ้น ฉันชอบแนวคิดนี้ตรงที่ไม่บังคับให้ผู้ใช้เริ่มจากการวางแผนการเงินซับซ้อน แต่เริ่มจากการรู้ก่อนว่าเงินออกไปทางไหน
อย่างไรก็ตาม ฉันไม่แนะนำให้มองแอปเป็นบัญชีกลางของทุกคนโดยอัตโนมัติ การใช้บนโทรศัพท์เครื่องเดียวร่วมกันอาจสะดวกในบ้าน แต่ก็ทำให้ข้อมูลของผู้ใช้หลายคนปะปนกันได้ง่าย หากคนหนึ่งบันทึกค่าอาหารส่วนตัว อีกคนบันทึกค่าน้ำมัน และอีกคนเพิ่มค่าใช้จ่ายของลูก รายการเหล่านี้อาจทำให้ภาพรวมดูสูงเกินจริงหรือทำให้สรุปผิดว่าใครใช้เงินมากที่สุด
วิธีที่ฉันคิดว่าเหมาะกว่าคือกำหนดบทบาทก่อนเริ่มใช้ คนหนึ่งอาจรับผิดชอบบันทึกค่าใช้จ่ายส่วนกลาง เช่น ของกินของใช้ในบ้าน ส่วนรายจ่ายส่วนตัวให้เจ้าของรายการเป็นคนจัดการเอง ถ้าจำเป็นต้องใช้เครื่องเดียว ให้ตกลงรูปแบบการเขียนที่แยกแยะได้ชัดเจน เช่น ใส่ชื่อย่อหรือคำกำกับในรายละเอียด แต่ควรทำเท่าที่แอปรองรับจริง ไม่ควรคาดหวังว่ามันจะทำหน้าที่เป็นระบบจัดการสมาชิกในครอบครัว
จุดสำคัญคือ Yumi ควรเป็นเครื่องมือช่วยมองเห็นเงิน ไม่ใช่พื้นที่ตัดสินกันในบ้าน การเห็นรายการมากขึ้นช่วยให้คุยกันจากข้อเท็จจริง แต่ไม่ได้หมายความว่าทุกคนควรเปิดเผยค่าใช้จ่ายส่วนตัวทั้งหมดต่อกัน การกำหนดขอบเขตตั้งแต่แรกจึงสำคัญพอ ๆ กับการบันทึกให้ครบ
เริ่มต้นอย่างไรให้ข้อมูลไม่ปะปน
ก่อนใช้งานจริง ฉันแนะนำให้แยกคำว่า “เงินของบ้าน” กับ “เงินของฉัน” ออกจากกันอย่างชัดเจน ค่าเช่า ค่าน้ำ ค่าไฟ หรือของใช้ร่วมกันสามารถอยู่ในกลุ่มค่าใช้จ่ายส่วนกลางได้ ส่วนอาหารกลางวันที่ซื้อคนเดียว ของสะสม หรือค่าเดินทางส่วนตัวควรแยกออกไป การวางเส้นแบ่งนี้ช่วยให้สรุปปลายเดือนได้มีความหมายมากกว่าแค่เห็นยอดรวมก้อนเดียว
เรื่องที่น่าอ่านต่อ
Amazon Shopping: เมื่อความสะดวกทำให้ซื้อของง่ายเกินไป
รายชื่อติดต่อ: หัวใจของการสื่อสารในโลกดิจิทัล
ทำไม Pou ถึงครองใจผู้เล่นทั่วโลก
EasyShare: แอปแชร์ไฟล์ที่เร็วและง่ายที่สุดในตลาด
เกมเล่น 2 3 4 คนที่เปลี่ยนมือถือเครื่องเดียวให้กลายเป็นสนามแข่งสุดฮา
Petal แผนที่ – GPS และการนำทาง: ทำให้การเดินทางง่ายและรวดเร็ว
สำหรับบ้านที่มีโทรศัพท์หลายเครื่อง การให้แต่ละคนติดตามรายการของตัวเองมักปลอดภัยกว่า แล้วค่อยนัดกันสรุปยอดที่จำเป็น วิธีนี้อาจไม่เร็วเท่าการใช้บัญชีเดียว แต่ลดความสับสนและลดโอกาสที่คนหนึ่งจะเห็นข้อมูลที่อีกคนไม่ตั้งใจแบ่งปันได้ ฉันมองว่านี่เป็นข้อจำกัดเชิงการใช้งานที่ควรยอมรับตั้งแต่ต้น เพราะแอปบันทึกเงินทั่วไปไม่ได้เท่ากับระบบบัญชีครัวเรือนแบบหลายผู้ใช้
อีกเรื่องที่ควรทำคือกำหนดช่วงเวลาตรวจรายการ เช่น หลังกลับจากซื้อของหรือก่อนนอน ไม่จำเป็นต้องนั่งกรอกทุกอย่างในครั้งเดียว หากปล่อยให้รายการค้างหลายวัน รายละเอียดจะเริ่มเลือน และ AI หรือผู้ใช้เองก็อาจจัดหมวดหมู่ได้ไม่ตรงกับเจตนาเดิม การบันทึกใกล้เวลาที่จ่ายจึงช่วยให้ข้อมูลมีคุณภาพกว่า
AI ช่วยลดแรงเสียดทาน แต่ยังต้องตรวจความถูกต้อง
สิ่งที่ทำให้ Yumi แตกต่างจากสมุดจดเงินธรรมดาคือการนำ AI เข้ามาช่วยในกระบวนการบันทึก สำหรับฉัน ประโยชน์ที่แท้จริงไม่ได้อยู่ที่การทำให้ทุกอย่างเป็นอัตโนมัติแบบไม่ต้องคิดเลย แต่อยู่ที่การลดความรู้สึกว่า “การจดรายจ่ายเป็นงานอีกชิ้นหนึ่ง” หากการเพิ่มรายการทำได้เร็ว ผู้ใช้มีโอกาสรักษานิสัยได้นานขึ้น
แต่ความเร็วไม่ควรแลกกับความถูกต้อง รายการที่มีหลายอย่างรวมกัน เช่น ซื้อของใช้บ้านพร้อมขนมส่วนตัว หรือจ่ายค่าอาหารให้เพื่อนแล้วได้รับเงินคืนภายหลัง อาจต้องตรวจและตีความเอง การปล่อยให้รายการเหล่านี้อยู่ในหมวดเดียวอาจทำให้การดูพฤติกรรมการใช้เงินคลาดเคลื่อน ฉันจึงแนะนำให้ตรวจรายการที่ยอดสูง รายการที่เกี่ยวข้องกับหลายคน และรายการที่มีการคืนเงินเป็นพิเศษ
เคล็ดลับที่มีประโยชน์คืออย่าพยายามทำให้ทุกการซื้อมีรายละเอียดมากที่สุดตั้งแต่วันแรก เริ่มจากข้อมูลที่ช่วยตอบคำถามของคุณก่อน เช่น เงินหมดไปกับอาหาร การเดินทาง หรือของใช้ในบ้านมากเกินไปหรือไม่ เมื่อใช้ไปสักระยะ คุณค่อยเพิ่มรายละเอียดเฉพาะหมวดที่ต้องการควบคุม วิธีนี้ทำให้การใช้งานไม่หนักเกินไป และช่วยให้เห็นประโยชน์ของแอปเร็วกว่าเริ่มด้วยระบบที่ละเอียดจนเลิกใช้
ในทางกลับกัน คนที่ต้องการบัญชีแบบมืออาชีพ มีการกระทบยอดทุกบาท หรือจำเป็นต้องจัดการใบเสร็จและภาษี อาจรู้สึกว่าแอปแนว AI ยังไม่พอสำหรับงานนั้น แอปตารางคำนวณหรือโปรแกรมบัญชีที่ออกแบบมาเฉพาะทางจะเหมาะกว่า เพราะเปิดให้กำหนดโครงสร้างและตรวจสอบย้อนหลังได้ละเอียดกว่า
การใช้ร่วมกันควรเน้นการประสานงาน ไม่ใช่การควบคุม
ในบ้านที่มีคนช่วยกันจ่ายเงิน Yumi สามารถเป็นจุดเริ่มต้นของการคุยกันเรื่องงบประมาณได้ เช่น หลังจบสัปดาห์ ทุกคนดูว่าค่าใช้จ่ายส่วนกลางมีรายการใดบ้าง แล้วตกลงว่าจะปรับอะไรในสัปดาห์ถัดไป ฉันชอบวิธีนี้มากกว่าการรอจนสิ้นเดือน เพราะปัญหาเล็ก ๆ อย่างการซื้อของซ้ำหรือการสั่งอาหารบ่อยเกินไปยังแก้ได้ทัน
แต่ควรตกลงกันก่อนว่าการตรวจรายการมีวัตถุประสงค์อะไร ถ้าใช้เพื่อแบ่งค่าใช้จ่าย ควรดูเฉพาะรายการที่เกี่ยวข้องกับส่วนกลาง หากใช้เพื่อวางแผนเป้าหมายร่วมกัน ก็ควรคุยเรื่องยอดรวมโดยไม่จำเป็นต้องไล่ดูรายละเอียดส่วนตัวทุกบรรทัด ขอบเขตเช่นนี้ช่วยสร้างความไว้ใจ และทำให้คนในบ้านไม่รู้สึกว่าการติดตามเงินกลายเป็นการเฝ้าดูพฤติกรรมของกันและกัน
กรณีที่มีคนหนึ่งเป็นผู้จ่ายหลัก ฉันแนะนำให้ใช้แอปเพื่อรวบรวมภาพรวม แล้วเก็บหลักฐานการชำระเงินสำคัญไว้ในช่องทางที่เหมาะสมแยกต่างหาก อย่าถือว่ารายการในแอปเป็นหลักฐานการโอนหรือการชำระเงินเสมอไป โดยเฉพาะเมื่อมีการแบ่งจ่ายหรือโอนคืนกันภายหลัง วิธีนี้ทำให้ Yumi ทำหน้าที่ได้ตรงจุด คือช่วยติดตามพฤติกรรมและรายการเงิน ไม่ต้องรับภาระเป็นระบบบัญชีทางการของครอบครัว
เหมาะกับใคร และใครควรเลือกทางเลือกอื่น
ฉันคิดว่าแอปนี้เหมาะกับคนที่รู้ตัวว่าควรจดรายจ่าย แต่เลิกใช้สมุดหรือแอปที่ต้องกรอกข้อมูลหลายช่อง คนเริ่มจัดการเงิน คนทำงานที่มีรายจ่ายเล็ก ๆ หลายรายการ และครอบครัวที่อยากเห็นค่าใช้จ่ายส่วนกลางอย่างง่าย ๆ น่าจะได้ประโยชน์มากที่สุด ความเป็นแอปฟรีช่วยให้เริ่มทดลองได้โดยไม่ต้องตัดสินใจซื้อก่อน
ในทางเทคนิค แอปนี้พัฒนาโดย UPTREND TECHNOLOGY รองรับระบบปฏิบัติการตั้งแต่ Android 7.0 และมีการระบุอายุเนื้อหาไว้ที่ประเภท 3+ จึงเข้าถึงผู้ใช้ได้ค่อนข้างกว้าง รุ่นปัจจุบันคือ 1.1.5 ซึ่งทำให้ฉันมองว่าควรตรวจการทำงานหลังอัปเดตเป็นระยะ โดยเฉพาะถ้าคุณใช้ข้อมูลเพื่อสรุปค่าใช้จ่ายร่วมกับคนอื่น
ตัวเลขบนหน้าร้านค้าก็สะท้อนว่ามีผู้ใช้งานในระดับหนึ่ง โดยแอปมียอดติดตั้งมากกว่าแสนครั้ง และได้คะแนนเฉลี่ย 4.7 จาก 448 การให้คะแนน พร้อมรีวิว 253 รายการ ตัวเลขเหล่านี้ช่วยสร้างความมั่นใจเบื้องต้น แต่ไม่ได้แทนการทดลองด้วยรูปแบบการใช้เงินของคุณเอง เพราะความเหมาะสมขึ้นอยู่กับว่าการบันทึกอัตโนมัติและการจัดหมวดหมู่เข้ากับพฤติกรรมของคุณมากแค่ไหน
แม้ดาวน์โหลดได้ฟรี แต่มีการซื้อภายในแอปตั้งแต่ ฿175.00 ถึง ฿2,025.00 ต่อรายการ หากคุณกำลังพิจารณาใช้ในบ้าน ควรคุยกันก่อนว่าใครเป็นผู้ตัดสินใจเกี่ยวกับการซื้อ และอย่าผูกความคาดหวังว่าการจ่ายเงินจะทำให้การจัดการเงินในครอบครัวดีขึ้นโดยอัตโนมัติ ประโยชน์หลักยังมาจากวินัยในการตรวจรายการและการสื่อสารระหว่างผู้ใช้
คนที่ควรข้ามแอปนี้ไปก่อนคือผู้ที่ไม่ต้องการให้ AI เข้ามาเกี่ยวข้องกับการบันทึกเงิน ผู้ที่ต้องการระบบแบ่งบัญชีหลายคนอย่างชัดเจน หรือผู้ที่ต้องทำบัญชีธุรกิจและต้องการฟังก์ชันเฉพาะทาง ในกรณีเหล่านี้ แอปบัญชีที่มีโครงสร้างละเอียดกว่า หรือไฟล์ตารางคำนวณที่ออกแบบเอง อาจควบคุมข้อมูลได้เหมาะกว่า แม้ต้องใช้เวลาเรียนรู้มากขึ้น
ความเป็นส่วนตัว อายุผู้ใช้ และความไว้ใจในบ้าน
ชื่อประเภท 3+ ทำให้แอปดูเหมาะกับผู้ใช้หลายวัย แต่การจัดการเงินจริงไม่ควรเริ่มจากการให้เด็กหรือสมาชิกที่ยังไม่เข้าใจข้อมูลทางการเงินใช้บัญชีร่วมกับผู้ใหญ่โดยไม่มีคำอธิบาย ฉันแนะนำให้ผู้ใหญ่เป็นคนกำหนดว่าอะไรคือค่าใช้จ่ายส่วนกลาง อะไรคือข้อมูลส่วนตัว และรายการใดไม่ควรถูกนำมารวมกัน การสอนให้เด็กจดค่าใช้จ่ายของตัวเองอาจเป็นกิจกรรมที่ดี แต่ควรเน้นความเข้าใจ ไม่ใช่การตรวจจับความผิด
สำหรับวัยรุ่นหรือสมาชิกในบ้านที่เริ่มรับผิดชอบเงินเอง แอปอาจช่วยให้เห็นผลของการซื้อเล็ก ๆ ได้ชัดขึ้น แต่ควรใช้เป็นเครื่องมือฝึกทบทวน ไม่ใช่เครื่องมือควบคุมทุกการใช้จ่าย ฉันจะหลีกเลี่ยงการให้คนอื่นยืมโทรศัพท์ที่เปิดข้อมูลการเงินค้างไว้ และจะไม่ใส่รายละเอียดที่ละเอียดอ่อนเกินความจำเป็นในช่องบันทึก เพราะการจดอย่างมีประโยชน์ไม่จำเป็นต้องเปิดเผยทุกเรื่อง
อีกคำถามที่ผู้ใช้ในบ้านมักมีคือจะเชื่อข้อมูลที่แอปจัดการให้อัตโนมัติได้แค่ไหน คำตอบของฉันคือใช้เป็นภาพรวมและตัวช่วยจำ แต่รายการสำคัญควรตรวจเองเสมอ หากยอดเงินดูผิด หมวดหมู่ไม่ตรง หรือมีการจ่ายแทนกัน ให้แก้หรือบันทึกหมายเหตุทันที อย่ารอให้ถึงวันสรุป เพราะจะจำต้นเหตุได้ยากขึ้น
ประสบการณ์ใช้งานที่เหมาะกับชีวิตประจำวัน
สถานการณ์ที่ฉันเห็นว่า Yumi มีประโยชน์มากคือคนทำงานที่ซื้ออาหารระหว่างวันหลายครั้ง ตอนเช้าอาจมีค่าเดินทาง กลางวันมีอาหารและเครื่องดื่ม เย็นซื้อของกลับบ้าน หากต้องเปิดแอปแล้วกรอกชื่อร้าน หมวดหมู่ และวิธีจ่ายทุกครั้ง ความตั้งใจอาจหายไปตั้งแต่รายการที่สอง แต่แนวทางที่ให้ AI ช่วยลดขั้นตอนทำให้การบันทึกมีโอกาสเกิดขึ้นจริงมากกว่า
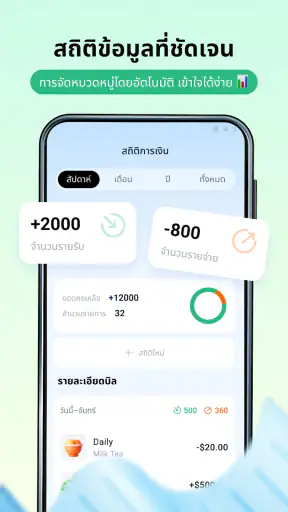
เมื่อถึงสุดสัปดาห์ ผู้ใช้สามารถมองย้อนกลับไปว่ารายจ่ายใดเกิดซ้ำและรายการใดเป็นเหตุการณ์พิเศษ จุดนี้นำไปสู่การตัดสินใจที่จับต้องได้ เช่น เตรียมอาหารบางมื้อเอง ลดการซื้อของที่ไม่ได้วางแผน หรือกันเงินสำหรับค่าใช้จ่ายส่วนกลางก่อนใช้กับเรื่องอื่น ฉันมองว่านี่เป็นประโยชน์ที่สำคัญกว่าการดูยอดรวมเพียงอย่างเดียว เพราะช่วยเปลี่ยนข้อมูลให้เป็นพฤติกรรมที่ปรับได้
ถ้าใช้ในครอบครัว ลองกำหนดวันสั้น ๆ สำหรับทบทวนเฉพาะรายการส่วนกลาง แล้วจบด้วยการตัดสินใจหนึ่งอย่าง เช่น ซื้อของใช้ตามรายการหรือกำหนดวงเงินอาหารนอกบ้าน การตั้งเป้าเล็กช่วยให้แอปไม่กลายเป็นภาระ และทำให้ทุกคนเห็นว่าการบันทึกนำไปสู่การเปลี่ยนแปลงจริง
จากการติดตั้งไปสู่รายการแรกที่มีประโยชน์
ถ้าคุณเพิ่งติดตั้งและยังไม่รู้จะเริ่มตรงไหน ฉันจะเริ่มจากคำถามเดียวก่อนว่าอยากเข้าใจเงินส่วนใด ไม่จำเป็นต้องนำทุกบัญชีหรือทุกค่าใช้จ่ายมาใส่พร้อมกัน ลองเลือกค่าอาหารระหว่างวัน หรือรายจ่ายส่วนกลางในบ้านเป็นขอบเขตแรก แล้วใช้รูปแบบการบันทึกเดิมต่อเนื่องช่วงสั้น ๆ จนเห็นรายการที่นำไปตัดสินใจได้จริง การเริ่มเล็กช่วยให้คุณแยกได้ว่าความยากมาจากนิสัยการจดหรือจากการจัดหมวดหมู่
หลังเพิ่มรายการแรก อย่าเพิ่งตัดสินจากความรู้สึกว่าแอป “อัตโนมัติ” หมายถึงไม่ต้องตรวจอะไรเลย ฉันจะเทียบจำนวนเงินและความหมายของรายการกับสิ่งที่เพิ่งจ่าย แล้วแก้ให้ถูกก่อนปล่อยผ่าน ขั้นนี้ใช้เวลาเพียงครู่เดียว แต่ช่วยสร้างความไว้ใจในข้อมูลที่สะสมภายหลัง หากรายการแรกไม่ตรง ก็ถือเป็นสัญญาณให้ปรับวิธีป้อนข้อมูลหรือเพิ่มคำอธิบายให้ชัดขึ้น ไม่ใช่เหตุผลให้เลิกทันที
ความสำเร็จแรกไม่จำเป็นต้องเป็นยอดออมก้อนใหญ่ สำหรับฉัน แค่เห็นว่ามีค่าใช้จ่ายประเภทหนึ่งเกิดซ้ำจนควรวางแผนรับมือ ก็ถือว่าแอปเริ่มทำหน้าที่แล้ว ตัวอย่างเช่น หากค่าเดินทางหรือของกินเล็ก ๆ ทำให้เงินเหลือปลายสัปดาห์น้อยกว่าที่คิด คุณมีจุดเริ่มต้นที่จับต้องได้สำหรับปรับพฤติกรรม โดยไม่ต้องเดาว่าควรลดตรงไหน
คำถามที่ควรคิดก่อนพึ่งข้อมูลในแอป
หลายคนสงสัยว่าต้องบันทึกทุกอย่างหรือไม่ ฉันไม่คิดว่าจำเป็นสำหรับทุกคน หากเป้าหมายคือเห็นแนวโน้ม ให้เริ่มจากรายการที่ส่งผลต่อการตัดสินใจของคุณ เช่น ค่าใช้จ่ายประจำหรือการซื้อเล็ก ๆ ที่เกิดบ่อย แต่ถ้าคุณต้องการยอดรวมที่แม่นยำสำหรับแบ่งเงินกัน ความสม่ำเสมอและการตรวจรายการจะสำคัญขึ้นมาก การเลือกขอบเขตให้ตรงเป้าดีกว่าพยายามเก็บข้อมูลทุกอย่างแล้วหมดแรง
อีกข้อที่ควรแยกให้ชัดคือบันทึกรายจ่ายกับการชำระเงินจริงไม่ใช่สิ่งเดียวกัน รายการในแอปช่วยให้คุณจำและทบทวนการใช้เงินได้ แต่ฉันจะไม่ใช้มันแทนใบยืนยันการโอนหรือหลักฐานที่ต้องเก็บไว้เรื่องสำคัญ เช่น การจ่ายร่วมกันหรือการคืนเงิน หากต้องตรวจสอบว่าใครจ่ายอะไร ควรเก็บหลักฐานจากช่องทางชำระเงินไว้ด้วย แล้วใช้บันทึกเป็นตัวช่วยจัดภาพรวม
ส่วนเรื่องการซื้อภายในแอป ฉันแนะนำให้เริ่มจากการใช้ส่วนที่เข้าถึงได้โดยไม่เสียเงินก่อน แล้วถามตัวเองว่ามีข้อจำกัดใดขัดขวางเป้าหมายจริงหรือไม่ อย่าซื้อเพียงเพราะคิดว่าฟังก์ชันที่จ่ายเงินจะทำให้ประหยัดขึ้นเอง และถ้าโทรศัพท์มีผู้ใช้หลายคน ควรให้เจ้าของงบประมาณเป็นคนตัดสินใจเพื่อไม่ให้ค่าใช้จ่ายในแอปกลายเป็นเรื่องเข้าใจผิดเพิ่มขึ้น
สำหรับคนที่กังวลเรื่องการเปิดเผยข้อมูลทางการเงิน ฉันจะบันทึกเท่าที่จำเป็นต่อการจัดการเงิน และไม่ใช้ช่องรายละเอียดเป็นที่เก็บข้อมูลส่วนตัวที่ไม่เกี่ยวกับรายการ หากบ้านมีข้อตกลงเรื่องการแชร์ข้อมูล ให้กำหนดก่อนว่าใครดูอะไรได้บ้าง ความสบายใจมีผลต่อการใช้งานต่อเนื่องพอ ๆ กับความรวดเร็ว เพราะถ้าผู้ใช้รู้สึกว่าต้องเปิดเผยเกินไป ก็มีแนวโน้มจะหยุดบันทึก
เลือกเครื่องมือให้ตรงกับระดับความละเอียดที่ต้องการ
เมื่อเทียบกับสมุดจดหรือโน้ตในโทรศัพท์ Yumi มีแนวคิดช่วยลดภาระการบันทึกด้วย AI แต่สมุดยังมีข้อดีตรงที่เป็นอิสระและปรับรูปแบบได้ตามใจ ส่วนตารางคำนวณเหมาะกับคนที่ต้องการกำหนดสูตร แยกหมวดหมู่เอง และตรวจย้อนหลังเป็นระบบ แลกกับการต้องจัดโครงสร้างและกรอกข้อมูลด้วยตัวเองมากกว่า ฉันจึงมองว่าไม่จำเป็นต้องเลือกเครื่องมือเดียวสำหรับทุกสถานการณ์
ถ้าคุณต้องการแค่รู้ว่าเงินรั่วตรงไหนและอยากได้วิธีเริ่มที่ไม่หนัก แอปนี้เป็นตัวเลือกที่น่าลอง แต่ถ้าคุณมีรายจ่ายธุรกิจ ต้องแบ่งยอดอย่างเป็นทางการ หรือจำเป็นต้องมีรูปแบบตรวจสอบที่ชัดเจน เครื่องมือเฉพาะทางจะเหมาะกว่า การเลือกตามความต้องการจริงช่วยป้องกันความคาดหวังผิดว่าแอปบันทึกเงินจะทำหน้าที่แทนบัญชีธนาคาร ระบบแบ่งบิล และโปรแกรมบัญชีได้พร้อมกัน
อีกทางที่ฉันใช้พิจารณาคือถามว่าอยากได้ข้อมูลเพื่อนำไปทำอะไร หากต้องการปรับนิสัยส่วนตัว การเห็นรูปแบบซ้ำอาจพอแล้ว แต่หากต้องรายงานยอดให้คนอื่นตรวจ การบันทึกที่ตรวจย้อนกลับได้และมีหลักฐานประกอบจะสำคัญกว่า ความต่างนี้เป็นเหตุผลที่บางคนอาจชอบความเรียบง่ายของ Yumi ขณะที่อีกคนรู้สึกว่าต้องการเครื่องมือที่ควบคุมรายละเอียดได้มากกว่า
คำตัดสินสำหรับบ้านที่ต้องการเริ่มคุมเงิน
หลังพิจารณาทั้งการใช้งานส่วนตัวและการใช้ร่วมกัน ฉันมองว่า Yumi เป็นทางเลือกที่ดีสำหรับผู้เริ่มต้นที่ต้องการลดความยุ่งยากในการจดรายจ่าย แนวคิด AI ช่วยให้การบันทึกดูเบาลง และเหมาะกับคนที่มักลืมจดเงินระหว่างวัน แต่ผู้ใช้ยังต้องตรวจรายการสำคัญ แยกเงินส่วนตัวออกจากเงินส่วนกลาง และไม่ใช้แอปแทนการตกลงเรื่องความรับผิดชอบในครอบครัว
จุดแข็งของมันอยู่ที่การทำให้การเริ่มต้นง่ายกว่าการสร้างระบบบัญชีเอง ส่วนข้อจำกัดคือผู้ใช้ที่ต้องการการควบคุมข้อมูลแบบละเอียดหรือการจัดการหลายบัญชีอาจต้องใช้เครื่องมืออื่นร่วมด้วย ฉันจึงแนะนำให้เริ่มจากการติดตามค่าใช้จ่ายของตัวเองหรือเฉพาะเงินส่วนกลางก่อน แล้วประเมินว่ารูปแบบการบันทึกตอบโจทย์จริงหรือไม่
โดยรวมแล้ว Yumi เหมาะกับคนที่ต้องการผู้ช่วยเตือนให้มองเห็นเส้นทางของเงิน มากกว่าคนที่กำลังมองหาระบบบัญชีครบวงจร หากคุณใช้มันด้วยขอบเขตที่ชัดเจนและตรวจข้อมูลอย่างมีสติ แอปนี้มีโอกาสช่วยให้การออมเริ่มต้นได้ง่ายขึ้น โดยเฉพาะในบ้านที่ต้องการคุยเรื่องเงินจากรายการจริงแทนการคาดเดา
คำถามที่พบบ่อยเกี่ยวกับ Yumi: AI ผู้ช่วยออมเงินของคุณ
Yumi: AI ผู้ช่วยออมเงินของคุณ คืออะไร และช่วยจัดการเงินได้อย่างไร?
Yumi เป็นแอปผู้ช่วยด้านการออมเงินที่ใช้แนวคิด AI เพื่อช่วยให้ผู้ใช้วางแผนการเงินได้เป็นระบบมากขึ้น ภายในแอปสามารถกำหนดเป้าหมายการออม ติดตามความคืบหน้า และรับคำแนะนำที่เหมาะกับพฤติกรรมการใช้เงินของตนเองได้ อย่างไรก็ตาม คำแนะนำจากแอปควรใช้เป็นแนวทางเบื้องต้น ไม่ควรถือเป็นคำแนะนำการลงทุนหรือการเงินจากผู้เชี่ยวชาญโดยตรง
Yumi เหมาะกับผู้ใช้ประเภทใด และจำเป็นต้องมีความรู้ด้านการเงินมาก่อนหรือไม่?
แอปนี้เหมาะกับผู้เริ่มต้นที่ต้องการสร้างวินัยการออม รวมถึงผู้ที่อยากเห็นภาพรวมของเป้าหมายทางการเงินในรูปแบบที่เข้าใจง่าย ไม่จำเป็นต้องมีความรู้ด้านการเงินมาก่อน เพราะการตั้งเป้าหมายและติดตามผลถูกออกแบบให้ทำตามได้ไม่ซับซ้อน ผู้ใช้ที่มีประสบการณ์มากขึ้นก็สามารถนำข้อมูลจากแอปไปใช้ประกอบการวางแผนรายรับรายจ่ายได้เช่นกัน
การใช้งาน Yumi ต้องเชื่อมต่อบัญชีธนาคารหรือเปิดเผยข้อมูลส่วนตัวหรือไม่?
ก่อนดาวน์โหลดและเริ่มใช้งาน ควรตรวจสอบสิทธิ์ที่แอปร้องขอ นโยบายความเป็นส่วนตัว และเงื่อนไขการจัดการข้อมูลให้ละเอียด เพราะฟีเจอร์บางประเภทอาจต้องใช้ข้อมูลรายรับ รายจ่าย หรือข้อมูลส่วนตัวเพื่อสร้างคำแนะนำที่ตรงกับผู้ใช้มากขึ้น หากไม่ต้องการเชื่อมบัญชีธนาคาร อาจเลือกกรอกข้อมูลด้วยตนเองได้ ทั้งนี้ไม่ควรป้อนรหัสผ่านธนาคารหรือข้อมูลลับที่แอปไม่ได้ระบุว่าจำเป็น
Yumi ใช้งานฟรีหรือมีค่าใช้จ่ายเพิ่มเติมภายในแอปหรือไม่?
รูปแบบการให้บริการของ Yumi อาจแตกต่างกันตามเวอร์ชัน ระบบปฏิบัติการ และช่วงเวลาที่ใช้งาน โดยบางฟีเจอร์อาจเปิดให้ใช้ฟรี ขณะที่ความสามารถขั้นสูงอาจอยู่ภายใต้การสมัครสมาชิกหรือการซื้อภายในแอป ผู้ใช้ควรตรวจสอบหน้ารายละเอียดใน Google Play หรือ App Store รวมถึงราคาต่อรอบบิลและเงื่อนไขการต่ออายุอัตโนมัติก่อนยืนยันการสมัคร
คำแนะนำจาก Yumi มีความแม่นยำแค่ไหน และควรเชื่อถือได้ทั้งหมดหรือไม่?
คำแนะนำของ Yumi ขึ้นอยู่กับข้อมูลที่ผู้ใช้กรอก ความสม่ำเสมอในการบันทึก และวิธีประมวลผลของระบบ AI หากข้อมูลไม่ครบหรือไม่เป็นปัจจุบัน ผลลัพธ์อาจไม่สะท้อนสถานการณ์จริงทั้งหมด ดังนั้นควรใช้แอปเป็นเครื่องมือช่วยวางแผนและสร้างแรงจูงใจในการออม ไม่ควรตัดสินใจกู้เงิน ลงทุน หรือทำธุรกรรมสำคัญโดยอาศัยคำแนะนำจากแอปเพียงแหล่งเดียว


