
Otto - Financial Manager
รีวิว 0.0หมวดหมู่ การเงินยอดดาวน์โหลด10.00K
ภาพหน้าจอ
ดาวน์โหลด
ดาวน์โหลดบนGoogle Playดาวน์โหลดบนApp Storeดาวน์โหลดไฟล์ APKข้อดี
- จัดหมวดหมู่รายรับรายจ่ายได้ง่าย เหมาะกับการติดตามเงินในชีวิตประจำวัน
- รองรับการตั้งงบประมาณ ช่วยควบคุมค่าใช้จ่ายแต่ละหมวด
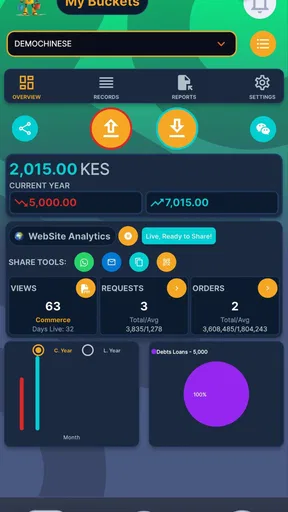
- ดูสรุปการเงินผ่านกราฟและรายงาน ทำให้เห็นพฤติกรรมการใช้เงินชัดเจน
- สามารถบันทึกรายการซ้ำได้สะดวก ลดเวลาสำหรับค่าใช้จ่ายประจำ
- อินเทอร์เฟซเรียบง่าย เรียนรู้การใช้งานได้ไม่ยากสำหรับผู้เริ่มต้น
ข้อเสีย
- ฟีเจอร์บางอย่างอาจต้องสมัครสมาชิกหรือชำระเงินเพิ่มเติม
- การกรอกข้อมูลด้วยตนเองอาจใช้เวลา หากมีรายการใช้จ่ายจำนวนมาก
- ตัวเลือกการปรับแต่งรายงานอาจยังไม่ละเอียดสำหรับผู้ใช้ขั้นสูง
- การซิงค์ข้อมูลระหว่างอุปกรณ์อาจขึ้นอยู่กับการเชื่อมต่ออินเทอร์เน็ต
- อาจต้องตรวจสอบความถูกต้องของสกุลเงินและหมวดหมู่ก่อนใช้งานจริง
 วิเคราะห์โดย Appcracy
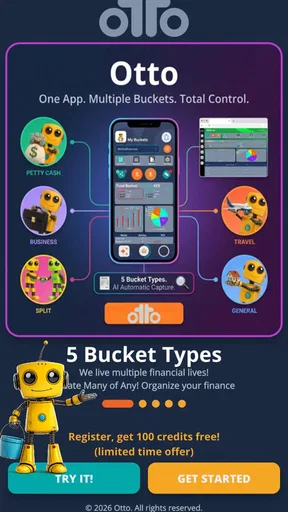
ก่อนเริ่มใช้แอปจัดการเงิน ฉันมักถามตัวเองว่าอยากแก้ปัญหาอะไรให้ชัดที่สุด: ลืมจดรายจ่าย แยกเงินหลายส่วนไม่ออก หรือรู้ยอดคร่าว ๆ แต่ไม่รู้ว่าควรปรับตรงไหน Otto น่าสนใจสำหรับคนที่อยากจัดการโจทย์เหล่านี้ในพื้นที่เดียว โดยเน้นการใช้ AI ช่วยจัดระเบียบข้อมูล มากกว่าการเป็นเพียงสมุดบันทึกตัวเลข ฉันมองว่าจุดสำคัญคือผู้ใช้ยังต้องมีส่วนร่วมกับข้อมูล ไม่ใช่คาดหวังให้แอปตัดสินใจแทนทั้งหมด
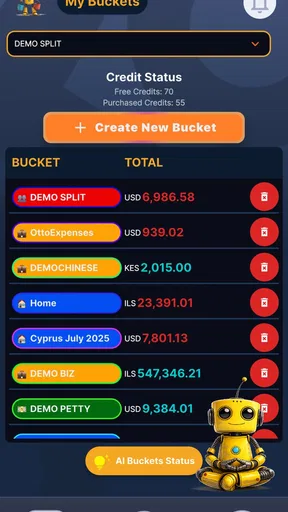
ในฐานะแอปการเงินจาก Otto AI แนวทางของมันครอบคลุมทั้งเงินส่วนตัว การใช้ร่วมกัน และการเงินของธุรกิจ ฉันคิดว่าความกว้างนี้เหมาะกับคนที่มีหลายบริบทให้ติดตาม แต่ก็ทำให้การเริ่มต้นควรมีเป้าหมายชัดเจน ถ้าพยายามนำทุกเรื่องเข้าระบบพร้อมกันตั้งแต่วันแรก คุณอาจสร้างขั้นตอนที่ยุ่งยากเกินจำเป็น เริ่มจากปัญหาหนึ่งอย่างก่อน แล้วค่อยขยายเมื่อเห็นว่าการบันทึกช่วยให้ตัดสินใจได้ดีขึ้น
เริ่มจากปัญหาการเงินที่อยากแก้
คนที่เหมาะกับแอปนี้ไม่จำเป็นต้องมีความรู้ด้านการเงินมาก่อน แต่ควรพร้อมบันทึกและทบทวนรายการของตัวเอง ฉันแนะนำให้เลือกหนึ่งเป้าหมายในช่วงแรก เช่น อยากรู้ว่าเงินกินข้าวนอกบ้านเกินงบหรือไม่ หรืออยากแยกค่าใช้จ่ายของงานอิสระออกจากเงินส่วนตัว การจำกัดขอบเขตแบบนี้ทำให้รู้ได้เร็วขึ้นว่ารูปแบบของ Otto เข้ากับชีวิตจริงหรือเปล่า
อีกจุดที่น่าคิดคือการจัดหมวดไม่จำเป็นต้องละเอียดเท่ากันทุกเรื่อง หมวดที่ต้องการควบคุมอาจแยกย่อย ส่วนรายการที่ไม่ค่อยเปลี่ยนแปลงอาจรวมไว้ด้วยกัน การเลือกความละเอียดให้พอดีช่วยลดภาระการกรอก และทำให้ข้อมูลยังตอบคำถามที่คุณสนใจได้จริง นี่เป็นข้อแลกเปลี่ยนที่ควรวางแผนก่อนเริ่ม ไม่เช่นนั้นการบันทึกอาจกลายเป็นงานเพิ่มแทนที่จะช่วยให้ชีวิตง่ายขึ้น
ภาพรวมปัจจุบันและรายละเอียดที่ควรรู้
แอปนี้ให้ดาวน์โหลดฟรี และมีการซื้อภายในแอปตั้งแต่ 125 บาทถึง 1,275 บาทต่อรายการ ฉันจึงมองว่าการเริ่มแบบไม่จ่ายก่อนเป็นทางเลือกที่สมเหตุสมผล โดยเฉพาะหากยังไม่แน่ใจว่าจะใช้ฟังก์ชันใดเป็นประจำ ควรทดลองกับปัญหาจริงของตัวเองก่อน แล้วค่อยชั่งน้ำหนักว่าการซื้อช่วยประหยัดเวลา หรือทำให้การวางแผนดีขึ้นอย่างเห็นได้ชัดหรือไม่
สำหรับคนที่ตรวจความเข้ากันได้ก่อนติดตั้ง Otto รองรับ Android 7.0 ขึ้นไป รุ่นปัจจุบันคือ 5.1.0 และเปิดตัวเมื่อ 2 กันยายน 2568 ส่วนการจัดประเภทเนื้อหาอยู่ในระดับ 3+ รายละเอียดเหล่านี้บอกขอบเขตพื้นฐานของแอป แต่ไม่ได้บอกว่ารูปแบบการใช้งานจะเหมาะกับทุกคน ดังนั้นการลองใช้กับรายการจริงยังสำคัญกว่าการตัดสินจากข้อมูลทั่วไปเพียงอย่างเดียว
ยอดติดตั้งอยู่ที่มากกว่า 10,000 ครั้ง ซึ่งทำให้เห็นว่ามีผู้ใช้ดาวน์โหลดไปทดลองในระดับหนึ่ง แต่ฉันจะไม่ใช้ยอดดังกล่าวเป็นตัวตัดสินคุณภาพแทนการทดลองด้วยตัวเอง สิ่งที่ควรจับตาคือขั้นตอนบันทึกเข้ากับนิสัยของคุณไหม และเมื่อกลับมาดูข้อมูลแล้ว คุณได้ข้อสรุปที่นำไปใช้ได้จริงหรือไม่
เรื่องที่น่าอ่านต่อ
AI มีประโยชน์เมื่อข้อมูลมีบริบท
คำว่า AI ในแอปการเงินไม่ควรถูกตีความว่าเป็นผู้จัดการเงินอัตโนมัติทั้งหมด หน้าที่สำคัญของผู้ใช้ยังคงเป็นการป้อนข้อมูลให้มีความหมายและตรวจสอบการจัดหมวดหมู่ให้ถูกต้อง หากรายการหนึ่งถูกมองว่าเป็นค่าอาหารทั้งที่เป็นค่าเดินทาง สรุปงบประมาณในภายหลังก็อาจทำให้เข้าใจพฤติกรรมของตัวเองผิดได้
จุดที่ฉันมองว่ามีประโยชน์คือการใช้ Otto เป็นเครื่องมือสะท้อนพฤติกรรม มากกว่าการรอคำแนะนำสำเร็จรูป เช่น หลังจากบันทึกค่าใช้จ่ายต่อเนื่อง ให้ดูว่ารายการใดเกิดซ้ำ รายการใดมีจำนวนเล็กแต่เกิดบ่อย และรายการใดเป็นค่าใช้จ่ายก้อนใหญ่ที่วางแผนล่วงหน้าได้ วิธีนี้ทำให้ AI มีข้อมูลสำหรับช่วยจัดภาพรวม และทำให้ผู้ใช้มีส่วนร่วมกับการตัดสินใจจริง
อีกวิธีที่ฉันคิดว่าเหมาะกับแอปนี้คือการแบ่งพื้นที่การเงินตามบริบท ไม่ใช่ดูเงินทั้งหมดเป็นก้อนเดียว เงินส่วนตัว เงินที่ใช้กับคู่ชีวิต และเงินของกิจการขนาดเล็กมีเหตุผลในการใช้จ่ายต่างกัน แม้รายการจะมีหน้าตาคล้ายกันก็ตาม การแยกบริบทตั้งแต่ต้นช่วยลดปัญหาที่ค่าอาหารส่วนตัวไปปะปนกับค่าเลี้ยงลูกค้าหรือค่าใช้จ่ายของงาน
สถานการณ์จริง: เงินเดือนกับค่าใช้จ่ายในบ้าน
ลองนึกถึงคนที่มีรายได้ประจำ แต่ในแต่ละเดือนต้องจ่ายค่าเช่า ค่าเดินทาง ค่าอาหาร และค่าใช้จ่ายร่วมกับคนในบ้าน หากใช้สมุดจดหรือโน้ตในโทรศัพท์ รายการอาจกระจัดกระจายจนไม่รู้ว่าเงินส่วนไหนเป็นภาระประจำและส่วนไหนควรลด Otto เหมาะกับการนำรายการเหล่านี้มาอยู่ในระบบเดียว แล้วใช้การจัดหมวดหมู่เพื่อมองรูปแบบการใช้เงินให้ชัดขึ้น
ในกรณีนี้ ฉันจะไม่บันทึกทุกอย่างแบบรีบ ๆ แล้วปล่อยให้จบ แต่จะกำหนดชื่อหมวดให้คงที่ เช่น ค่าเดินทางประจำ ค่าอาหารในบ้าน และเงินใช้ร่วมกัน เมื่อผ่านไปสักระยะ การเปรียบเทียบแต่ละช่วงจะมีความหมายมากขึ้น เพราะไม่ได้เปลี่ยนชื่อหมวดไปเรื่อย ๆ นี่เป็นเคล็ดลับเล็ก ๆ ที่ช่วยให้เครื่องมือบริหารงบทำงานได้ดีขึ้น โดยไม่ต้องพึ่งฟังก์ชันซับซ้อน
ถ้าต้องคุยเรื่องเงินกับคนในบ้าน ฉันจะตกลงกันก่อนว่ารายการใดต้องบันทึก ใครเป็นคนตรวจ และคำอธิบายควรละเอียดแค่ไหน การใส่ข้อความว่า “ของบ้าน” อาจกว้างเกินไปจนย้อนมาดูแล้วจำไม่ได้ว่าเป็นอะไร การเพิ่มคำสั้น ๆ ให้บอกวัตถุประสงค์ช่วยให้การทบทวนมีประโยชน์ โดยไม่จำเป็นต้องทำให้ทุกคนกรอกข้อมูลยาวเหมือนกัน
เหมาะกับการวางแผน แต่ไม่แทนระบบบัญชี
สำหรับการใช้งานในธุรกิจขนาดเล็ก Otto อาจช่วยให้เจ้าของกิจการแยกเงินส่วนตัวออกจากเงินที่เกี่ยวข้องกับงานได้สะดวกขึ้น แต่ฉันจะใช้ด้วยความระมัดระวัง หากต้องทำบัญชีตามข้อกำหนดทางภาษี มีเอกสารทางการ หรือมีหลายคนอนุมัติค่าใช้จ่าย แอปบริหารเงินทั่วไปอาจไม่เพียงพอ และควรใช้ระบบบัญชีที่ออกแบบมาเฉพาะทางมากกว่า
ในทางกลับกัน ผู้ทำงานอิสระที่ต้องการเพียงเห็นต้นทุนคร่าว ๆ ของงานแต่ละประเภทอาจได้ประโยชน์จากการจัดกลุ่มค่าใช้จ่าย เช่น ค่าเดินทางหรืออุปกรณ์ โดยไม่ต้องสร้างระบบบัญชีเต็มรูปแบบ ข้อควรระวังคือข้อมูลนี้ช่วยทบทวนการทำงานและการตั้งราคาครั้งต่อไปได้ แต่ไม่ควรสับสนกับเอกสารหรือรายงานที่จำเป็นต่อการยื่นภาษี
คำถามที่ผู้ใช้มักมีคือจำเป็นต้องมีรายได้หลายทางหรือไม่ ฉันคิดว่าไม่จำเป็น คนที่มีเงินเดือนทางเดียวก็ใช้เพื่อแยกค่าใช้จ่ายประจำกับค่าใช้จ่ายที่ปรับได้ ส่วนคนที่มีหลายแหล่งรายรับอาจใช้การแบ่งบริบทช่วยมองภาพรวม อย่างไรก็ตาม หากต้องการให้ทุกอย่างเชื่อมกับบัญชีธนาคารโดยอัตโนมัติหรือทำธุรกรรมจากในแอป แอปธนาคารอาจตรงความต้องการกว่า
สิ่งที่เปลี่ยนไปเมื่อใช้ต่อเนื่อง
คุณค่าหลักของ Otto ไม่ได้อยู่ที่การเห็นยอดเงินเพียงครั้งเดียว แต่อยู่ที่การเปลี่ยนข้อมูลรายวันให้กลายเป็นภาพรวมที่นำไปตัดสินใจได้ ฉันมองว่าแอปจะมีประโยชน์ที่สุดกับคนที่เคยรู้สึกว่าเงินหายไปโดยไม่รู้ตัว เพราะการบันทึกอย่างสม่ำเสมอช่วยเปิดเผยจุดรั่วที่มักมองข้าม
ตัวอย่างหนึ่งคือค่าใช้จ่ายจำนวนไม่มากที่เกิดซ้ำหลายครั้ง คนส่วนใหญ่มักจำก้อนใหญ่ได้ แต่ลืมรายการเล็ก ๆ ที่รวมกันแล้วกระทบงบมากกว่าเดิม การใช้ Otto เพื่อตรวจดูรายการตามหมวดและความถี่จึงมีประโยชน์กว่าการเปิดดูยอดคงเหลืออย่างเดียว เมื่อเห็นรูปแบบแล้ว คุณอาจเลือกกำหนดวงเงินรายสัปดาห์แทนการตั้งเป้ารายเดือน ซึ่งควบคุมได้ง่ายกว่าในชีวิตจริง
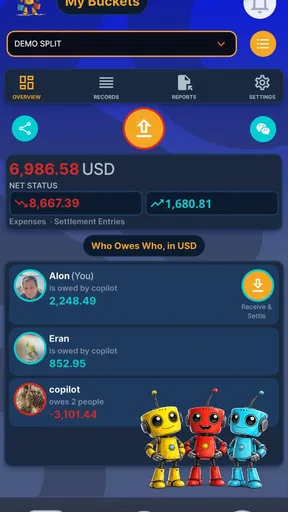
การใช้ร่วมกันก็เป็นอีกมุมที่น่าสนใจ โดยเฉพาะครอบครัวหรือกลุ่มคนที่มีค่าใช้จ่ายร่วมกัน ฉันคิดว่าความสำเร็จไม่ได้ขึ้นอยู่กับการแชร์ข้อมูลทั้งหมด แต่ขึ้นอยู่กับการตกลงกันก่อนว่าอะไรควรบันทึก ใครเป็นคนตรวจ และจะใช้ข้อมูลเพื่อวางแผนอย่างไร หากทุกคนป้อนข้อมูลคนละรูปแบบ ระบบจะช่วยลดความสับสนได้ไม่เต็มที่
สำหรับผู้ใช้ที่ทำงานอิสระ การแยกค่าใช้จ่ายตามงานหรือวัตถุประสงค์อาจช่วยทบทวนว่ารับงานหนึ่งแล้วมีต้นทุนแฝงเท่าไร เช่น ค่าเดินทาง อุปกรณ์ หรือค่าใช้บริการต่าง ๆ ข้อมูลแบบนี้ช่วยให้ตั้งราคางานในอนาคตได้มีเหตุผลขึ้น แม้ Otto จะไม่ได้เปลี่ยนตัวเองให้เป็นระบบบัญชีธุรกิจเต็มรูปแบบก็ตาม
วางระบบบันทึกให้ทำต่อได้จริง
เคล็ดลับแรกคืออย่ารอให้สิ้นเดือนแล้วค่อยบันทึก เพราะความจำเกี่ยวกับรายการเล็ก ๆ จะเริ่มคลาดเคลื่อน ฉันแนะนำให้บันทึกใกล้เวลาที่จ่าย และใช้ถ้อยคำหรือหมวดแบบเดิมทุกครั้ง วิธีนี้ช่วยให้การสรุปภายหลังมีความสม่ำเสมอ และลดเวลาที่ต้องย้อนแก้ข้อมูล
เคล็ดลับที่สองคือแยก “ค่าใช้จ่ายที่ลดได้” ออกจาก “ค่าใช้จ่ายที่ต้องจ่าย” ให้ชัด ค่าเช่าและค่าสาธารณูปโภคอาจลดได้ยากในทันที แต่การซื้ออาหารนอกบ้านหรือการเดินทางบางประเภทอาจปรับได้ หากทุกอย่างถูกรวมอยู่ในหมวดเดียว คุณจะเห็นเพียงยอดรวม แต่ไม่รู้ว่าควรเริ่มแก้ตรงไหน
เคล็ดลับที่สามคือใช้ข้อมูลเพื่อวางแผนก่อนเงินออก ไม่ใช่ใช้เพื่ออธิบายหลังเงินหมด ในช่วงต้นรอบรายรับ ให้กันเงินสำหรับภาระประจำก่อน แล้วค่อยกำหนดกรอบสำหรับค่าใช้จ่ายยืดหยุ่น เมื่อมีรายการใหม่เข้ามา ให้ถามตัวเองว่าควรอยู่ในงบส่วนใด วิธีนี้ทำให้ Otto ทำหน้าที่เป็นเครื่องมือเตือนการตัดสินใจ ไม่ใช่เพียงบันทึกเหตุการณ์ย้อนหลัง
สำหรับคนที่มีรายรับไม่แน่นอน ฉันจะระวังเป็นพิเศษกับการตั้งงบจากเดือนที่รายได้สูง เพราะยอดที่เข้ามาครั้งเดียวอาจทำให้คิดว่ามีเงินใช้ได้มากกว่าความเป็นจริง วิธีที่รอบคอบกว่าคือแยกเงินที่ต้องใช้จ่ายแน่นอนออกก่อน แล้วใช้ข้อมูลที่ผ่านมาเป็นแนวทางกำหนดกรอบที่ไม่กดดันเกินไป แอปช่วยจัดภาพ แต่การเลือกสมมติฐานที่ปลอดภัยยังเป็นหน้าที่ของผู้ใช้
สิ่งที่ควรตรวจสอบระหว่างใช้งาน
ข้อจำกัดที่เห็นได้ชัดของแนวคิดนี้คือคุณภาพของผลลัพธ์ขึ้นกับคุณภาพของข้อมูล หากผู้ใช้บันทึกไม่ครบหรือจัดหมวดไม่สม่ำเสมอ การวิเคราะห์ด้วย AI ก็อาจไม่สะท้อนชีวิตจริง ฉันจึงไม่แนะนำแอปนี้กับคนที่ต้องการเชื่อมทุกอย่างแล้วไม่แตะต้องข้อมูลอีกเลย เพราะการเงินส่วนบุคคลยังต้องการการตรวจสอบจากเจ้าของเงิน
อีกเรื่องคือความง่ายกับความละเอียดมักต้องแลกกัน หากบันทึกเร็วเกินไป คุณอาจได้ข้อมูลที่ไม่พอใช้วิเคราะห์ หากกรอกรายละเอียดมากเกินไป คุณอาจเบื่อและเลิกใช้ก่อนเห็นประโยชน์ จุดสมดุลที่เหมาะกับ Otto คือสร้างรูปแบบที่ทำได้จริงทุกวัน แล้วค่อยเพิ่มรายละเอียดเฉพาะหมวดที่มีปัญหา ไม่จำเป็นต้องทำทุกอย่างให้สมบูรณ์ตั้งแต่วันแรก
เมื่อเทียบกับการใช้สเปรดชีต Otto น่าจะเหมาะกับคนที่ต้องการประสบการณ์ที่เป็นมิตรและอยากให้ AI ช่วยจัดระเบียบมากกว่า แต่สเปรดชีตยังได้เปรียบด้านการปรับสูตร การสร้างรายงานเฉพาะทาง และการควบคุมโครงสร้างข้อมูลด้วยตัวเอง ส่วนการจดในแอปโน้ตเร็วกว่าในช่วงเริ่มต้น แต่ไม่เหมาะกับการดูแนวโน้มและเปรียบเทียบหมวดในระยะยาว
เมื่อเทียบกับแอปธนาคาร การใช้ Otto มีแนวคิดเป็นศูนย์กลางมากกว่า เพราะคุณสามารถมองภาพการเงินตามวิธีที่ต้องการ ไม่จำกัดอยู่กับบัญชีของสถาบันใดสถาบันหนึ่ง แต่ก็หมายความว่าผู้ใช้ต้องรับผิดชอบการบันทึกและตรวจข้อมูลเอง หากคุณต้องการดูยอดจากบัญชีแบบอัตโนมัติหรือทำธุรกรรมโดยตรง แอปธนาคารอาจตอบโจทย์กว่า
ก่อนใช้ข้อมูลร่วมกับผู้อื่น ฉันจะกำหนดขอบเขตให้ชัดว่าอะไรคือค่าใช้จ่ายร่วมและอะไรเป็นเรื่องส่วนตัว เพราะความสะดวกในการมองเห็นรายการไม่ใช่เหตุผลให้ต้องรวมทุกอย่างไว้ด้วยกัน การแยกเฉพาะข้อมูลที่จำเป็นช่วยลดความอึดอัด และทำให้การคุยเรื่องงบมุ่งไปที่เป้าหมายร่วมแทนการตรวจสอบการใช้เงินของกันและกัน
ใครควรลอง และใครควรเลือกเครื่องมืออื่น
ฉันมองว่า Otto เหมาะกับคนเริ่มต้นจัดการเงิน คนที่มีรายรับหลายทาง คนที่ต้องแบ่งเงินระหว่างส่วนตัวกับงาน และครอบครัวที่ต้องการคุยเรื่องค่าใช้จ่ายร่วมกันด้วยข้อมูลเดียวกัน นอกจากนี้ยังเหมาะกับคนที่ชอบทดลองเครื่องมือใหม่และพร้อมตรวจสอบคำแนะนำของระบบด้วยเหตุผลของตัวเอง
คนที่ควรข้ามไปก่อนคือผู้ใช้ที่ต้องการระบบบัญชีธุรกิจแบบเต็มรูปแบบ ผู้ที่ต้องใช้เอกสารทางการจำนวนมาก หรือคนที่ไม่ต้องการบันทึกรายการด้วยตัวเองเลย หากเป้าหมายคือการติดตามเงินลงทุนเชิงลึก การยื่นภาษี หรือการควบคุมสิทธิ์ของทีมหลายระดับ เครื่องมือเฉพาะด้านจะเหมาะกว่า
ถ้าคุณกำลังตัดสินใจว่าจะเริ่มจากแอปนี้หรือสเปรดชีต ให้ดูว่าคุณให้ความสำคัญกับอะไร หากต้องการจัดโครงสร้างเองและสร้างสูตรเฉพาะ สเปรดชีตอาจเหมาะกว่า แต่ถ้าปัญหาหลักคืออยากรวบรวมรายการและทบทวนพฤติกรรมโดยไม่ต้องออกแบบตารางตั้งแต่ต้น Otto อาจเป็นจุดเริ่มที่สะดวกกว่า ส่วนคนที่ต้องการยอดบัญชีปัจจุบันและทำธุรกรรมเป็นหลักควรเริ่มจากแอปธนาคารของตัวเอง
ก่อนจ่ายเงิน ฉันแนะนำให้ทดลองใช้ในสถานการณ์จริงของตัวเอง ไม่ใช่เพียงเปิดดูหน้าจอแล้วตัดสินใจ ลองใช้กับค่าใช้จ่ายหนึ่งหมวดให้ต่อเนื่อง ดูว่าการป้อนข้อมูลสะดวกหรือไม่ การจัดกลุ่มตรงกับวิธีคิดของคุณหรือเปล่า และสรุปที่ได้ช่วยให้ตัดสินใจอะไรได้จริง หากคำตอบยังไม่ชัด การอยู่กับการใช้งานฟรีต่อไปย่อมปลอดภัยกว่าการซื้อเพราะความคาดหวัง
สำหรับคำถามว่าเหมาะกับการใช้ร่วมกับคนอื่นหรือไม่ ฉันตอบว่าเหมาะในระดับการวางแผนและติดตามค่าใช้จ่ายร่วม แต่ควรตกลงกติกาการใช้งานให้ชัดก่อน ส่วนคำถามว่าใช้แทนบัญชีธุรกิจได้หรือไม่ ฉันไม่แนะนำให้คิดเช่นนั้น เพราะการจัดการเงินกับการทำบัญชีตามข้อกำหนดเป็นคนละงานกัน
หากสงสัยว่าต้องมีความรู้การเงินมาก่อนหรือไม่ ฉันคิดว่าไม่จำเป็น ความรู้พื้นฐานช่วยให้ตีความข้อมูลได้ดีขึ้น แต่จุดเริ่มต้นของแอปคือการช่วยให้คนทั่วไปจัดระเบียบเงิน อย่างไรก็ตาม ผู้ใช้ควรพร้อมเรียนรู้จากรายการของตัวเอง และไม่เชื่อคำแนะนำใด ๆ โดยไม่ตรวจว่าตรงกับสถานการณ์จริงหรือไม่
สิ่งที่ควรจับตาเมื่อเลือกใช้ต่อ
รุ่นปัจจุบัน 5.1.0 เป็นหลักฐานที่บอกได้ว่าแอปมีการพัฒนามาถึงรุ่นนี้แล้ว แต่ฉันไม่ควรสรุปจากเลขเวอร์ชันเพียงอย่างเดียวว่ามีการเปลี่ยนแปลงด้านใดบ้าง หรือการเปลี่ยนแปลงนั้นส่งผลต่อผู้ใช้เก่าอย่างไร สิ่งที่ควรทำคืออ่านรายละเอียดของรุ่นที่ติดตั้งและสังเกตว่าขั้นตอนที่ใช้ประจำเปลี่ยนไปหรือไม่ โดยเฉพาะก่อนพึ่งพารูปแบบการบันทึกเดิมในงานสำคัญ
สำหรับผู้ใช้เดิม การปรับวิธีจัดหมวดหรือการแบ่งพื้นที่การเงินควรทำทีละส่วน หากเปลี่ยนชื่อหมวดจำนวนมากพร้อมกัน การเทียบข้อมูลก่อนและหลังอาจสับสนได้ ฉันจะเก็บหลักการตั้งชื่อให้คงที่ และทดลองแก้เฉพาะหมวดที่ไม่ตอบโจทย์ก่อน วิธีนี้ช่วยรักษาประโยชน์จากข้อมูลสะสม แม้จะปรับรูปแบบการใช้งานไปตามความจำเป็น
สิ่งที่ฉันอยากเห็นจากการใช้งานต่อเนื่องคือความชัดเจนว่า AI ช่วยลดงานส่วนใดได้จริง และผู้ใช้ยังต้องตรวจอะไรเป็นประจำ คำตอบนี้สำคัญกว่าความรู้สึกว่าแอปมีความสามารถล้ำสมัย เพราะท้ายที่สุดเครื่องมือการเงินที่ดีสำหรับคุณคือเครื่องมือที่ทำให้ตัดสินใจได้ดีขึ้นโดยไม่เพิ่มภาระจนเลิกใช้
คำตัดสินก่อนดาวน์โหลดหรือซื้อเพิ่ม
โดยรวมแล้ว ฉันแนะนำให้ลอง Otto หากคุณต้องการผู้ช่วยจัดการ รายรับ รายจ่าย และงบประมาณ ในมุมส่วนตัว การใช้ร่วมกัน หรือธุรกิจขนาดเล็ก จุดแข็งคือแนวคิดที่พยายามทำให้ข้อมูลการเงินเข้าใจง่ายขึ้น และการเริ่มต้นแบบไม่มีค่าแอปทำให้คุณประเมินความเหมาะสมได้ก่อน
แต่ฉันไม่แนะนำให้ซื้อภายในแอปทันที เพียงเพราะต้องการฟังก์ชัน AI หรือคิดว่าแอปจะจัดการเงินแทนคุณทั้งหมด ให้ใช้งานฟรีจนเห็นปัญหาของตัวเองก่อน แล้วค่อยพิจารณาว่ารายการซื้อในช่วง 125 บาทถึง 1,275 บาทต่อรายการให้คุณค่ามากพอหรือไม่ การจ่ายควรเกิดจากเวลาที่ประหยัดได้ ความชัดเจนที่เพิ่มขึ้น หรือการวางแผนที่ทำได้ดีขึ้น ไม่ใช่จากความรู้สึกว่าเครื่องมือราคาแพงต้องดีกว่าเสมอ
ในความเห็นของฉัน Otto เป็นแอปที่ควรทดลองสำหรับคนอยากเริ่มจริงจังกับเงิน แต่ยังไม่ต้องการระบบบัญชีที่ซับซ้อนเกินไป มันจะคุ้มค่าที่สุดเมื่อใช้ต่อเนื่อง บันทึกข้อมูลอย่างมีวินัย และนำภาพรวมไปเปลี่ยนพฤติกรรม หากคุณพร้อมทำสามอย่างนี้ ฉันคิดว่าแอปจาก Otto AI มีโอกาสกลายเป็นเครื่องมือประจำวันได้ แต่ถ้าต้องการความอัตโนมัติเต็มรูปแบบหรือรายงานระดับมืออาชีพ ควรเลือกเครื่องมือเฉพาะทางแทน
คำถามที่พบบ่อยเกี่ยวกับ Otto - Financial Manager
Otto - Financial Manager คือแอปอะไร และเหมาะกับใคร?
Otto - Financial Manager เป็นแอปสำหรับช่วยจัดการการเงินส่วนบุคคล โดยผู้ใช้สามารถบันทึกรายรับ รายจ่าย ติดตามหมวดหมู่การใช้เงิน และดูภาพรวมทางการเงินได้ในที่เดียว แอปเหมาะกับผู้ที่ต้องการเริ่มทำบัญชีรายรับรายจ่าย คนที่อยากควบคุมงบประมาณรายเดือน รวมถึงผู้ใช้ที่ต้องการมองเห็นพฤติกรรมการใช้เงินของตนเองอย่างเป็นระบบก่อนตัดสินใจดาวน์โหลด ควรตรวจสอบว่าฟีเจอร์และสกุลเงินที่รองรับตรงกับความต้องการหรือไม่
Otto - Financial Manager สามารถบันทึกรายรับและรายจ่ายได้อย่างไร?
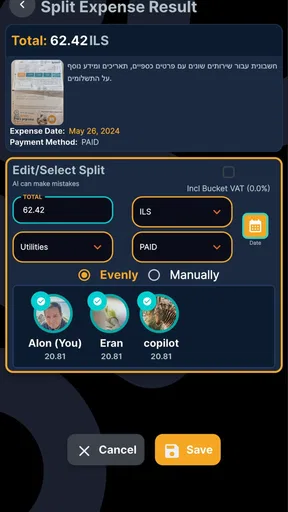
การใช้งานหลักของ Otto - Financial Manager คือการเพิ่มรายการเงินเข้าและเงินออก โดยผู้ใช้สามารถระบุจำนวนเงิน วันที่ รายละเอียด และหมวดหมู่ของรายการ เพื่อให้แอปช่วยจัดระเบียบข้อมูลทางการเงิน การแบ่งหมวดหมู่ที่ชัดเจนทำให้ตรวจสอบได้ง่ายว่าเงินถูกใช้ไปกับอาหาร การเดินทาง บิล หรือความบันเทิงมากน้อยเพียงใด อย่างไรก็ตาม ความสะดวกในการใช้งานอาจขึ้นอยู่กับรูปแบบหน้าจอและตัวเลือกที่มีในเวอร์ชันที่ติดตั้ง
แอป Otto - Financial Manager มีค่าใช้จ่ายหรือการซื้อภายในแอปหรือไม่?
ก่อนดาวน์โหลด Otto - Financial Manager ควรตรวจสอบรายละเอียดบน Google Play หรือ App Store ให้ชัดเจนว่าแอปเป็นแบบฟรีทั้งหมด มีโฆษณา หรือมีฟีเจอร์พรีเมียมและการสมัครสมาชิกหรือไม่ แอปจัดการเงินบางประเภทเปิดให้ใช้ฟังก์ชันพื้นฐานฟรี แต่จำกัดรายงาน การสำรองข้อมูล หรือเครื่องมือวิเคราะห์ไว้สำหรับผู้ใช้แบบเสียเงิน นอกจากนี้ควรอ่านเงื่อนไขการต่ออายุสมาชิก เพื่อป้องกันค่าใช้จ่ายที่เกิดขึ้นโดยไม่ตั้งใจ
ข้อมูลทางการเงินที่บันทึกใน Otto - Financial Manager ปลอดภัยแค่ไหน?
เนื่องจาก Otto - Financial Manager อาจเกี่ยวข้องกับข้อมูลรายรับ รายจ่าย และพฤติกรรมทางการเงิน ผู้ใช้ควรอ่านนโยบายความเป็นส่วนตัวและตรวจสอบสิทธิ์ที่แอปขอก่อนเริ่มใช้งาน โดยเฉพาะการเข้าถึงข้อมูลบนอุปกรณ์ การสำรองข้อมูล และการซิงค์กับบัญชีออนไลน์ หากแอปรองรับรหัสผ่าน ล็อกแอป หรือการยืนยันตัวตน ควรเปิดใช้งานทันที และหลีกเลี่ยงการบันทึกข้อมูลสำคัญเกินความจำเป็น เช่น รหัสผ่านธนาคารหรือหมายเลขบัตรแบบเต็ม
Otto - Financial Manager ใช้งานแบบออฟไลน์ได้หรือจำเป็นต้องเชื่อมต่ออินเทอร์เน็ต?
ความจำเป็นในการเชื่อมต่ออินเทอร์เน็ตของ Otto - Financial Manager อาจแตกต่างกันตามฟีเจอร์ที่ใช้งาน การบันทึกรายการพื้นฐานอาจทำได้โดยไม่ต้องออนไลน์ หากข้อมูลถูกเก็บไว้ในอุปกรณ์ แต่การซิงค์ข้อมูล การสำรองข้อมูล การกู้คืนบัญชี หรือการรับการอัปเดตอาจต้องใช้อินเทอร์เน็ต ผู้ใช้ที่ต้องเดินทางหรือมีสัญญาณจำกัดควรทดลองเพิ่มรายการในโหมดออฟไลน์ และตรวจสอบว่าข้อมูลจะถูกซิงค์อย่างถูกต้องเมื่อกลับมาออนไลน์


