
ผู้จัดการเงินและค่าใช้จ่าย
รีวิว 4.7หมวดหมู่ การเงินยอดดาวน์โหลด500.00K
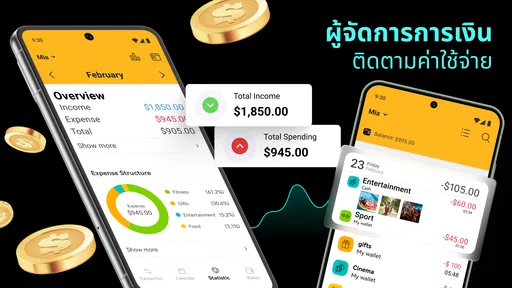
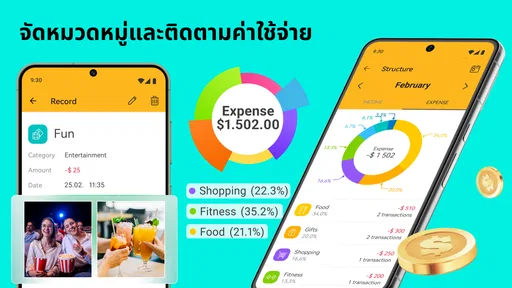
ภาพหน้าจอ
ดาวน์โหลด
ดาวน์โหลดบนGoogle Playดาวน์โหลดบนApp Storeดาวน์โหลดไฟล์ APKข้อดี
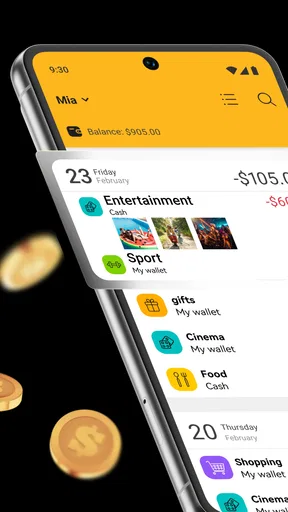
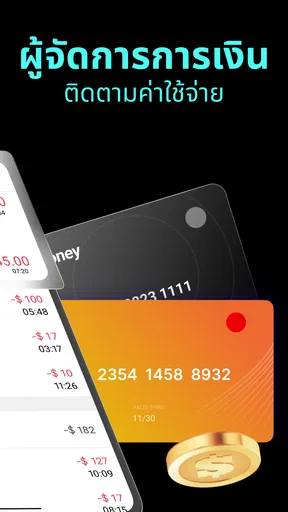
- บันทึกรายรับรายจ่ายได้รวดเร็ว พร้อมจัดหมวดหมู่ให้เป็นระเบียบ
- รองรับการตั้งงบประมาณ ช่วยควบคุมการใช้เงินในแต่ละเดือน
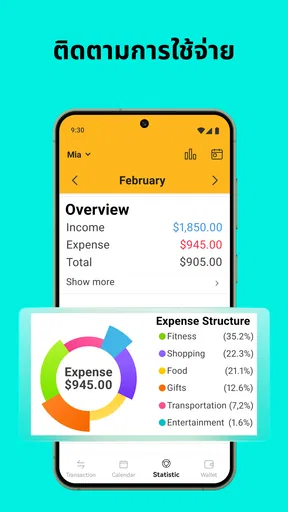
- ดูสรุปค่าใช้จ่ายเป็นกราฟ เข้าใจพฤติกรรมการเงินได้ง่าย
- ตั้งรายการชำระประจำและการแจ้งเตือน ลดโอกาสลืมจ่ายบิล
- เหมาะกับผู้เริ่มต้น เพราะเมนูไม่ซับซ้อนและใช้งานได้สะดวก
ข้อเสีย
- ฟีเจอร์ขั้นสูงบางอย่างอาจต้องสมัครสมาชิกแบบเสียเงิน
- การเพิ่มข้อมูลด้วยตนเองอาจใช้เวลาหากมีรายการจำนวนมาก
- ตัวเลือกการเชื่อมต่อบัญชีธนาคารอาจไม่ครอบคลุมทุกสถาบันการเงิน
- การซิงค์ข้อมูลระหว่างอุปกรณ์อาจขึ้นอยู่กับบัญชีและการเชื่อมต่ออินเทอร์เน็ต
- ผู้ใช้ที่ต้องการวางแผนการลงทุนอาจพบว่าเครื่องมือยังมีจำกัด
 วิเคราะห์โดย Appcracy
สิ่งที่ทำให้การเริ่มใช้แอปบันทึกรายจ่ายสะดุด มักไม่ใช่การตั้งค่าซับซ้อน แต่เป็นคำถามเล็ก ๆ ที่เกิดขึ้นตอนจ่ายเงินจริง: รายการนี้ควรอยู่หมวดไหน ต้องใส่รายละเอียดแค่ไหน และถ้าลืมบันทึกไปแล้วจะเริ่มต่ออย่างไร ผู้จัดการเงินและค่าใช้จ่ายเป็นแอปการเงินที่ผมมองว่าเหมาะกับการค่อย ๆ สร้างระบบของตัวเอง มากกว่าพยายามจัดระเบียบทุกอย่างให้สมบูรณ์ตั้งแต่วันแรก
ผมลองมองแอปนี้ในฐานะเครื่องมือที่ต้องเปิดใช้ซ้ำ ๆ ไม่ใช่แอปที่ติดตั้งไว้แล้วดูครั้งเดียว ความรู้สึกโดยรวมคือมันตอบโจทย์คนที่อยากเห็นภาพเงินของตัวเองชัดขึ้น โดยเฉพาะคนที่ยังจดรายจ่ายในแชต สมุด หรือจำเอาเอง จุดแข็งจึงอยู่ที่วินัยและความสม่ำเสมอ มากกว่าความหวือหวาของฟังก์ชัน
เริ่มจากบันทึกให้เป็นระบบ ก่อนคิดเรื่องวิเคราะห์
วิธีใช้ที่ผมแนะนำคืออย่าเริ่มจากการพยายามบันทึกทุกอย่างย้อนหลังทั้งเดือน เพราะงานก้อนใหญ่ทำให้เลิกใช้ได้ง่าย ให้เริ่มจากวันนี้ แล้วจดทันทีหลังจ่ายเงิน เช่น ค่าอาหารกลางวัน ค่าเดินทาง หรือของใช้ในบ้าน เมื่อทำต่อเนื่อง คุณจะได้ข้อมูลที่สะท้อนชีวิตจริงมากกว่าการนั่งเดาย้อนหลังจากยอดเงินคงเหลือ
ในสถานการณ์ทั่วไปอย่างวันที่ต้องเดินทางไปทำงาน ผมจะบันทึกค่าเดินทางตอนถึงที่หมาย จากนั้นใส่ค่าอาหารกลางวัน และปิดท้ายด้วยรายจ่ายเล็ก ๆ ระหว่างวัน วิธีนี้ช่วยให้เห็นว่ารายจ่ายที่ดูไม่มากเมื่อแยกกัน กลับรวมกันเป็นก้อนใหญ่ได้อย่างไร ที่สำคัญคือไม่ต้องรอจนถึงก่อนนอน ซึ่งเป็นช่วงที่มักลืมรายละเอียดแล้ว
ผู้ใช้ใหม่ควรกำหนดหลักของตัวเองก่อนว่าอะไรควรบันทึกทันที และอะไรสามารถรวมเป็นรายการเดียวได้ ตัวอย่างเช่น ซื้อของเข้าบ้านหลายชิ้นในใบเสร็จเดียว อาจบันทึกเป็นหมวดของใช้ในบ้านเพื่อความเร็ว แต่ถ้าคุณกำลังพยายามลดค่าอาหาร ก็ควรแยกส่วนอาหารออกจากของใช้ เพราะการจัดหมวดผิดจะทำให้ข้อสรุปภายหลังคลาดเคลื่อน
ผมชอบแนวคิดที่ให้แอปทำหน้าที่เป็นกระจก ไม่ใช่ผู้ตัดสิน การเห็นยอดใช้จ่ายไม่ได้แปลว่าทุกรายการเป็นเรื่องผิด แต่ช่วยให้คุณแยกได้ว่าอะไรคือค่าใช้จ่ายจำเป็น อะไรคือความเคยชิน และอะไรเป็นรายการที่เกิดขึ้นเพราะอารมณ์ชั่วขณะ การใช้งานแบบนี้ทำให้ข้อมูลมีประโยชน์ต่อการตัดสินใจจริงกว่าการตั้งเป้าหมายสวย ๆ แล้วไม่กลับมาเปิดดู
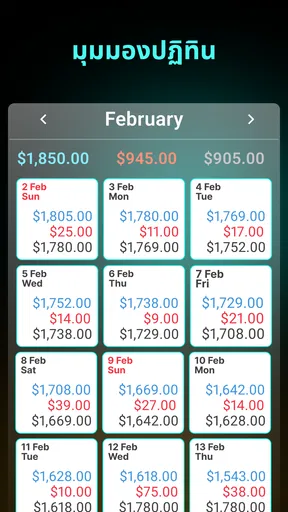
ถ้าคุณมีรายรับไม่สม่ำเสมอ ผมแนะนำให้ใช้แอปติดตาม “จังหวะการจ่าย” มากกว่าพยายามทำงบประมาณตายตัว เช่น ดูว่าช่วงต้นเดือนมีรายการใดเกิดซ้ำ และช่วงปลายเดือนมีค่าใช้จ่ายใดที่มักทำให้เงินตึง วิธีนี้เหมาะกับฟรีแลนซ์ นักเรียน หรือคนที่รายได้แต่ละเดือนไม่เท่ากัน เพราะช่วยให้รู้รูปแบบก่อนค่อยกำหนดวงเงินที่เหมาะกับตัวเอง
เรื่องที่น่าอ่านต่อ
การตั้งค่าที่ควรตรวจตั้งแต่เริ่มใช้
หลังติดตั้ง ผมจะไม่รีบบันทึกรายการจำนวนมาก แต่จะใช้เวลาสั้น ๆ ตรวจดูว่าการตั้งค่าพื้นฐานเข้ากับนิสัยของตัวเองหรือไม่ โดยเฉพาะหน่วยเงิน รูปแบบวันที่ และหมวดหมู่ที่แอปเตรียมไว้ หากหมวดหมู่ละเอียดเกินไป การบันทึกจะช้าจนรู้สึกเป็นภาระ แต่ถ้ากว้างเกินไป ข้อมูลก็อาจไม่ช่วยตอบว่าควรลดรายจ่ายส่วนไหน
หลักที่ใช้ได้ดีคือเริ่มด้วยหมวดที่จำเป็นต่อการตัดสินใจ ไม่ใช่หมวดที่ครอบคลุมทุกความเป็นไปได้ ผมมักแยกอาหาร เดินทาง ที่อยู่อาศัย บิลประจำ ของใช้ และความบันเทิงก่อน แล้วค่อยเพิ่มหมวดเมื่อพบว่ามีคำถามที่ข้อมูลเดิมตอบไม่ได้ วิธีนี้ทำให้หน้าสรุปอ่านง่าย และลดเวลาที่ต้องเลือกหมวดทุกครั้งที่จ่ายเงิน
อีกเรื่องที่ควรคิดคือรายการที่เกิดซ้ำ หากคุณมีค่าโทรศัพท์ ค่าเช่า หรือค่าสมาชิกบางอย่าง การบันทึกให้สม่ำเสมอมีประโยชน์กว่าการพยายามจำตอนสิ้นเดือน แต่ผมไม่แนะนำให้สร้างความซับซ้อนเกินกว่าที่แอปรองรับจริง หากต้องพึ่งการตั้งเตือนจากระบบอื่น ก็ใช้ปฏิทินหรือการเตือนในโทรศัพท์ช่วยได้ เพราะเป้าหมายคือไม่ให้รายการหลุด ไม่ใช่ทำให้ระบบส่วนตัวดูเหมือนบัญชีบริษัท
ผู้ที่แชร์โทรศัพท์กับครอบครัว หรือมีรายจ่ายหลายคนในบ้าน ควรตกลงวิธีบันทึกให้ชัดก่อน เช่น จะนับยอดซื้อของเข้าบ้านตามวันที่ซื้อ หรือวันที่ได้รับเงินคืนจากสมาชิกคนอื่น ถ้าไม่กำหนดหลักนี้ ยอดที่เห็นอาจทำให้เข้าใจว่าตัวเองใช้เงินมากกว่าความเป็นจริง การตั้งกติกาเล็ก ๆ ตั้งแต่ต้นจึงสำคัญพอ ๆ กับการเลือกหมวดหมู่
แอปนี้เปิดให้ใช้งานฟรี จึงเหมาะกับการทดลองสร้างนิสัยโดยไม่ต้องจ่ายเงินตั้งแต่แรก ขณะเดียวกันมีการซื้อภายในแอปตั้งแต่หลักสิบไปจนถึงหลักพันต่อรายการ ผมมองว่าควรเริ่มจากความสามารถที่มีอยู่ก่อน แล้วค่อยตัดสินใจว่าตัวเลือกเพิ่มเติมคุ้มกับรูปแบบการใช้ของคุณหรือไม่ อย่าซื้อเพียงเพราะคิดว่าการจ่ายเงินจะทำให้มีวินัยขึ้น เพราะวินัยยังขึ้นอยู่กับการเปิดแอปและบันทึกอย่างสม่ำเสมอ
ทำให้การบันทึกเร็วพอที่จะไม่หลุดนิสัย
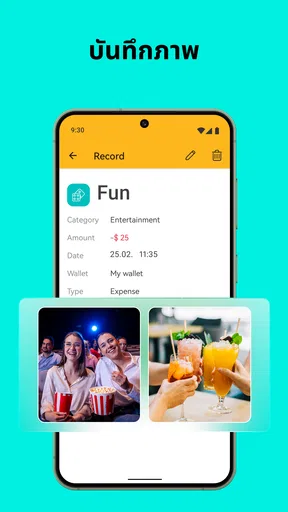
จุดเปลี่ยนของแอปประเภทนี้คือความเร็วในการบันทึก ไม่ใช่จำนวนหน้าสรุป ผมแนะนำให้วางขั้นตอนให้สั้นที่สุด: เปิดแอป เลือกหมวด ใส่ยอด และบันทึกทันที หากต้องคิดคำอธิบายยาว ๆ ทุกครั้ง คุณจะเริ่มผัดวันประกันพรุ่ง การใส่โน้ตควรทำเฉพาะรายการที่ภายหลังอาจจำไม่ได้ เช่น ซื้อของหลายอย่างรวมกัน หรือจ่ายแทนคนอื่น
เทคนิคที่มีประโยชน์คือการบันทึกเป็นกลุ่มในช่วงเวลาที่เหมาะสม หากระหว่างวันไม่สะดวกเปิดแอป ให้จดรายการสั้น ๆ ไว้ในโทรศัพท์ แล้วกำหนดเวลาปิดบัญชีประจำวัน แต่ต้องทำให้เร็วและทำทุกวัน ไม่เช่นนั้นรายการจะกองจนกลายเป็นงานใหญ่ สำหรับผม การบันทึกทันทีเหมาะกับค่าใช้จ่ายเล็ก ๆ ส่วนการตรวจทานช่วงเย็นเหมาะกับการแก้รายการที่ใส่หมวดผิด
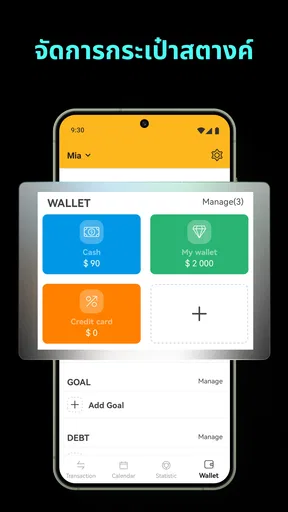
สำหรับคนที่ใช้เงินสด ควรพยายามบันทึกตอนรับเงินทอนหรือหลังออกจากร้านไม่นาน เพราะเงินสดมักไม่มีหลักฐานดิจิทัลให้ย้อนดู ส่วนการจ่ายผ่านบัตรหรือกระเป๋าเงินดิจิทัล แม้จะมีประวัติธุรกรรม แต่การรอเช็กภายหลังก็ยังเสี่ยงลืมว่าเงินก้อนนั้นเกี่ยวกับอะไร ผมจึงใช้หลักว่าแหล่งชำระเงินช่วยตรวจสอบ แต่ไม่ควรเป็นเหตุผลให้เลื่อนการบันทึก
คนที่มีรายจ่ายร่วมกับคู่ชีวิตสามารถใช้แอปนี้เป็นบันทึกกลางได้ หากตกลงกันว่ารายการใดเป็นค่าใช้จ่ายส่วนตัวและรายการใดเป็นของบ้าน แต่ต้องระวังการนับซ้ำ เช่น คนหนึ่งบันทึกยอดเต็ม อีกคนบันทึกเฉพาะส่วนที่โอนคืน หากนำข้อมูลไปรวมกันโดยไม่กำหนดวิธีนับ ผลสรุปจะไม่น่าเชื่อถือ จุดนี้เป็นข้อจำกัดของการใช้เครื่องมือส่วนตัวกับการเงินหลายคน ไม่ใช่สิ่งที่แอปจะแก้แทนการตกลงกันได้
อีกวิธีที่ผมใช้คือไม่ดูยอดรวมทุกครั้งหลังบันทึก เพราะการเห็นตัวเลขเพิ่มขึ้นอาจทำให้เครียดจนเลิกใช้ ผมจะเลือกตรวจข้อมูลเป็นช่วง เช่น หลังผ่านหนึ่งสัปดาห์ แล้วถามตัวเองเพียงคำถามเดียวว่า “รายการใดเกิดบ่อยกว่าที่คิด” คำถามนี้นำไปสู่การเปลี่ยนพฤติกรรมได้ง่ายกว่าการตำหนิตัวเองว่าจ่ายมากเกินไป
อ่านข้อมูลให้ลึกกว่ายอดใช้จ่ายรวม
ยอดรวมรายเดือนเป็นจุดเริ่มต้น แต่ไม่ใช่คำตอบทั้งหมด สิ่งที่ผมสนใจมากกว่าคือความถี่และบริบทของรายการ เช่น ค่าอาหารที่สูงอาจมาจากมื้อใหญ่ไม่กี่ครั้ง หรือมาจากการซื้อเครื่องดื่มเล็ก ๆ ทุกวัน แนวทางแก้ย่อมต่างกัน การใช้หมวดหมู่ให้สม่ำเสมอจึงช่วยให้คุณเห็นต้นเหตุ ไม่ใช่แค่เห็นผลลัพธ์
ผมยังแนะนำให้แยกรายจ่ายที่ “คาดไว้แต่ไม่เกิดทุกเดือน” ออกจากค่าใช้จ่ายประจำในความคิดของคุณ เช่น ค่าซ่อมอุปกรณ์ ค่าเดินทางกลับบ้าน หรือของขวัญ แม้รายการเหล่านี้จะไม่เกิดทุกเดือน แต่ถ้ามองข้ามไป คุณอาจตั้งงบต่ำเกินจริง วิธีที่เหมาะคือดูข้อมูลย้อนหลังจากการบันทึก แล้วกันเงินไว้สำหรับเหตุการณ์ที่เกิดเป็นครั้งคราว
ผู้ใช้ที่ต้องการลดค่าใช้จ่ายควรเลือกทดลองลดทีละหมวด ไม่ควรตัดทุกอย่างพร้อมกัน เพราะจะไม่รู้ว่าอะไรทำให้แผนล้มเหลว ลองกำหนดช่วงสังเกตสั้น ๆ ให้ตัวเอง แล้วเปรียบเทียบความถี่ของรายการก่อนและหลังเปลี่ยนพฤติกรรม หากค่าเดินทางลดลงแต่ค่าอาหารนอกบ้านเพิ่มขึ้น คุณจะเห็นการย้ายปัญหาแทนที่จะหลงคิดว่าประหยัดได้จริง
ในมุมนี้ ผู้จัดการเงินและค่าใช้จ่ายเหมาะกับคนที่ต้องการข้อมูลจากการลงมือทำมากกว่าคำแนะนำสำเร็จรูป คุณต้องเป็นคนตีความเองว่าอะไรจำเป็น อะไรลดได้ และอะไรควรยอมรับไว้ในงบ หากคุณต้องการระบบที่เชื่อมบัญชีธนาคาร ดึงธุรกรรมอัตโนมัติ หรือจัดการพอร์ตลงทุน แอปการเงินเฉพาะทางอาจเหมาะกว่า เพราะแอปนี้มีจุดยืนชัดเจนที่การบันทึกและจัดระเบียบรายจ่าย
ข้อจำกัดที่ควรรู้ก่อนฝากความหวังไว้กับแอป
ข้อจำกัดแรกคือความแม่นยำขึ้นอยู่กับข้อมูลที่คุณป้อน หากลืมบันทึกหลายครั้ง รายงานที่ได้ก็จะดูเป็นระเบียบแต่ไม่สะท้อนเงินจริง ผมจึงไม่มองแอปนี้เป็นระบบบัญชีอัตโนมัติ และไม่แนะนำให้ใช้เป็นหลักฐานเดียวสำหรับการทำบัญชีธุรกิจหรือการยื่นเอกสารทางการเงินที่ต้องการรายละเอียดเฉพาะ
ข้อจำกัดต่อมาคือการจัดหมวดหมู่ไม่สามารถตัดสินแทนคุณได้ รายการหนึ่งอาจเป็นทั้งอาหารและค่าใช้จ่ายเพื่อการทำงาน ขึ้นอยู่กับบริบทของแต่ละคน หากคุณเปลี่ยนหลักการจัดหมวดไปมา ข้อมูลระหว่างช่วงเวลาจะเปรียบเทียบกันยาก วิธีแก้คือเขียนกติกาสั้น ๆ ให้ตัวเอง เช่น ค่าอาหารระหว่างทำงานนับเป็นอาหารเสมอ เว้นแต่เป็นค่าเลี้ยงลูกค้าหรือค่าใช้จ่ายที่ต้องแยกติดตาม
ผู้ที่ไม่ชอบกรอกข้อมูลด้วยตนเองอาจรู้สึกว่าแอปนี้ต้องใช้ความพยายามมากกว่าทางเลือกที่ดึงรายการให้อัตโนมัติ ในทางกลับกัน การกรอกเองทำให้คุณได้ทบทวนทุกครั้งที่จ่าย ซึ่งบางคนมองว่าเป็นข้อดี เพราะช่วยหยุดการซื้อแบบไม่ทันคิด จุดแลกเปลี่ยนจึงชัดเจน: ความสะดวกน้อยลง แต่การรับรู้พฤติกรรมอาจมากขึ้น
ด้านการซื้อภายในแอป ผมแนะนำให้มองเป็นทางเลือกเสริม ไม่ใช่เงื่อนไขของการเริ่มต้น หากคุณเพิ่งหัดติดตามเงิน การใช้งานฟรีควรเพียงพอสำหรับทดลองว่านิสัยนี้เข้ากับชีวิตหรือไม่ แต่ถ้าคุณใช้ต่อเนื่องและพบว่าตัวเลือกเพิ่มเติมช่วยลดขั้นตอนที่ทำซ้ำจริง การพิจารณาค่าใช้จ่ายก็สมเหตุสมผลกว่า การตัดสินใจควรอิงจากเวลาที่ประหยัดได้ ไม่ใช่ความรู้สึกว่าต้องปลดล็อกทุกอย่าง
ในด้านความเหมาะสมของอุปกรณ์ แอปรองรับระบบปฏิบัติการตั้งแต่รุ่น 7.0 ขึ้นไป ทำให้เจ้าของโทรศัพท์ Android รุ่นเก่ายังมีโอกาสใช้งานได้ หากเครื่องของคุณอยู่ในช่วงที่รองรับ ก็ควรตรวจสอบประสบการณ์จริงหลังติดตั้ง โดยเฉพาะความลื่นไหลและพื้นที่ว่าง เพราะการบันทึกที่สะดุดจะกระทบความต่อเนื่องมากกว่าการขาดฟังก์ชันเล็ก ๆ
เมื่อปัญหาอาจไม่ได้อยู่ที่ตัวแอป
ถ้าบันทึกแล้วตัวเลขที่เห็นไม่ตรงกับที่คาด ผมจะเริ่มตรวจวิธีลงรายการก่อนเปลี่ยนการตั้งค่า ลองไล่ดูวันที่ หมวด และยอดของรายการล่าสุด รวมถึงเช็กว่ามีรายการที่บันทึกซ้ำหรือมีการรวมยอดหลายอย่างไว้ด้วยกันหรือไม่ วิธีนี้ช่วยแยกได้ว่าความคลาดเคลื่อนมาจากการลงข้อมูล หรือเป็นเพียงการจัดหมวดที่ไม่ตรงกับหลักส่วนตัว
ถ้าการเปิดใช้หรือการบันทึกสะดุด ผมจะตรวจเรื่องพื้นฐานของโทรศัพท์ก่อน เช่น ระบบปฏิบัติการตรงตามข้อกำหนดหรือไม่ และเครื่องมีพื้นที่ว่างพอหรือเปล่า จากนั้นค่อยลองปิดแล้วเปิดแอปใหม่ และตรวจว่ามีการอัปเดตที่เหมาะสมหรือไม่ การเริ่มจากขั้นตอนง่าย ๆ ช่วยหลีกเลี่ยงการลบข้อมูลหรือเปลี่ยนแปลงที่ไม่จำเป็น
ในกรณีที่ขาดรายการไปหลายวัน ผมไม่แนะนำให้เดายอดรวมก้อนเดียวแล้วใส่ย้อนหลัง เพราะยอดนั้นอาจทำให้สรุปหมวดและช่วงเวลาเพี้ยน ทางเลือกที่ใช้ได้จริงคือเติมเฉพาะรายการที่จำได้หรือมีหลักฐานรองรับ แล้วทำเครื่องหมายในใจว่าช่วงนั้นข้อมูลไม่ครบ จากนั้นกลับมาเริ่มบันทึกปัจจุบันให้ต่อเนื่อง ความแม่นยำที่ซื่อสัตย์มีประโยชน์กว่าความครบถ้วนที่สร้างจากการคาดเดา
เหมาะกับใคร และใครควรเลือกทางอื่น
ผมมองว่าแอปนี้เหมาะมากกับนักเรียน นักศึกษา คนเริ่มทำงาน และครอบครัวขนาดเล็กที่อยากรู้ว่ารายจ่ายประจำวันกระจายไปทางไหน คนที่เคยลองทำตารางแต่เลิกกลางคันอาจได้ประโยชน์จากการใช้หมวดหมู่ที่เรียบง่ายและการบันทึกทีละรายการ โดยไม่ต้องสร้างระบบบัญชีส่วนตัวที่ซับซ้อนตั้งแต่วันแรก
มันยังเหมาะกับคนที่มีเป้าหมายเฉพาะ เช่น ลดการสั่งอาหาร เก็บเงินซื้อของชิ้นใหญ่ หรือควบคุมค่าเดินทาง เพราะคุณสามารถใช้ข้อมูลเพื่อดูพฤติกรรมที่เกี่ยวข้องโดยตรง ไม่จำเป็นต้องวิเคราะห์ทุกหมวดพร้อมกัน การมีคำถามชัดเจนทำให้การเปิดแอปแต่ละครั้งมีจุดหมาย และช่วยให้ไม่จมอยู่กับตัวเลข
ตัวอย่างที่เห็นภาพคือคนที่ตั้งใจลดค่าอาหารนอกบ้าน เริ่มจากบันทึกค่าอาหารและเครื่องดื่มตามจริงทุกครั้งโดยไม่พยายามเปลี่ยนพฤติกรรมในทันที เมื่อเห็นรูปแบบแล้วจึงเลือกปรับเพียงช่วงหนึ่งของวัน เช่น เตรียมอาหารกลางวันบางวัน แต่ยังคงซื้อกาแฟตามปกติ การเปลี่ยนทีละอย่างทำให้แยกได้ว่าการประหยัดเกิดจากตรงไหน และช่วยลดความรู้สึกว่าต้องตัดความสุขทั้งหมดเพื่อให้ตัวเลขดีขึ้น
สำหรับคนที่กำลังเริ่มมีรายได้ การแยกค่าใช้จ่ายที่ตัดสินใจได้ออกจากบิลที่หลีกเลี่ยงยากช่วยให้เลือกเป้าหมายที่เป็นจริงกว่า แทนที่จะตั้งใจลดทุกหมวดพร้อมกัน คุณอาจเริ่มจากดูว่ามีรายการเล็ก ๆ แบบใดเกิดซ้ำ แล้วทดลองเปลี่ยนหนึ่งรายการก่อน วิธีนี้ทำให้แอปเป็นเครื่องมือช่วยคิด ไม่ใช่แค่ที่เก็บตัวเลขที่เปิดดูแล้วรู้สึกผิด
ในทางกลับกัน คนทำธุรกิจที่ต้องแยกภาษี ติดตามลูกหนี้ เจ้าหนี้ หรือจัดการหลายบัญชีควรใช้เครื่องมือบัญชีโดยตรงมากกว่า เช่นเดียวกับผู้ที่ต้องการการเชื่อมต่อธุรกรรมอัตโนมัติและการวิเคราะห์การลงทุน หากคุณไม่ยอมบันทึกด้วยตัวเองเลย แอปนี้อาจไม่ใช่ทางเลือกที่ประหยัดเวลา แม้จะดาวน์โหลดได้ฟรีก็ตาม
ถ้าต้องเลือกระหว่างแอปนี้กับสมุดหรือสเปรดชีต ผมจะเลือกจากรูปแบบที่ทำต่อเนื่องได้จริง สมุดเหมาะกับคนที่ชอบจดเร็วและไม่อยากพึ่งโทรศัพท์ ส่วนสเปรดชีตเหมาะกับคนที่ต้องการจัดสูตรหรือปรับโครงสร้างข้อมูลเอง แต่ต้องดูแลรูปแบบตารางด้วย แอปบันทึกรายจ่ายอยู่ตรงกลางระหว่างสองทางเลือกนี้: จัดรายการให้เป็นระบบกว่าการจดกระจัดกระจาย โดยไม่ต้องเริ่มสร้างตารางเองทั้งหมด จุดแลกเปลี่ยนคือคุณยังต้องป้อนข้อมูลและยอมรับวิธีจัดการที่แอปมีให้
ตัวแอปพัฒนาโดย GeniusTools Labs และมีคะแนนเฉลี่ย 4.7 จากผู้ให้คะแนนราว 7,400 คน พร้อมยอดติดตั้งมากกว่า 500,000 ครั้ง ตัวเลขเหล่านี้บอกได้ว่ามีคนจำนวนมากนำไปทดลองใช้และให้การตอบรับที่ดี แต่ผมยังอยากให้คุณใช้เป็นสัญญาณประกอบการตัดสินใจ ไม่ใช่หลักประกันว่าแนวทางการบันทึกจะเข้ากับทุกคน เพราะความพอใจขึ้นกับนิสัยและความละเอียดที่แต่ละคนต้องการ
แอปเปิดตัวเมื่อวันที่ 13 ตุลาคม 2566 และรุ่นปัจจุบันคือ 3.0.2 สำหรับผู้ใช้ทั่วไป สิ่งสำคัญกว่าวันเปิดตัวคือการตรวจว่ารุ่นที่ติดตั้งทำงานเข้ากับโทรศัพท์และวิธีใช้ของคุณหรือไม่ ส่วนการจัดระดับเนื้อหาเป็นประเภท 3+ จึงเหมาะกับการใช้งานในครอบครัวในแง่ของการจัดระดับอายุ แต่การสอนเด็กเรื่องเงินควรมีผู้ใหญ่ช่วยอธิบายอยู่ดี เพราะแอปเป็นเครื่องมือบันทึก ไม่ใช่หลักสูตรการเงิน
คำตัดสินหลังใช้แบบจริงจัง
หลังมองทั้งขั้นตอนพื้นฐาน การตั้งค่า และข้อจำกัด ผมคิดว่าคุณค่าหลักของผู้จัดการเงินและค่าใช้จ่ายอยู่ที่การทำให้เรื่องเงินกลายเป็นกิจวัตรเล็ก ๆ ที่ทำซ้ำได้ มันไม่ได้ทำให้คุณประหยัดโดยอัตโนมัติ และไม่ได้แทนที่คำตัดสินใจทางการเงิน แต่ช่วยย้ายการตัดสินใจจากความรู้สึกไปอยู่บนข้อมูลที่คุณสร้างเอง
ถ้าผมแนะนำให้เพื่อนเริ่มใช้ ผมจะบอกให้ตั้งหมวดหมู่น้อย ๆ บันทึกทันทีหลังจ่าย และกลับมาทบทวนเป็นช่วง อย่าเริ่มด้วยเป้าหมายใหญ่เกินไป และอย่าพยายามทำให้ข้อมูลสมบูรณ์แบบจนเสียเวลาทุกวัน ให้ความสำคัญกับความต่อเนื่องก่อน แล้วค่อยเพิ่มรายละเอียดเมื่อรู้ว่าข้อมูลนั้นช่วยตอบคำถามอะไร
จุดที่ผมคิดว่าควรตัดสินใจก่อนใช้ต่อระยะยาวคือความเข้ากันได้กับกิจวัตรของคุณ หากคุณสะดวกบันทึกเอง แต่กังวลว่าจะลืม ให้เลือกช่วงเวลาหลักที่ทำได้แน่นอนและใช้รูปแบบหมวดเดิมเสมอ หากการกรอกทุกครั้งกลายเป็นภาระจนคุณเลื่อนซ้ำ ๆ อย่าฝืนตั้งระบบละเอียดกว่าเดิม ลองลดจำนวนหมวดและบันทึกเฉพาะรายการที่ช่วยตอบเป้าหมายก่อน หากยังไม่เหมาะ เครื่องมือที่ทำงานอัตโนมัติหรือสมุดจดสั้น ๆ อาจเป็นทางเลือกที่ตรงกับนิสัยคุณกว่า
ผมยังมองว่าการทดลองใช้ควรมีคำถามวัดผลของตัวเอง ไม่ใช่ดูเพียงว่ามีรายการครบหรือไม่ เช่น หลังบันทึกไปช่วงหนึ่ง คุณแยกค่าใช้จ่ายที่ควบคุมได้ออกจากบิลประจำได้ชัดขึ้นหรือเปล่า หรือเริ่มเห็นรายการใดที่เกิดถี่กว่าที่คิด หากตอบคำถามเหล่านี้ไม่ได้ การเพิ่มรายละเอียดหรือซื้อส่วนเสริมอาจไม่ช่วย ควรกลับไปปรับวิธีบันทึกให้สอดคล้องกับสิ่งที่อยากรู้ก่อน
จุดชี้ขาดคือคุณยอมใช้เวลาสั้น ๆ หลังการจ่ายแต่ละครั้งหรือไม่ ถ้าคำตอบคือใช่ แอปฟรีตัวนี้เป็นจุดเริ่มต้นที่เข้าถึงง่ายและมีประโยชน์จริงสำหรับการเห็นพฤติกรรมการใช้เงิน หากคุณต้องการระบบอัตโนมัติระดับธนาคารหรือบัญชีธุรกิจ ควรเลือกเครื่องมือเฉพาะทางแทน แต่สำหรับการสร้างนิสัยติดตามรายจ่ายในชีวิตประจำวัน ผมคิดว่า ผู้จัดการเงินและค่าใช้จ่าย ทำหน้าที่ของมันได้ตรงและคุ้มค่าพอที่จะลองใช้ต่อเนื่อง
คำถามที่พบบ่อยเกี่ยวกับ ผู้จัดการเงินและค่าใช้จ่าย
ผู้จัดการเงินและค่าใช้จ่ายคืออะไร และเหมาะกับใครบ้าง?
ผู้จัดการเงินและค่าใช้จ่ายเป็นแอปสำหรับบันทึกรายรับ รายจ่าย งบประมาณ และติดตามพฤติกรรมการใช้เงินในชีวิตประจำวัน จากการใช้งาน แอปเหมาะกับนักเรียน นักศึกษา คนทำงาน หรือครอบครัวที่ต้องการเห็นภาพรวมการเงินอย่างเป็นระบบ โดยสามารถแยกหมวดหมู่ค่าใช้จ่ายและตรวจสอบรายการย้อนหลังได้ง่าย อย่างไรก็ตาม ผู้ใช้ควรกำหนดหมวดหมู่และบันทึกข้อมูลอย่างสม่ำเสมอ เพื่อให้รายงานที่ได้สะท้อนพฤติกรรมการเงินจริงมากที่สุด
แอปสามารถบันทึกรายรับและรายจ่ายได้อย่างไร?
ผู้ใช้สามารถเพิ่มรายการรายรับหรือรายจ่ายด้วยตนเอง โดยระบุจำนวนเงิน วันที่ หมวดหมู่ และรายละเอียดเพิ่มเติม เช่น ค่าอาหาร ค่าเดินทาง ค่าที่พัก หรือรายได้จากงานต่าง ๆ การกรอกข้อมูลทำได้ค่อนข้างรวดเร็ว และช่วยให้ค้นหารายการย้อนหลังได้สะดวก บางเวอร์ชันอาจรองรับรายการประจำหรือการทำซ้ำอัตโนมัติ แต่ความสามารถอาจแตกต่างกันตามรุ่นของแอปและระบบปฏิบัติการที่ใช้งาน
ผู้จัดการเงินและค่าใช้จ่ายมีระบบตั้งงบประมาณหรือไม่?
แอปมีแนวคิดหลักที่ช่วยให้ผู้ใช้กำหนดงบประมาณสำหรับแต่ละหมวดหมู่ เช่น อาหาร การเดินทาง ช้อปปิ้ง หรือค่าใช้จ่ายส่วนตัว จากนั้นสามารถเปรียบเทียบยอดใช้จริงกับวงเงินที่ตั้งไว้ เพื่อดูว่ากำลังใช้เงินเกินแผนหรือไม่ ฟีเจอร์นี้มีประโยชน์สำหรับผู้ที่ต้องการควบคุมค่าใช้จ่าย แต่ผู้ใช้ควรตั้งงบประมาณให้สอดคล้องกับรายได้จริง และปรับแผนเมื่อรูปแบบการใช้เงินเปลี่ยนแปลง
ข้อมูลทางการเงินในแอปปลอดภัยหรือไม่?
ก่อนใช้งานควรตรวจสอบนโยบายความเป็นส่วนตัวและสิทธิ์ที่แอปขออนุญาต โดยเฉพาะการเข้าถึงพื้นที่จัดเก็บข้อมูล การสำรองข้อมูล หรือบัญชีผู้ใช้ แอปจัดการค่าใช้จ่ายทั่วไปมักเก็บข้อมูลที่ผู้ใช้กรอกเอง แต่ระดับการเข้ารหัส การซิงค์บนคลาวด์ และการป้องกันด้วยรหัสผ่านอาจแตกต่างกัน ผู้ใช้ไม่ควรใส่ข้อมูลสำคัญเกินความจำเป็น และควรเปิดใช้ PIN ลายนิ้วมือ หรือการล็อกหน้าจอ หากแอปรองรับ
ผู้จัดการเงินและค่าใช้จ่ายใช้งานฟรีหรือมีค่าใช้จ่ายเพิ่มเติม?
โดยทั่วไปแอปประเภทนี้อาจเปิดให้ดาวน์โหลดฟรี แต่มีโฆษณา การซื้อภายในแอป หรือแพ็กเกจพรีเมียมสำหรับปลดล็อกฟีเจอร์เพิ่มเติม เช่น รายงานขั้นสูง การสำรองข้อมูล การซิงค์หลายอุปกรณ์ หรือการส่งออกข้อมูล ผู้ใช้ควรอ่านรายละเอียดในหน้าดาวน์โหลดให้ครบถ้วนก่อนติดตั้ง รวมถึงตรวจสอบว่าการสมัครสมาชิกเป็นแบบรายเดือนหรือรายปี และดูเงื่อนไขการต่ออายุอัตโนมัติ เพื่อหลีกเลี่ยงค่าใช้จ่ายที่ไม่คาดคิด


